
사건 요약
배우자와 어린 자녀를 둔 40대 의뢰인은 전국 건설 현장에서 목수로 일하다 작업 중 사고로 2년간 치료를 받았고, 이후 지출이 소득을 넘으면서 카드와 대출로 빚이 늘었습니다. 빚은 10곳에 이자 포함 약 1억 1,200만원(차량·예금 담보로 처리되는 약 1,850만원 포함)이었고, 배우자도 별도로 개인회생 중이었습니다. 신청 당시 인력사무소 일용직으로 월 약 252만원을 벌었는데, 신청 1년이 지나 회생위원이 신청 무렵 소득이 갑자기 줄어든 이유와 현재 소득, 집값을 낮은 시세로 잡은 이유를 7일 안에 밝히라고 했습니다.
핵심 쟁점
일용 소득을 서류로 입증하고, 절차 중 바뀐 일자리와 소득을 어떻게 반영할지
공동 명의 집의 시세와 담보 빚을 다시 계산해 청산가치를 넘는 계획을 세울 수 있는지
변호인의 대응
인력사무소 소득증명서와 일당 입금 내역을 내고, 발급이 불가능한 서류는 그 사정을 사실대로 설명했습니다.
채권 네 건이 다른 회사로 넘어갈 때마다 채권자목록과 계획안을 고치고, 늦어진 일정에 맞춰 변제 시작일을 다시 정했습니다.
건설 경기 악화로 소득이 줄었던 사정을 설명하고, 예전 현장에 재채용된 사실을 근로계약서·급여 자료로 보여 월 소득 약 430만원으로 계획을 다시 냈습니다.
집 시세를 일반 평균 가격으로 다시 잡아 청산가치를 새로 계산했습니다.
결과
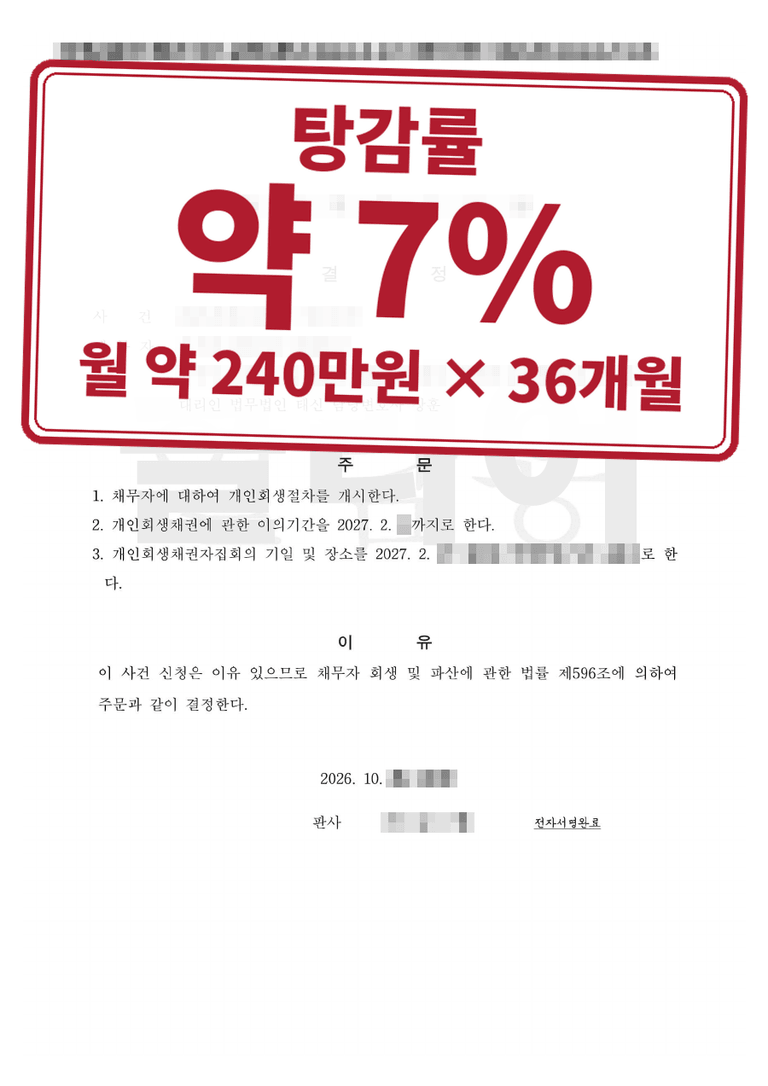
신청 후 약 1년 2개월 만에 개인회생 개시결정을 받았습니다. 늘어난 소득을 그대로 반영해 월 약 240만원씩 36개월(총 약 8,640만원)을 갚는 계획입니다.
비슷한 상황이라면
절차가 길어지는 동안 소득이 바뀌면 줄었던 사정과 현재 급여를 있는 그대로 보여 주는 것이 절차를 이어 가는 길입니다.
채권이 양도될 때마다 채권자목록을 바로 고쳐 두어야 합니다.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.