
사건 요약
일찍부터 스스로 생활을 꾸려 온 20대 직장인 의뢰인은 대학 시절 카드 리볼빙과 카드론을 쓰기 시작했고, 독립 후 생활용품을 대출로 마련하며 빚이 이어졌습니다. 차를 담보로 대출을 받았으나 그 차는 신청 전 공매로 처분되고 잔액이 빚으로 남았습니다. 빚은 카드사·저축은행·학자금 대출·지인 차용금·밀린 자동차세까지 약 6,660만원이었습니다. 신청 후 보정명령에 응했지만 이후 몇 달 동안 심사가 멈춰 첫 변제일을 알 수 없는 상태가 이어졌습니다.
핵심 쟁점
멈춘 심사를 다시 진행시키고, 새 직장의 실제 소득을 정확히 잡는 것
기록에 남은 차량을 아직 보유하고 있는지 소명하는 것
변호인의 대응
신청과 함께 금지명령을 받아 초기부터 압류와 독촉을 막았습니다.
심사가 멈추자 두 차례 속행요청서를 냈습니다.
급여명세서가 나오지 않는 작은 사업장이라는 사정을 설명하고 7개월 급여 입금 내역으로 월 소득을 약 250만원으로 고쳤습니다.
경공매확인서로 차가 신청 전 처분되었음을 보이고, 밀린 자동차세를 바로잡았으며, 병원비 등 사정을 들어 첫 변제일을 5개월 늦춘 계획을 냈습니다.
결과
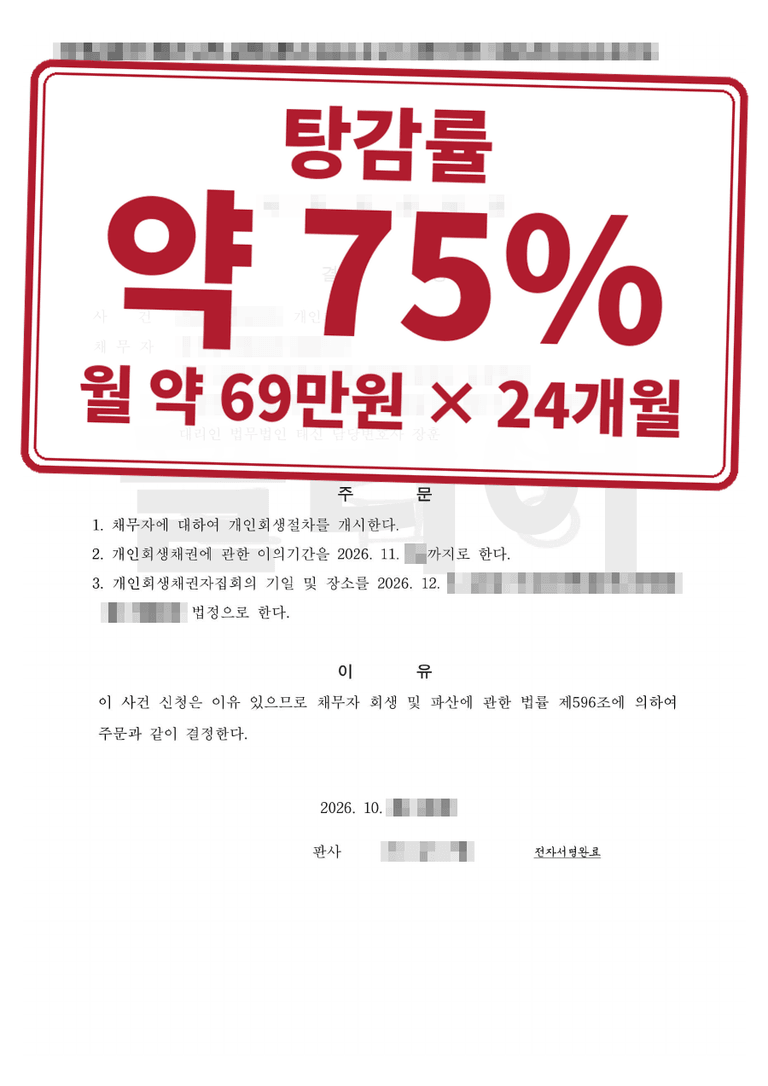
보정서를 낸 지 2주 만에(신청 후 약 8개월) 개인회생 개시결정을 받았습니다. 빚 약 6,660만원(이자 포함)에 대해 월 약 69만원씩 24개월(총 약 1,645만원)을 갚는 계획으로, 탕감률은 약 75%입니다. 임차보증금은 압류금지 범위 안이어서 청산가치는 0원으로 계산되었습니다.
비슷한 상황이라면
심사가 오래 멈추면 속행요청서로 진행을 요청할 수 있습니다.
공매로 처분된 차량은 처분 내역 자료로 보유 재산이 아님을 보여야 합니다.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.