
사건 요약
학자금 대출로 사회생활을 시작한 30대 직장인 의뢰인은 이직과 가족 일 돕기를 거치며 생활비가 모자라 카드 리볼빙·카드론·신용대출로 메우기를 되풀이했고, 결국 혼자 감당할 수 없는 빚을 지게 되었습니다. 지금은 예전 회사에 다시 들어가 월 약 364만원을 받습니다. 법원은 관할 소명과 신용교육 이수를 명했고, 회생위원은 최근 1년간 계좌·카드 거래 전부와 카드대출 사용처를 표로 소명하라고 요구했습니다.
핵심 쟁점
전세대출·자동차 담보대출 중 담보로 갚을 몫과 일반 빚을 어떻게 나눌지
1년치 금융거래와 카드대출 사용처를 빠짐없이 소명하고 청산가치를 넘는 계획을 세울 수 있는지
변호인의 대응
자동차는 차 값의 절반을 선순위 담보대출에만 반영하고 후순위 두 건은 일반 빚으로 돌렸으며, 빠진 은행 대출 한 건을 채권자목록에 추가했습니다.
직장 주소가 적힌 퇴직금 확인서와 휴대전화 발신 기지국 기록으로 관할을 소명하고, 신용교육 수료증을 냈습니다.
모든 활동 계좌의 1년치 거래와 고액 입출금·카드 사용 표를 내고, 정당한 사유로 보기 어려운 카드 사용액은 스스로 청산가치(약 3,750만원)에 더했습니다. 계획의 현재가치는 약 6,100만원입니다.
급히 이사해야 하는 사정을 설명해 첫 변제일을 두 달 늦춘 수정 계획을 냈습니다.
결과
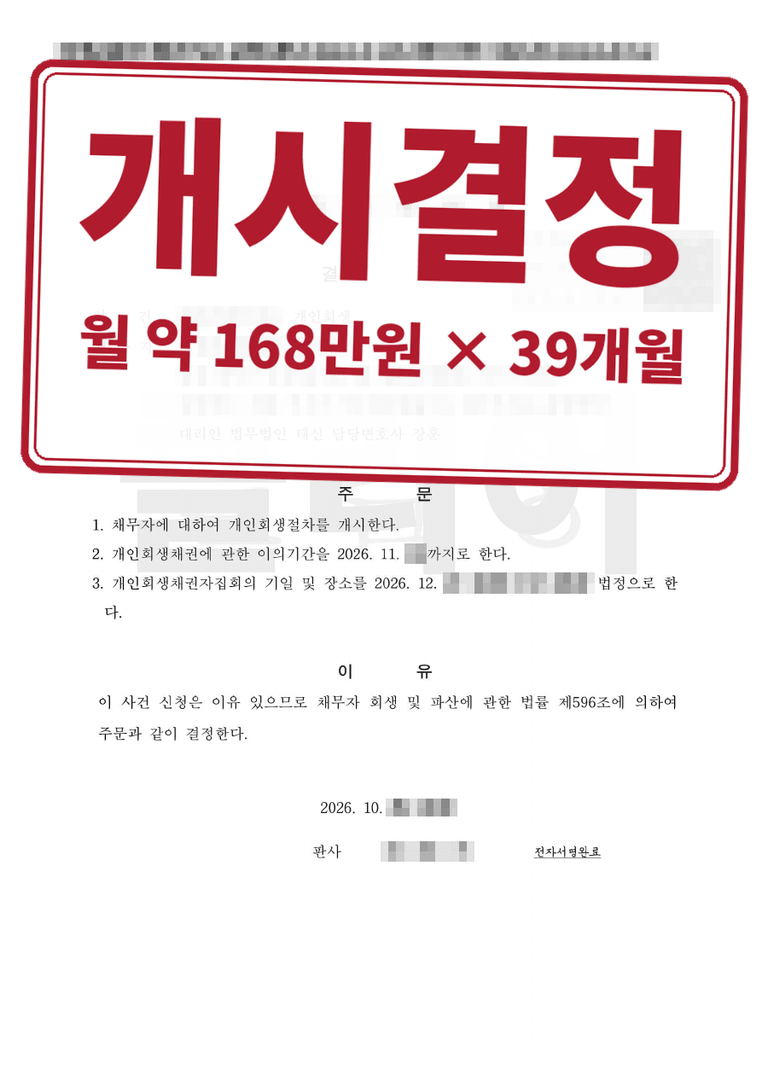
마지막 보정서를 낸 다음 날(신청 후 약 3개월) 개인회생 개시결정을 받았습니다. 일반 빚 약 6,550만원(이자 포함)에 대해 월 약 168만원씩 39개월(총 약 6,540만원) 동안 원금 전액을 갚는 계획입니다.
비슷한 상황이라면
담보가 있는 빚은 담보로 갚을 수 있는 몫과 그렇지 않은 몫을 정확히 나눠야 합니다.
사용처를 설명하기 어려운 지출은 스스로 청산가치에 반영하는 것이 심사를 앞당기는 데 도움이 됩니다.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.