
사건 요약
배우자와 자녀를 둔 40대 의뢰인은 살던 아파트를 담보로 대출을 받아 가게를 열었지만 코로나 등으로 매출이 줄어 폐업했고, 이후 카드로 생활비를 메우며 빚이 카드사·은행 등 10여 곳 약 1억 3천만원으로 늘었습니다. 지금은 두 곳에서 일하며 월 약 250만원을 법니다. 신청 뒤 담보대출 부담 때문에 집을 팔고 셋집으로 옮기기로 하자, 회생위원은 매매가격이 시세보다 지나치게 싸지 않은지와 매각대금 사용처를 밝히라고 요구했습니다.
핵심 쟁점
신청 후 아파트 매각가격이 적정한지(회생위원은 KB시세 평균가 기준을 요구)
매각대금을 함부로 쓰지 않았는지, 남은 돈을 청산가치에 어떻게 반영할지
변호인의 대응
첫 보정서에서 매각 예정 사실과 잔금일·이사일을 먼저 알리고, 매매계약서와 새 임대차계약서를 냈습니다.
동향 세대라 평균보다 낮게 거래되기 쉽다는 점을 단지 배치도로 보이고, 같은 면적 실거래 5건 평균과 매매가가 거의 같다는 점을 실거래가 자료로 소명했습니다.
매각대금의 흐름(담보대출 상환, 새 집 보증금·중개수수료·이사비)을 통장 내역과 영수증을 붙인 표로 정리하고, 남은 약 990만원을 청산가치에 넣었습니다.
변제기간을 60개월로 늘리고, 부양가족을 1.5인 기준으로 고치면서도 월 변제금이 거의 줄지 않게 생계비를 조정했습니다.
결과
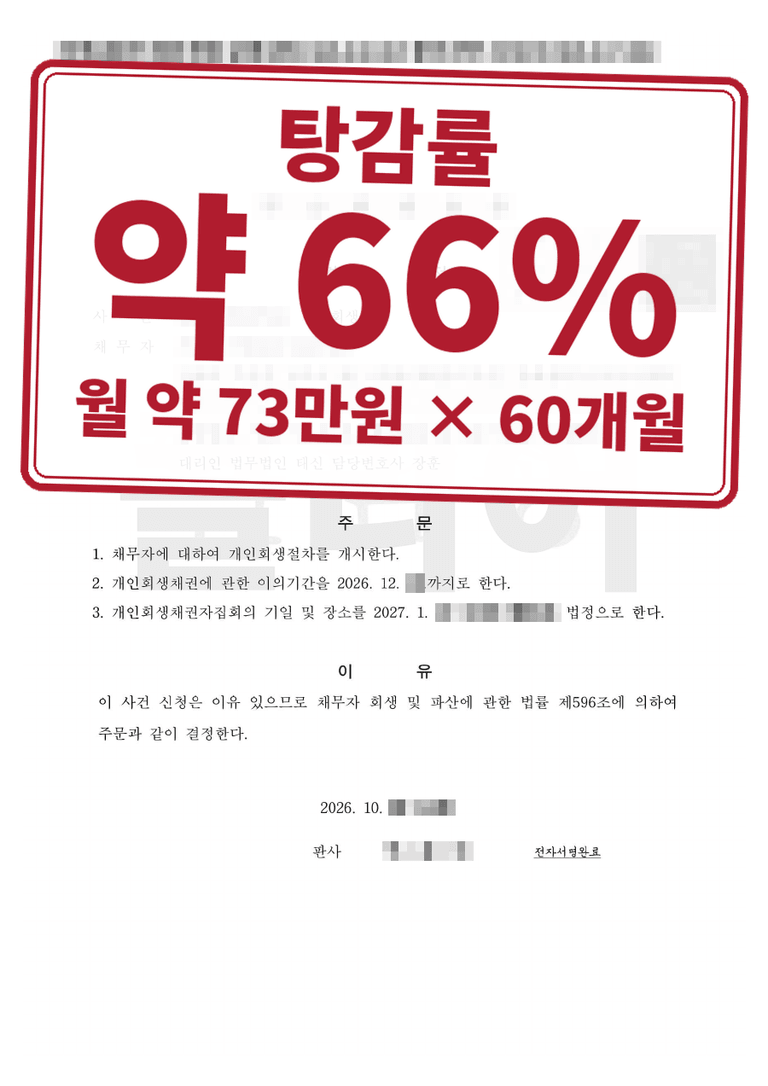
세 차례 보정권고에 모두 답한 끝에, 신청 후 약 4개월 반 만에 개인회생 개시결정을 받았습니다. 빚 약 1억 3천만원(이자 포함)에 대해 월 약 73만원씩 60개월(총 약 4,370만원)을 갚는 계획으로, 탕감률은 약 66%입니다.
비슷한 상황이라면
신청 뒤 집을 팔 계획이라면 법원에 먼저 알리고 자료 제출을 약속하세요.
매매가격은 같은 조건의 실거래 사례로 적정성을 보여 주는 것이 효과적입니다.
매각대금은 날짜·금액별로 흐름을 정리하고 증빙을 붙여 두세요.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.