
사건 요약
50대 직장인인 의뢰인은 사회생활 초기에 어머니가 오랫동안 간병이 필요한 상태가 되면서 직장을 옮기거나 그만두며 간병했고, 병원비와 생활비를 카드 현금서비스로 메우기 시작했습니다. 이후 할머니 병원비 부담, 카드론 돌려막기, 인원 감축에 따른 퇴사와 실직이 이어졌고, 현재는 월 약 250만원을 받으며 카드사 3곳에 이자 포함 약 6,350만원의 빚이 있었습니다.
핵심 쟁점
의뢰인 명의의 아파트가 있어, 앞으로 갚을 돈이 재산을 처분했을 때의 금액(청산가치)보다 많아야 했습니다.
1인 가구 기준으로 보통의 36개월 계획을 세우면 청산가치에 미치지 못했습니다.
변호인의 대응
의뢰인이 직접 쓴 채무증대경위서로 가족 간병부터 퇴사·재취업까지의 과정을 정리해, 빚이 병원비와 생활비에서 비롯되었음을 보여 주었습니다.
아파트 시가와 보험 4건의 해약환급금, 예금 9개 계좌의 잔액까지 목록으로 만들어 청산가치를 먼저 계산했습니다.
변제기간을 55개월로 늘려 앞으로 갚을 돈의 현재가치(약 4,775만원)가 청산가치보다 많아지도록 계획을 짰습니다.
신청과 동시에 금지명령을 신청해 이틀 만에 받아내, 채권자들의 압류와 독촉을 막았습니다.
결과
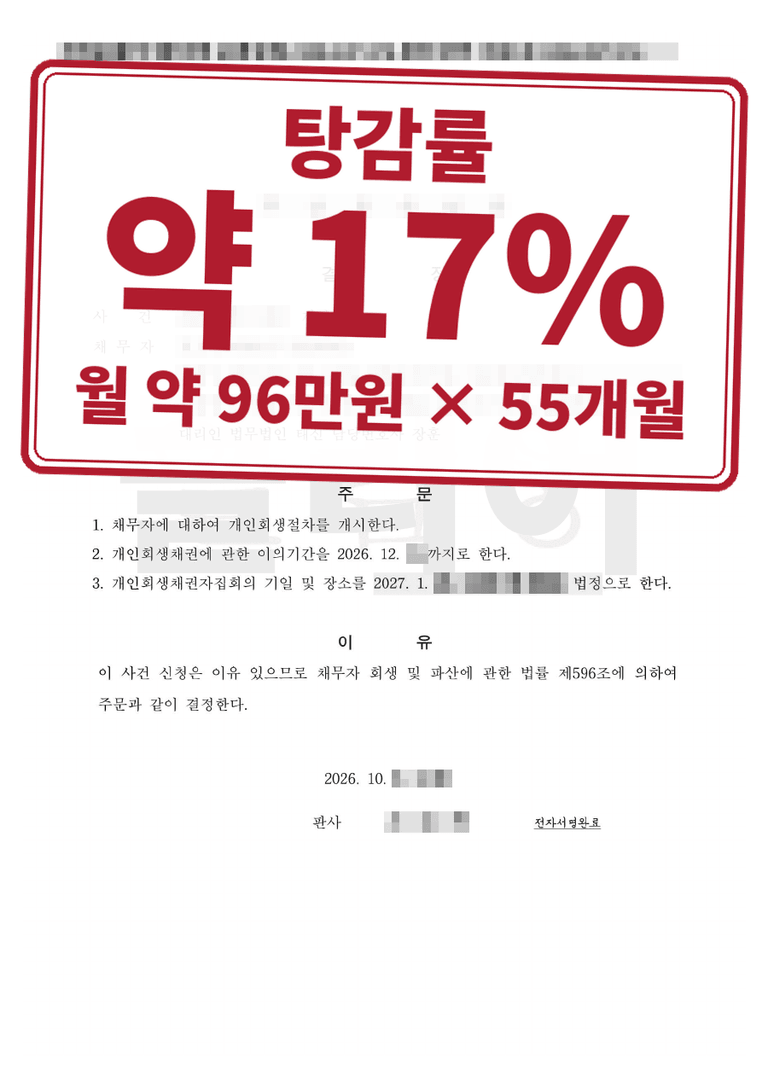
보정권고 없이 신청 약 1개월 만에 개인회생 개시결정이 났습니다. 의뢰인은 아파트를 처분하지 않고 매달 약 96만원씩 55개월(총 약 5,290만원)을 갚는 계획으로 절차를 이어 가게 되었습니다(탕감률 약 17%). 개시결정으로 채권자들의 강제집행은 금지되며, 이후 채권자집회와 변제계획 인가 절차가 남아 있습니다.
비슷한 상황이라면
집이 있어도 개인회생은 가능하지만, 갚을 돈의 현재가치가 청산가치보다 많아야 합니다.
36개월로 청산가치를 채우기 어렵다면 변제기간을 늘려 계획을 맞출 수 있습니다.
보험·예금까지 재산을 빠짐없이 정리해야 보정 없이 빠르게 진행될 수 있습니다.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.