
사건 요약
30대 의뢰인은 대학 시절 학자금 대출을 받았고, 사회생활을 시작한 지 얼마 되지 않아 건강 문제로 일을 쉬고 다시 구하기를 반복했습니다. 그사이 병원비와 생활비를 대출로 메우면서 학자금 대출(약 2,250만원)을 포함해 17건, 이자 포함 약 4,900만원의 빚이 생겼습니다. 신청 당시 시간제로 월 약 100만원을 벌었지만 지출이 수입보다 많았고, 그중 40% 넘게가 의료비였습니다.
핵심 쟁점
연체는 없었지만 생계비를 빼면 갚을 돈이 남지 않는 상황에서 개인회생과 파산 중 어느 절차가 맞는지가 문제였습니다.
파산 면책에서는 빚이 어떻게 늘었는지, 채권자목록이 정확한지가 중요했습니다.
변호인의 대응
한 달 소득이 1인 가구 생계비 기준에도 못 미쳐 가용소득이 없다는 점을 수입·지출 목록으로 정리하고, 개인파산·면책으로 방향을 정했습니다.
의뢰인이 쓴 채무증대경위서를 진술서에 붙여, 건강 문제로 일을 쉬는 동안 병원비와 생활비를 빌리게 된 흐름을 시간 순서대로 밝히고, 빠진 채권도 파산선고 전에 바로잡았습니다.
파산관재인 양식에 맞춰 자료제출서·가계수지표·주거 및 직업 이력을 내고, 가족이 계약자인 보험의 해약환급금 내역과 예전 공공임대주택의 계약·해약 사실확인원까지 갖췄습니다.
결과
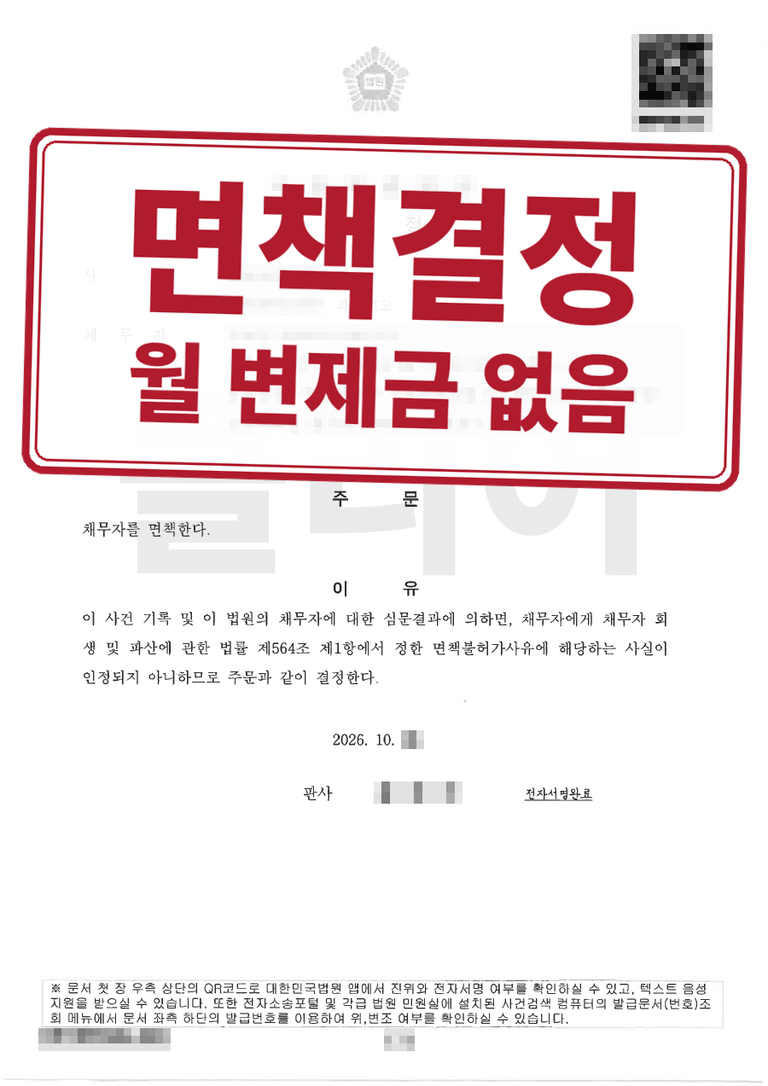
파산선고 후 약 2개월 동안 관재인 조사와 의견청취기일을 거쳐, 법원은 파산폐지 결정과 같은 날 면책결정을 내렸습니다. 신청 약 3개월 반 만이며, 결정 이유에는 면책불허가사유에 해당하는 사실이 인정되지 않는다고 적혔습니다. 세금 등 법이 정한 일부 채무는 면책 대상에서 제외됩니다.
비슷한 상황이라면
건강 문제로 일을 자주 쉬어야 한다면 매달 정해진 돈을 갚는 개인회생보다 파산·면책이 맞을 수 있습니다.
빚이 생활비와 치료비 때문에 늘었다는 점을 시간 순서대로 정리해 두세요.
채권자목록에서 빠진 채무는 면책 뒤에도 남을 수 있으니 신청 단계에서 꼼꼼히 확인해야 합니다.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.