
회사와 근로관계가 틀어진 뒤 형사고소가 뒤따르는 경우가 적지 않습니다. 특히 임원으로 근무하다 퇴사한 경우, 재직 중의 법인카드 사용 내역이나 겸직 의혹이 업무상배임 고소의 단골 소재가 됩니다. 오늘은 법무법인 대환이 수행한 사건 중, 부당해고 구제신청과 퇴직금 진정을 제기한 직후 업무상배임죄로 고소당한 의뢰인을 변호하여 경찰의 불송치(혐의없음) 결정을 이끌어낸 사례를 소개합니다.
1. 사건의 개요
의뢰인은 물류·운송 분야에서 오랫동안 영업 전문가로 일해 온 분으로, 2025년 초 물류회사인 A사에 부사장(COO)으로 입사하여 약 1년간 근무하였습니다. 그런데 A사는 2025년 말 의뢰인에게 갑작스럽게 권고사직을 통보하며 근로관계를 사실상 일방적으로 종료하였고, 퇴직금 지급마저 지체하였습니다.
이에 의뢰인은 노동위원회에 부당해고 구제신청을 하고 노동청에 퇴직금 체불 진정을 제기하였으며, 미지급 퇴직금은 진정 절차를 통해 지급받았습니다. 그러자 A사는 의뢰인을 업무상배임죄로 형사고소하였습니다. 고소 내용은 크게 두 가지였습니다.
첫째, 법인카드 유용입니다. A사는 의뢰인이 통상적인 영업활동의 범위 내에서 매월 1,500,000원 한도로 법인카드를 사용할 임무가 있었음에도, 재직 기간 중 101회에 걸쳐 합계 4,351,790원을 영업활동과 무관한 개인 용도로 사용하였다고 주장하였습니다.
둘째, 경쟁사 겸직 부분입니다. A사는 의뢰인이 재직 중 경쟁업체인 B사와 '영업직 프리랜서 계약'을 체결하여 겸직하면서 B사에 거래처를 주선하고 그 대가로 매월 약 2,000,000원씩 합계 24,000,000원의 영업수수료를 받았으며, 이로써 B사에 약 68,571,420원 상당의 거래에 따른 이익을 취득하게 하고 회사에 같은 금액의 손해를 가하였다고 주장하였습니다.
2. 업무상배임죄란
업무상배임죄(형법 제356조, 제355조 제2항)는 업무상 타인의 사무를 처리하는 자가 그 임무에 위배하는 행위로써 재산상 이익을 취득하거나 제3자로 하여금 이를 취득하게 하여 본인에게 손해를 가한 때 성립하는 범죄로, 법정형이 10년 이하의 징역 또는 3,000만원 이하의 벌금으로 단순배임죄보다 무겁습니다.
판례는 '임무에 위배하는 행위'란 처리하는 사무의 내용과 성질 등 구체적 상황에 비추어 법령의 규정, 계약의 내용 또는 신의칙상 당연히 할 것으로 기대되는 행위를 하지 않거나 당연히 하지 않아야 할 것으로 기대되는 행위를 함으로써 본인과 사이의 신임관계를 저버리는 일체의 행위라고 하면서, 주관적 요건으로 임무위배의 인식과 그로 인하여 자기 또는 제3자가 이익을 취득하고 본인에게 손해를 가한다는 인식, 즉 배임의 고의를 요구합니다(대법원 2004. 6. 24. 선고 2004도520 판결).
따라서 업무상배임죄가 인정되려면 임무위배행위, 재산상 이익의 취득, 본인의 재산상 손해, 그리고 배임의 고의와 불법이득의사가 모두 증명되어야 하고, 어느 하나라도 인정되지 않으면 범죄는 성립하지 않습니다. 퇴직한 임직원을 상대로 한 고소 사건에서는 바로 이 요건들을 하나하나 짚어가며 다퉈야 합니다.
3. 변론방향 - 구성요건 사실별로 나누어 항변
가. 겸직 의혹: 재직 중의 대가가 아니라 과거 근로의 사후 정산
A사 고소의 가장 중요한 부분은 의뢰인이 재직 중 경쟁업체를 위해 영업활동을 하였다는 것이었습니다. 그러나 의뢰인이 B사로부터 받은 돈은 A사 입사 전 약 5년간 B사에 근무하다 퇴사하면서 체결한 정산 약정, 즉 재직 중 자신이 형성해 놓은 거래처에서 발생하는 이익금의 일부(35%)를 퇴사 후 1년 동안 정산하여 지급받기로 한 인센티브 약정에 따른 것이었습니다. 과거 근로의 성과를 사후에 분할 지급받은 것일 뿐, A사 재직 중 새로운 영업활동을 한 대가가 아니었던 것입니다.
저희는 의뢰인이 A사 재직 중 경쟁사를 위한 신규 영업이나 거래처 유치를 한 사실 자체가 없고, 고소인 역시 의뢰인이 구체적으로 어떤 영업활동으로 어떤 거래를 성사시켰다는 것인지 전혀 특정하지 못한 채 인센티브 계약서의 존재만으로 추측성 주장을 하고 있음을 지적하였습니다. 아울러 실제 수령액도 고소장의 주장과 달리 매월 서로 다른 금액으로 합계 18,319,140원이었음을 정산 내역 자료로 입증하였고, 고소장에 기재된 손해액 68,571,420원은 수수료율 35%를 기계적으로 역산하여 추정한 가공의 금액일 뿐 재산상 손해에 대한 증명이 전혀 없다는 점을 밝혔습니다. 임무위배행위와 재산상 손해라는 구성요건 모두에 대해 다툰 것입니다.
나. 법인카드 부정사용: 포괄적 재량이 부여된 비용 지출은 함부로 배임으로 추단할 수 없다.
법인카드 부분의 방어는 확립된 대법원 법리에서 출발하였습니다. 대법원은 용도나 목적에 구체적인 제한 없이 포괄적으로 지급되는 판공비·업무추진비에 관하여, 임직원에게 사용처나 규모에 대한 판단이 맡겨져 있는 이상 그 판단은 우선적으로 존중되어야 하고, 해당 지출이 업무와 관련 없이 개인적인 이익을 위하여 지출되었다거나 합리적인 범위를 넘어 과다하게 지출되었다는 점이 증명되어야 하며, 사용처를 제대로 설명하지 못한다는 사정만으로 함부로 불법영득의 의사를 추단하여서는 안 된다고 판시하여 왔습니다(대법원 2010. 6. 24. 선고 2007도5899 판결). 이러한 법리는 배임죄에서도 마찬가지이고, 그 증명책임은 어디까지나 수사기관에 있습니다.
저희는 이 법리를 활용하여 다음과 같은 사실관계를 증거로 뒷받침하였습니다.
우선 사용 권한의 범위입니다. 의뢰인은 입사 당시 대표이사와의 협의에 따라 월 1,500,000원 한도 내에서 접대비, 유류비, 복리후생비, 개인 차량의 업무 사용에 따른 경정비·주차비 등 부사장 직위에 따르는 포괄적인 용도로 법인카드를 사용하도록 허용받았습니다. A사에는 법인카드의 사용처나 용도를 제한하는 내부 규정이나 지침 자체가 존재하지 않았고, 근로계약서에도 그러한 조항이 없었으며, 고소장 역시 '통상적인 영업활동의 범위'라는 추상적 문구 외에 어떠한 규정이나 약정도 특정하지 못했습니다.
다음으로 회사의 확인과 승인입니다. 의뢰인의 월평균 결제액은 협의된 한도 수준을 지켰고, 사용 내역은 매월 경영지원 부서에 통보되어 복리후생비, 접대비, 차량유지비 등 계정과목별로 회계처리까지 완료되었습니다. 그럼에도 재직 1년 내내 단 한 차례의 이의제기나 시정요구가 없었습니다. 회사가 매월 확인하고 회계처리까지 마친 지출을 퇴사 후에 돌연 배임이라고 주장하는 것 자체가 모순임을 지적한 것입니다.
고소 금액의 허수도 밝혀냈습니다. 문제 삼은 101건에는 실제 지출이 아닌 전표취소분 2건 196,000원이 포함되어 금액이 부풀려져 있었고, 이를 제외한 실제 지출은 월평균 약 346,316원으로 협의된 한도의 4분의 1에도 미치지 못하는 수준이었습니다. 그 내역 역시 1건 평균 약 43,000원의 식대·다과, 소액 상비약 구입, 유류비·주차비 등 임원의 직무수행에 통상 수반되는 지출이었습니다.
결정적으로, 변호인은 A사 임원 전체의 법인카드 사용 자료를 분석하여 비교 자료로 제시하였습니다. 같은 기간 대표이사는 의뢰인의 약 5.5배, 영업이사는 약 2.9배에 이르는 금액을 매월 사용하였고 의뢰인의 사용액은 임원 전체 중 가장 적었으며, 고소인이 문제 삼은 주말·휴일 사용 역시 의뢰인이 가장 적었습니다. 다른 임원들은 골프장, 백화점, 대형마트, 개인 명의 휴대전화 요금 등 훨씬 사적인 외관의 용처에도 법인카드를 광범위하게 사용하였고, 회사는 이를 모두 회계처리하며 아무런 문제를 삼지 않았습니다. 결국 A사에서 임원 법인카드는 월 한도 내에서는 용처를 묻지 않는 사실상 급여 보전적 성격으로 운용되어 왔고, 그중 가장 절제된 사용을 한 의뢰인만을 문제 삼는 것은 형평에 반한다는 점을 객관적 수치로 입증하였습니다.
이러한 사정을 종합하면 의뢰인의 법인카드 사용은 회사가 스스로 허용한 권한 범위 내의 지출로서 임무위배행위에 해당하지 않고, 배임의 고의나 불법이득의사도 인정될 여지가 없었습니다. 아울러 이 사건 고소가 의뢰인의 부당해고 구제신청과 임금체불 진정 직후에 이루어진 보복적 성격의 고소라는 경위도 수사기관에 함께 개진하였습니다.
4. 결과 - 불송치(혐의없음) 결정
경찰은 약 6개월의 수사 끝에 의뢰인에 대하여 불송치(혐의없음) 결정을 하였습니다. 혐의없음 결정은 증거가 부족하거나 법률상 범죄가 성립되지 않아 처벌할 수 없다는 판단으로, 법인카드와 겸직 두 부분 모두에 관하여 변호인의 주장이 받아들여진 결과였습니다.
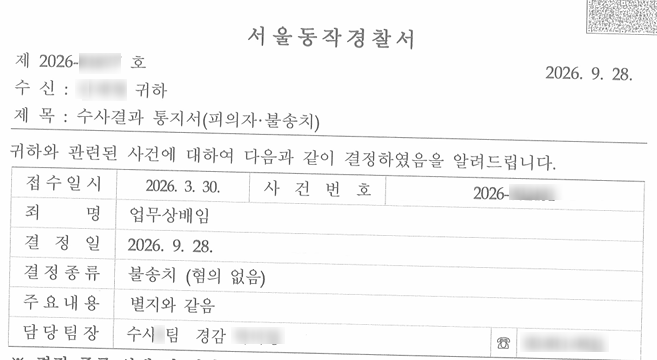
이 사건이 보여주듯 업무상배임죄는 고소장의 주장만으로 성립하는 범죄가 아닙니다. 임무위배행위, 재산상 손해, 배임의 고의라는 요건 하나하나를 객관적 자료로 반박하면 충분히 다툴 수 있습니다. 특히 임원의 법인카드 사용이 문제 된 경우에는 사용 권한의 범위, 회사의 사후 확인·회계처리 경위, 회사 전체의 사용 관행이 핵심 방어 자료가 되고, 겸직 의혹이 문제 된 경우에는 수수한 금원의 법적 성격과 발생 경위를 증거로 규명하는 것이 관건입니다. 회사에서 업무상배임죄로 형사고소를 당하셨다면, 수사 초기 단계부터 사실관계와 증거를 치밀하게 정리하여 대응하시기를 권합니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.