
사건 요약
30세 외국계 은행원이 연인이 운전하는 차를 타고 고향으로 가던 중 고속도로에서 운전자가 핸들을 놓쳐 앞차를 추돌하는 사고로 숨졌습니다. 보험사는 인센티브와 추석상여금을 소득에서 빼고 회사 정년인 60세까지만 가동기간을 인정하며, 호의동승과 안전띠 미착용 추정을 이유로 과실 40% 이상을 주장했습니다.
핵심 쟁점
성과상여금과 추석상여금 등을 일실수익 산정 소득에 포함할 수 있는지
60세 이후 65세까지의 가동기간 인정 여부와 호의동승 감액 정도
변호사의 대응
인센티브가 지난 10년간 빠짐없이 지급되어 온 점을 들어 평균임금에 포함되어야 한다고 주장했습니다.
추석상여금 등은 회사 인사규정에 지급 근거와 금액이 명시된 정기적 근로의 대가라는 점을 입증했습니다.
운전자가 먼저 태워 주겠다고 제안하고 휴가까지 내 운행했다는 가해자 진술을 근거로 동승 감액을 다투었습니다.
결과
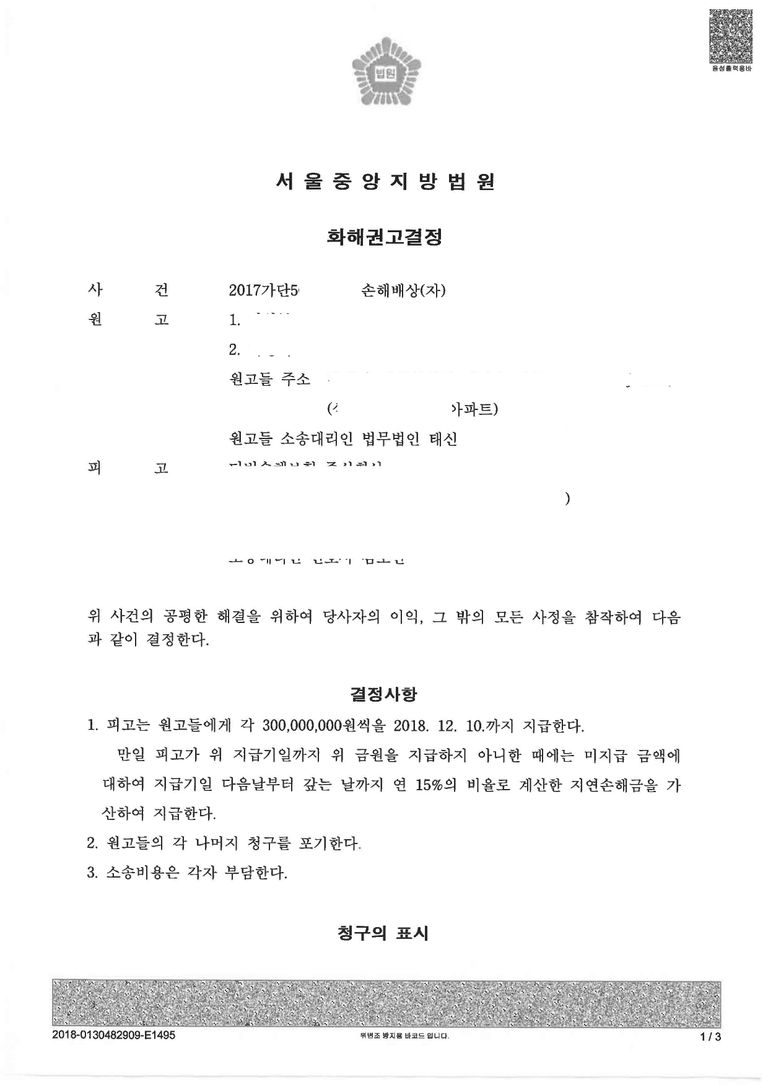
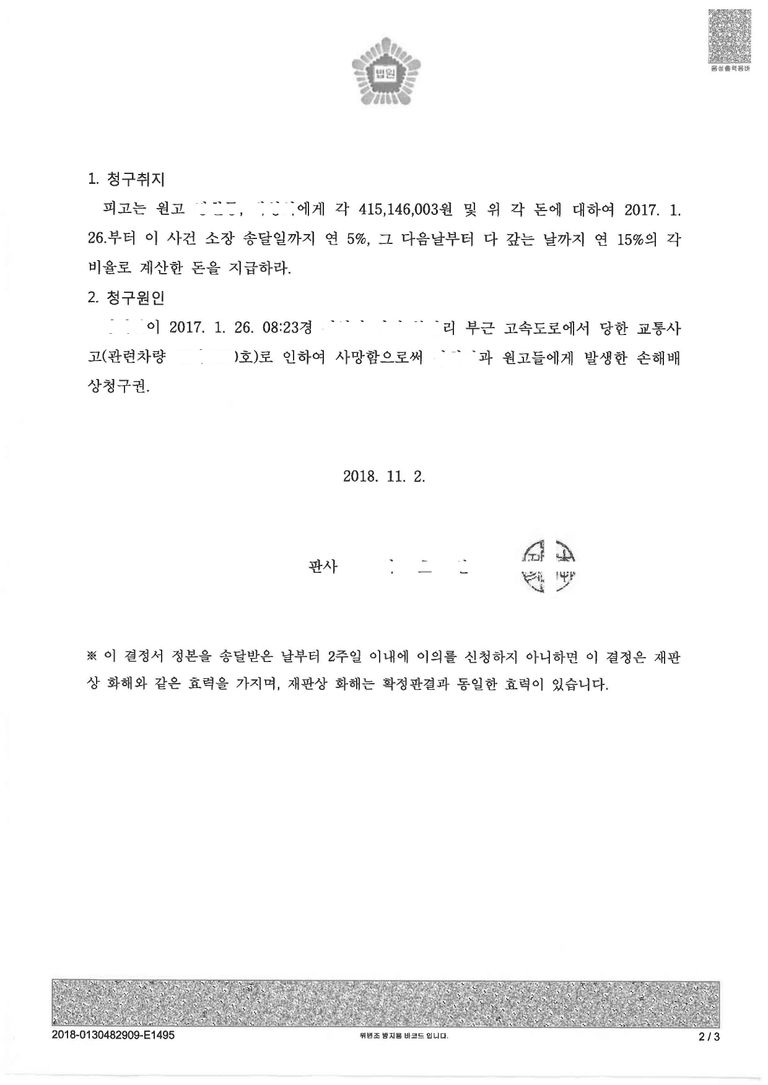
법원은 인센티브와 추석상여금을 소득으로 인정하고 60세까지 실수입, 이후 65세까지 도시일용노임을 적용했으며 과실 20%로 화해권고결정을 해, 보험사 제시액 3억500만 원보다 크게 늘어난 6억 원으로 종결되었습니다.
비슷한 상황이라면
성과급이나 명절 상여금도 지급 근거와 지급 이력이 있으면 소득으로 인정받을 수 있습니다.
호의동승 감액은 동승 경위에 따라 달라지므로 누가 운행을 제안했는지 확인해 두는 것이 좋습니다.
판결문·처분서
개인정보를 가린 실제 판결문·결정문 사본입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신