
사건 요약
회사에 다니며 개인 사업을 함께 해 온 40대가 생활비와 사업 운영비를 대출로 메우다 차량 담보대출과 부가가치세를 포함해 약 5천만원의 빚을 지고 개인회생을 신청했습니다. 회생위원은 사업을 계속하는 것으로 보인다며 사업장 임대차와 수익을 밝히고 사업 소득을 소득에 더하라고 요구했습니다.
핵심 쟁점
세금계산서상 매출을 그대로 소득으로 볼 수 있는지
사업장 보증금과 우선 변제 세금의 반영
변호인의 대응
다른 업체와 수익을 나누는 구조임을 진술서와 계약 자료로 설명해 매출의 중복 산입 문제를 소명
사업장 보증금, 차량 잔존가치, 압류 가능한 예상 퇴직금을 청산가치에 반영
월세·주유비를 추가 생계비로 넣고, 부가가치세는 초반 몇 달 먼저 갚도록 계획하며 신용교육 이수 등 보정명령도 이행
결과
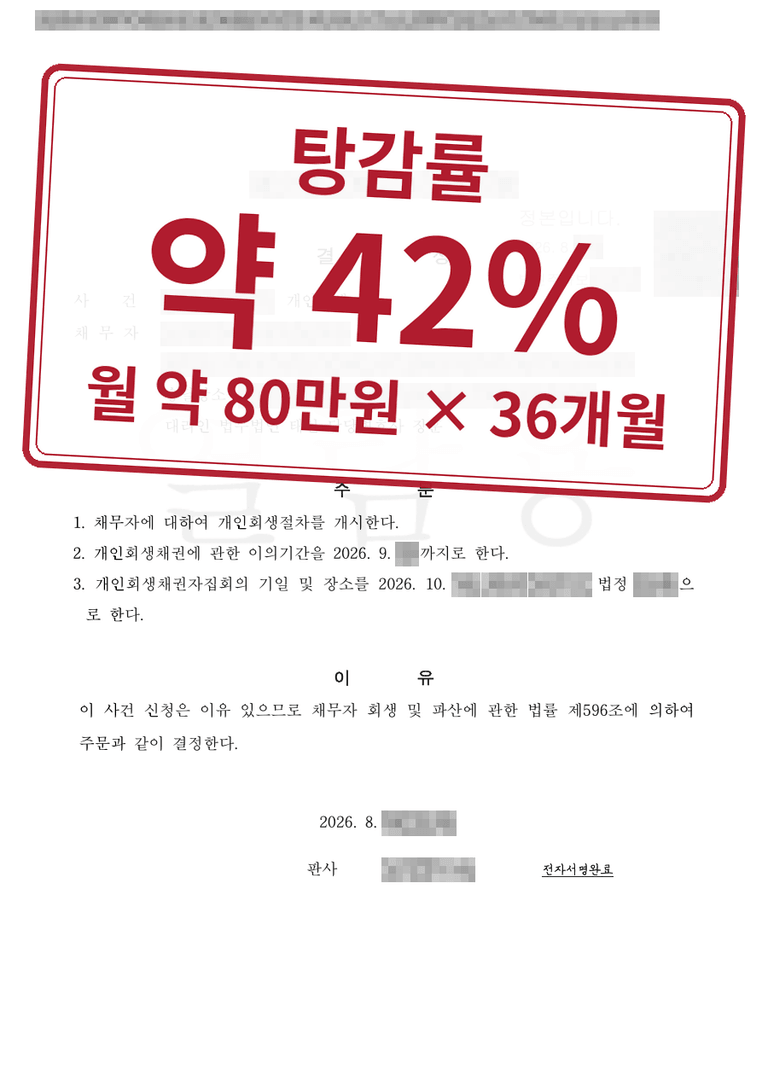
보정서 제출 약 2주 만(신청 약 4개월 만)에 개시결정을 받았습니다. 월 변제금을 바꾸지 않은 채 월 약 80만원씩 36개월 갚는 계획입니다.
비슷한 상황이라면
부업이나 사업을 병행한다면 수익이 어떻게 나뉘는지 자료로 설명할 준비가 필요합니다.
세금처럼 먼저 갚아야 하는 채무는 변제 순서를 계획에 담아야 합니다.
처분서·판결문
개인정보를 가린 실제 처분서·결정문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신