
사건 요약
건물 설비 담당으로 일하며 학생 자녀를 부양하는 50대 가장이 생활비 대출과 폐업한 납품 사업의 세금 체납 등으로 약 8천만원의 빚(차량 담보 채무 별도)을 지고 개인회생을 신청했습니다. 회생위원은 24개월 계획은 36개월 이상이어야 한다며 열 가지가 넘는 보정을 요구했고, 신청 직전 대출은 기각 가능성까지 경고했습니다. 이후 통신요금 채권을 추가하자 법원은 목록 조작을 의심하는 보정명령을 냈습니다.
핵심 쟁점
신청 직전 대출의 사용처 소명
뒤늦게 추가한 채권에 대한 의심 해소
변호인의 대응
월 변제금은 유지한 채 기간을 36개월로 늘려 변제 비율을 50% 남짓으로 높이고 차량 담보 표시 정정
직전 대출이 전체 빚의 20% 미만이며 기존 원리금 상환에 쓰였음을 사용처 도표로 소명, 개인 변제액은 청산가치에 반영
통신요금을 소액결제와 단말기 할부로 나눠 소명하고 진술서를 제출, 밀린 세금은 초반 우선 배분
결과
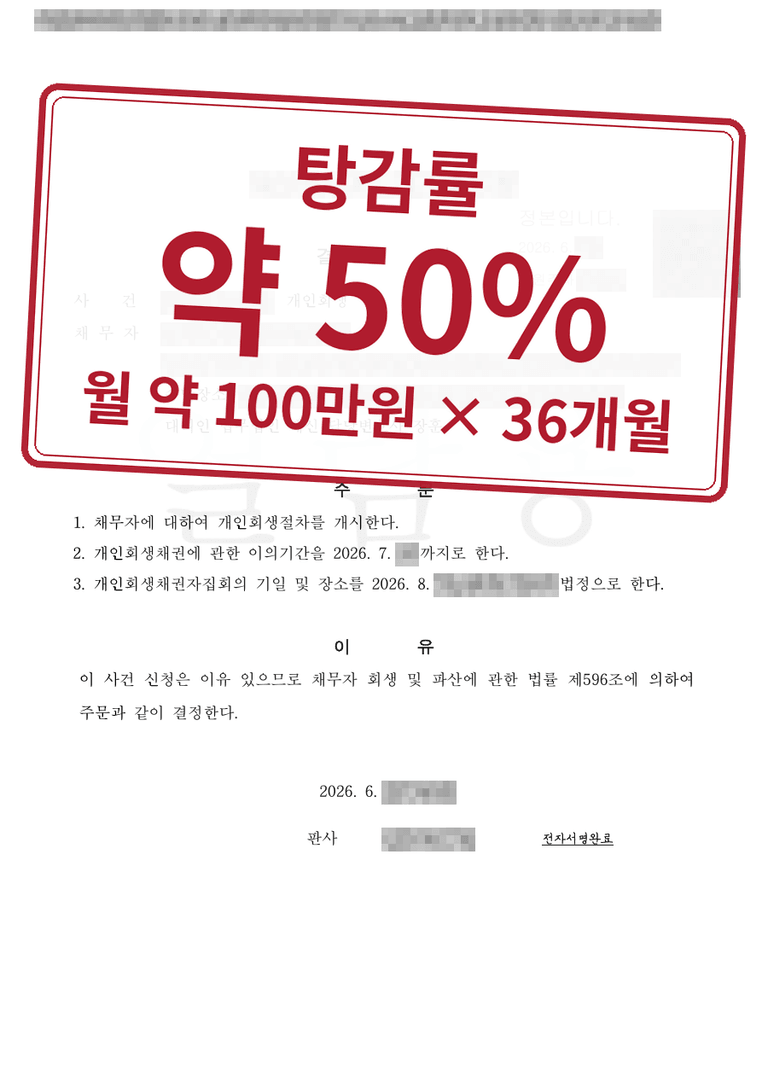
개시결정에 이어 인가결정을 받았고, 신청부터 인가까지 약 11개월이 걸렸습니다. 월 약 100만원씩 36개월 갚는 계획입니다.
비슷한 상황이라면
신청 직전 대출이 있다면 전체 빚에서 차지하는 비중과 쓰인 곳을 숫자로 정리해 두는 것이 좋습니다.
빠진 채권을 추가할 때는 채권의 성격을 내역으로 분명히 설명해야 오해를 막을 수 있습니다.
처분서·판결문
개인정보를 가린 실제 처분서·결정문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신