사건 요약
이혼 과정에서 떠안은 빚을 혼자 갚아 오던 50대 생산직 근로자가 신청 1년 안쪽에 저축은행 대출로 기존 대출을 막다가 약 6천만원의 신용 채무를 지게 되었습니다. 회생위원은 저축은행 대출 세 건의 사용처를 100만원 단위로 밝히고 월세로 늘린 생계비를 1년 치 자료로 증명하라고 했습니다.
핵심 쟁점
신청 직전 대출이 빚을 늘린 것인지, 채권자만 바꾼 것인지
월세 부담을 추가 생계비로 인정받을 수 있는지
변호인의 대응
대출금 흐름을 사용처 도표로 정리하고 기존 대출의 완납증명서로 대환 사실을 입증
개인 변제액과 설명이 어려운 소액은 청산가치에 반영하되 월 변제금은 유지
1년 치 월세 이체 도표를 내고 보증금 기재 오류와 누락 채권을 바로잡았으며, 결정이 늦어지자 속행요청서를 두 차례 제출
결과
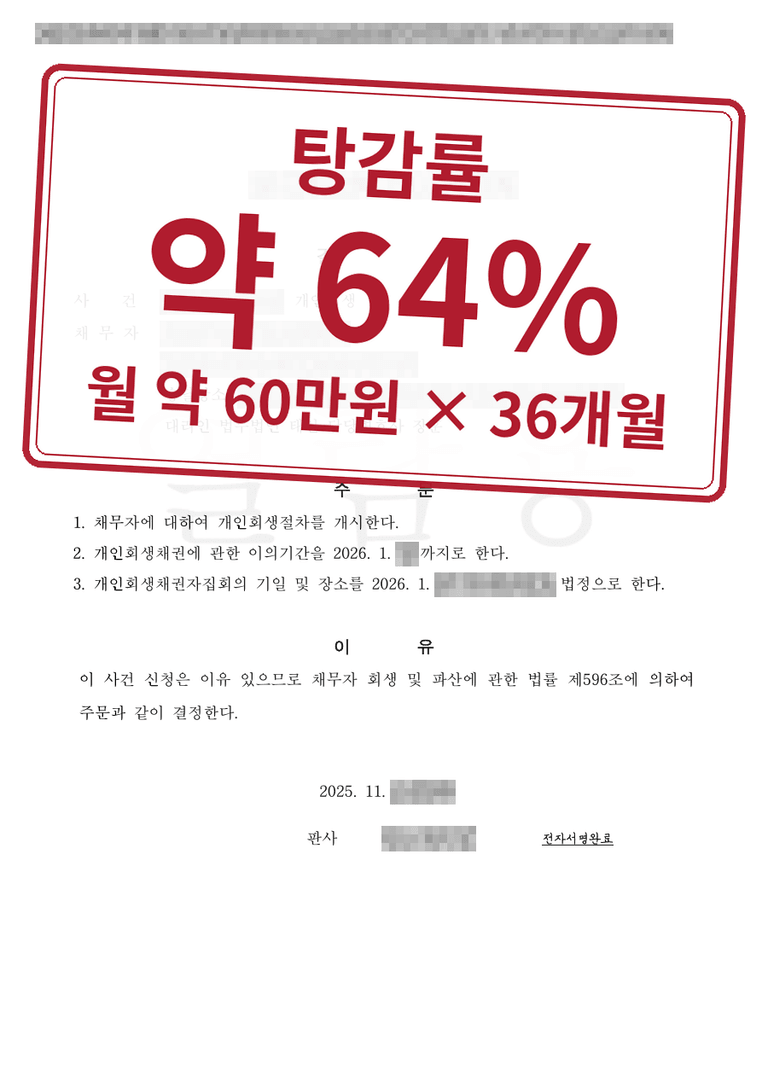
신청 이틀 만에 금지명령을, 두 번째 속행 요청 당일(신청 약 4개월 만)에 개시결정을 받았고 이후 인가결정까지 받았습니다. 월 약 60만원씩 36개월 갚는 계획이 끝까지 유지되었습니다.
비슷한 상황이라면
새 대출로 옛 대출을 갚았다면 완납증명서처럼 확실한 자료가 설득력이 큽니다.
보정 후 결정이 늦어지면 속행 요청으로 절차를 이어 가는 방법이 있습니다.
처분서·판결문
개인정보를 가린 실제 처분서·결정문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신