사건 요약
사회초년생 시절 월급 체불로 생활비를 카드로 메우기 시작한 30대 직장인이 돌려막기를 이어 가다 신용 채무 약 7천만원(전세자금대출 약 1억 9천만원 별도)을 안고 개인회생을 신청했습니다. 회생위원은 최근 1년 대출의 사용처와 급여 입금액·신고 소득의 차이를 설명하라고 요구했습니다.
핵심 쟁점
최근 대출의 사용처를 설명할 수 있는지
전세자금대출을 신용 채무와 구분해 정확히 정리하는 것
변호인의 대응
신청과 함께 금지명령을 신청해 나흘 만에 받고 절차 비용도 신속히 납부
대출 사용내역표로 기존 빚을 막는 데 쓴 흐름을 정리하고, 설명이 어려운 일부는 청산가치에 반영
소득 차이가 연말정산 공제 때문임을 설명하고, 개시 후 채권 변동을 다섯 차례 목록에 반영
결과
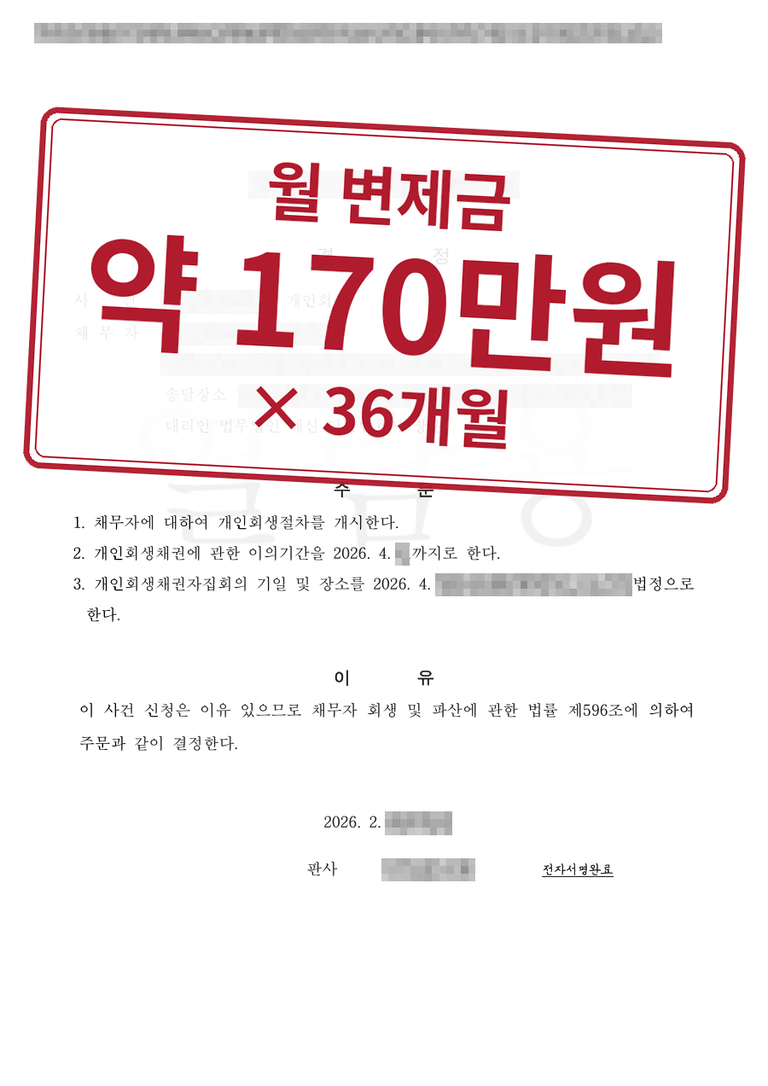
보정서 제출 약 7주 만에 개시결정을, 개시 약 석 달 만에 인가결정을 받았습니다. 월 약 170만원씩 36개월 갚는 계획으로 신용 채무 대부분을 갚되 이자 증가와 추심에서 벗어났습니다.
비슷한 상황이라면
탕감 폭이 작더라도 이자를 멈추고 나눠 갚는 것만으로 개인회생의 의미가 있습니다.
연체가 길어지기 전에 금지명령으로 급여 압류 위험을 막아 두는 것이 좋습니다.
처분서·판결문
개인정보를 가린 실제 처분서·결정문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신