사건 요약
코로나로 가게를 닫았다가 새로 문을 연 30대 소매점 운영자가 사업 확장 대출과 대부업 돌려막기로 집 담보대출 약 1억 2천만원을 포함해 이자 포함 약 3억 7천만원의 빚을 지게 되었습니다. 회생위원은 다섯 차례 보정권고에서 주택담보대출 원리금은 추가 생계비 사유가 아니라며 생계비를 낮추고 기간을 늘리라고 요구했습니다.
핵심 쟁점
담보대출 원리금을 생계비로 인정받을 수 있는지
생계비 상한 안에서 기간을 어떻게 조정해야 채권자에게 불리하지 않은지
변호인의 대응
가족이 함께 가게를 꾸리는 사정과 주거비 부담을 설명하고, 받아들여지지 않자 바로 대안으로 전환
생계비를 상한 안으로 낮춘 37개월·52개월안을 내며 36개월안과의 총액 비교표를 함께 제출
가게 보증금 3천만원을 청산가치에 넣고 누락 채권 두 건을 추가, 후반 권고에는 모두 2주 안에 대응
결과
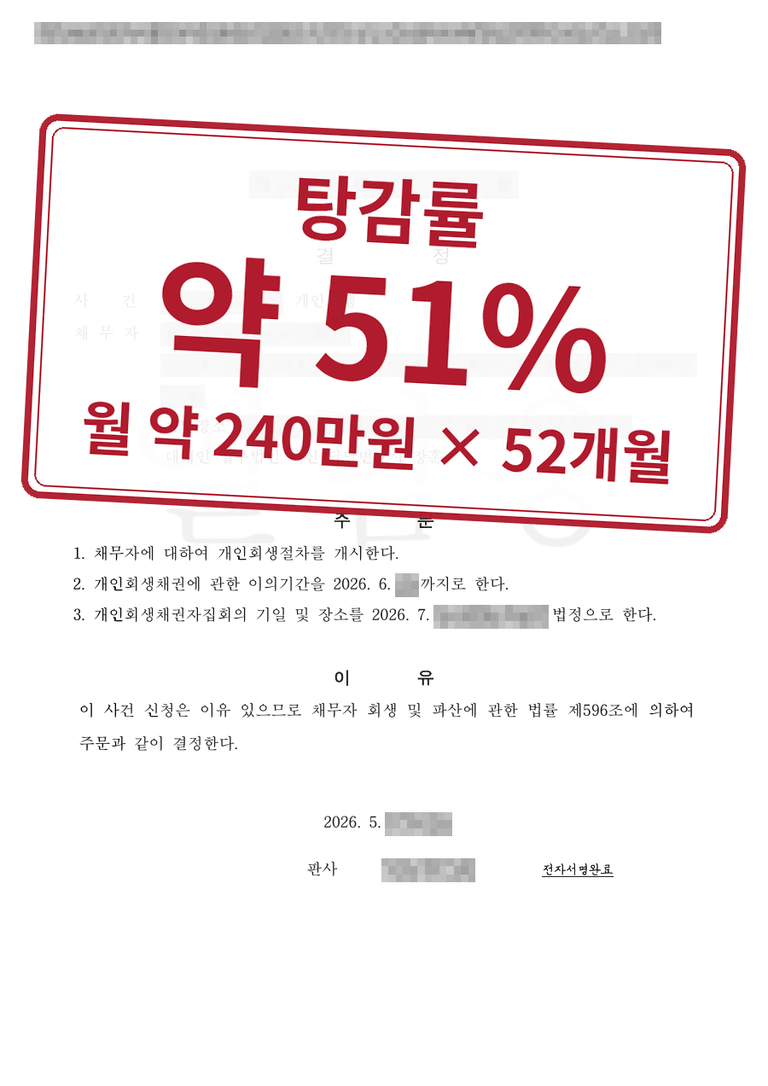
52개월 계획 제출 일주일여 만에 개시결정을, 개시 두 달 반 만에 인가결정을 받았습니다. 월 약 240만원씩 52개월 갚는 계획이며, 집 담보대출은 별도로 갚아 나갑니다.
비슷한 상황이라면
법원이 생계비로 보기 어려운 항목은 오래 다투기보다 기간 조정으로 정리하는 편이 빠를 수 있습니다.
생계비가 줄면 월 변제금이, 기간이 늘면 총액이 늘어난다는 점을 함께 따져야 합니다.
처분서·판결문
개인정보를 가린 실제 처분서·결정문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신