사건 요약
시험·검사 용역 회사의 대표이사가 해외 시험장비를 들여오며 연구개발용이라고 신청해 관세를 부당하게 감면받았다는 혐의로 기소되었고, 회사도 양벌규정으로 함께 재판을 받았습니다. 장비를 외부 위탁 시험에 쓴 사실은 분명해 신청서 기재와 실제 용도가 어긋난다는 주장이 설득력 있어 보였습니다.
핵심 쟁점
위탁받은 시험검사 용역도 관세 감면 대상인 산업기술 연구개발에 해당하는지
감면 대상이라 믿고 용도를 기재한 것이 부정한 방법이나 포탈 고의로 볼 수 있는지
변호인의 대응
해당 쟁점에 확립된 견해가 없고 관련 행정소송에서도 판단이 엇갈렸음을 제시
기업부설연구소와 시험팀을 둔 회사의 실제 조직·사업 구조를 입증
대표이사가 면제 대상으로 판단한 근거를 들어 포탈 고의를 부정
결과
1심은 대표이사와 회사 모두에게 무죄를 선고하고 판결 요지 공시를 명했으며, 검사의 항소는 기각되어 무죄가 유지되었습니다.
비슷한 상황이라면
감면 요건 해석이 엇갈리는 영역이라면 당시 판단의 근거 자료를 꼼꼼히 남겨 두는 것이 중요합니다.
대표자 개인 혐의가 무너지면 이를 전제로 한 법인 책임도 함께 다툴 수 있습니다.
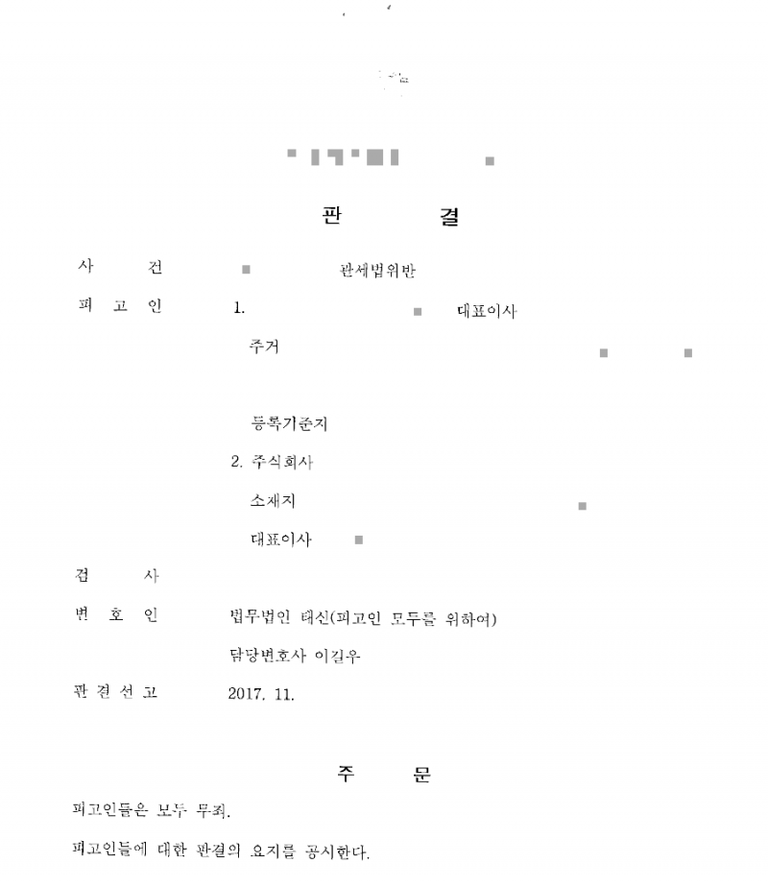
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신