부담부증여는 수증자가 인수한 채무만큼 증여세 과세가액에서 빼고(상속세 및 증여세법 제47조 제1항), 그 채무액 부분은 증여자가 양도한 것으로 보아 양도소득세를 과세합니다(소득세법 제88조 제1호 후단). 채무액 부분의 양도소득세는 양도일이 속하는 달의 말일부터 3개월 안에 신고해야 합니다(같은 법 제105조 제1항 제3호).
다만 배우자·직계존비속 간 부담부증여는 채무를 인수하지 않은 것으로 추정하고, 금융기관 채무 확인 서류 등으로 객관적으로 인정될 때만 공제합니다(상속세 및 증여세법 제47조 제3항, 같은 법 시행령 제36조 제2항·제10조 제1항). 면책적 인수나 자기 돈으로 갚은 사실은 수증자가 증명해야 합니다(대법원 2000. 3. 24. 선고 99두12168 판결).
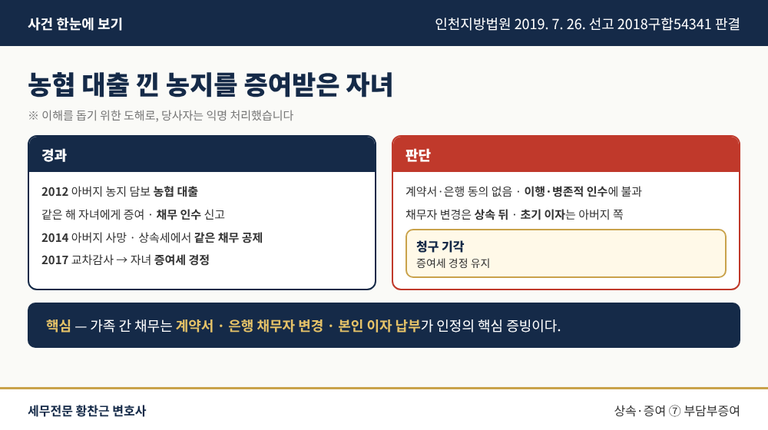
실제 사례 — 농협 대출 낀 농지를 증여받은 자녀
어떤 일이 있었나
K씨는 2012년 아버지에게서 농협 대출이 담보된 농지를 증여받으며 대출을 인수했다고 보고 그 금액을 빼 증여세를 신고했습니다. 2014년 아버지가 사망하자 상속인들은 같은 대출을 아버지 채무로 공제해 상속세를 신고했고, 2017년 지방국세청 감사에서 K씨가 채무를 인수하지 않았다는 지적이 나오자 세무서가 K씨에게 증여세를 경정·고지했습니다.
법원은 어떻게 판단했나
법원은 증여계약서에 채무 인수 내용이 없고, 대출 채무자가 아버지 사망 때까지 그대로였다가 상속을 원인으로 바뀌었으며, 농협의 동의도 없어 이행인수나 병존적 인수에 불과하고, 증여 후 한동안 이자도 아버지 쪽에서 나갔다며 증여세 경정을 유지했습니다(인천지방법원 2019. 7. 26. 선고 2018구합54341 판결).
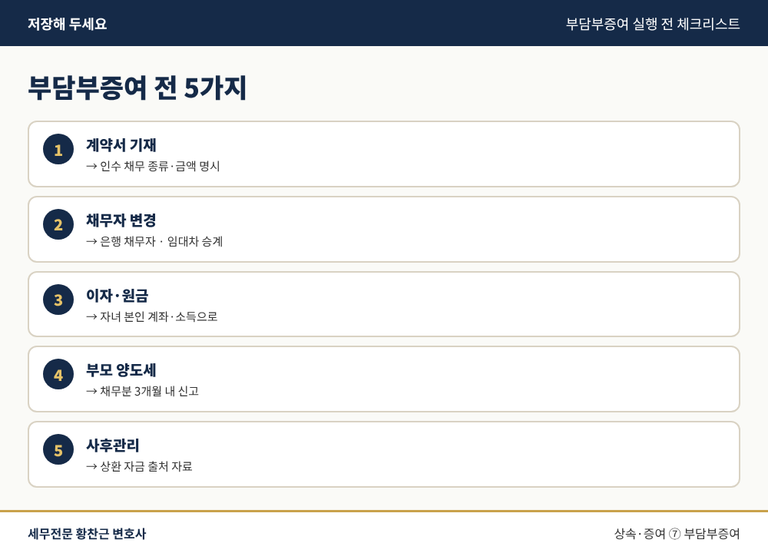
부담부증여 실행 전 체크리스트
증여계약서에 인수 채무의 종류·금액·채권자 명시
은행 채무자 변경 또는 임대차계약 승계
증여 이후 이자·원금은 자녀 본인 계좌·소득에서 납부
부모의 채무액 부분 양도소득세 3개월 내 신고
대출 상환·보증금 반환 때 자금 출처 자료 준비
국세청은 인정된 채무를 전산으로 관리하다가 상환기간이 지나면 누가 갚았는지 해명을 요구하므로, 증여 뒤에도 기록을 계속 남겨야 합니다.
이 지점부터는 변호사가 필요합니다
부담부증여는 증여세·양도소득세·취득세가 함께 걸리고 나중의 상속세 신고와도 맞물려, 채무 범위와 증빙을 처음부터 설계해야 합니다.
대출·전세보증금이 낀 부동산의 부담부증여 구조와 채무 인수 증빙 검토, 채무 공제 부인에 따른 증여세 과세예고와 부채 사후관리 해명 대응, 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.