1세대 1주택 비과세는 거주자를 기준으로 하므로(소득세법 제88조 제6호, 제89조 제1항 제3호), 출국해 비거주자가 된 뒤 판 주택은 원칙적으로 비과세되지 않습니다. 거주자는 주소를 국외로 옮기려 출국한 날의 다음 날 비거주자가 됩니다(같은 법 시행령 제2조의2 제2항).
다만 해외이주나 1년 이상 해외 근무·취학으로 세대 전원이 출국하고 출국일부터 2년 안에 1주택을 팔면 비과세됩니다(같은 법 시행령 제154조 제1항 제2호 나목·다목).
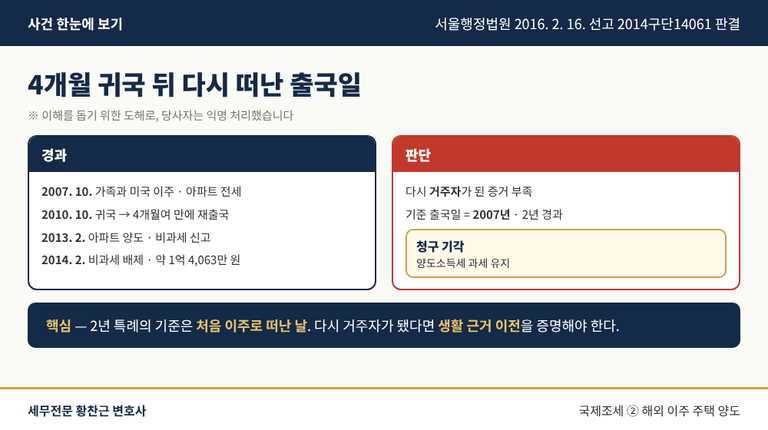
실제 사례 — 4개월 귀국 뒤 다시 떠난 출국일
어떤 일이 있었나
N씨는 2007년 가족과 미국으로 이주한 뒤 2010년 4개월여 귀국했다가 2011. 3. 다시 출국했고, 2013. 2. 서울 아파트를 팔며 2011년 출국일부터 2년 안이라고 비과세를 신고했습니다. 세무서는 비거주자의 양도로 보아 양도소득세 약 1억 4,063만 원을 고지했습니다.
법원은 어떻게 판단했나
법원은 입국 직후 진단·수술 후 4개월여 만에 출국한 점, 귀국 무렵 아파트에 새 전세계약을 맺은 점, 미국 재산 반입이 없고 출국 직후 미국 상가를 장기 임차한 점을 들어 다시 거주자가 되었다고 볼 수 없고, 기준 출국일은 2007년이라며 비과세 배제를 유지했습니다(서울행정법원 2016. 2. 16. 선고 2014구단14061 판결).
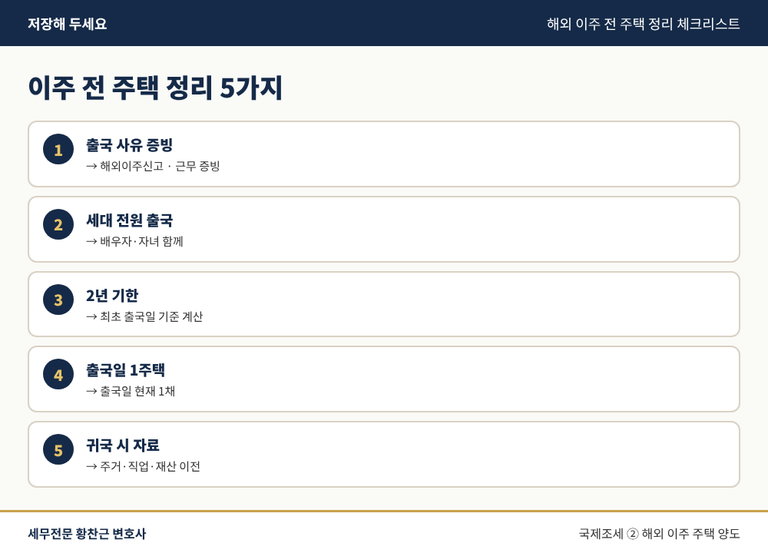
해외 이주 전 주택 정리 체크리스트
해외이주신고 또는 1년 이상 해외 근무·취학 증빙
배우자·자녀 등 세대 전원이 함께 출국하는지
최초 출국일부터 2년 안에 잔금·등기까지 마칠 수 있는지
출국일 현재 국내 주택이 1채인지
다시 귀국한다면 주거·직업·재산 이전 자료 남기기
잠시 귀국해 머문 기간으로는 2년 기한이 다시 시작되지 않습니다.
이 지점부터는 변호사가 필요합니다
해외 이주자의 주택 양도는 거주자 판정과 비과세 특례가 겹치는 사건이어서, 출입국 기록과 생활 자료로 거주 여부를 연도별로 증명해야 합니다.
이민·해외 근무 전 국내 주택 정리 시기와 비과세 특례 검토, 비거주자 양도소득세와 거주자 판정 다툼, 비과세 배제 처분에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.