국내사업장이 없는 외국법인에 영상·오디오 기록물 제작 및 배급업 등 열거된 용역을 공급하고 그 대금을 외국환은행에서 원화로 받거나 정해진 방법으로 받으면 부가가치세 영세율이 적용됩니다(부가가치세법 제24조 제1항 제3호, 같은 법 시행령 제33조 제2항 제1호).
정해진 방법은 외화를 직접 송금받아 외국환은행에 매각하거나 외화예금 계좌에 예치하는 방법 등입니다(같은 법 시행규칙 제22조). 영세율과 별개로, 거주자는 국외에서 생긴 소득도 종합소득세 신고 대상입니다(소득세법 제3조 제1항).
실제 사례 — 외화가 들어왔는데도 영세율이 부인된 자문료
어떤 일이 있었나
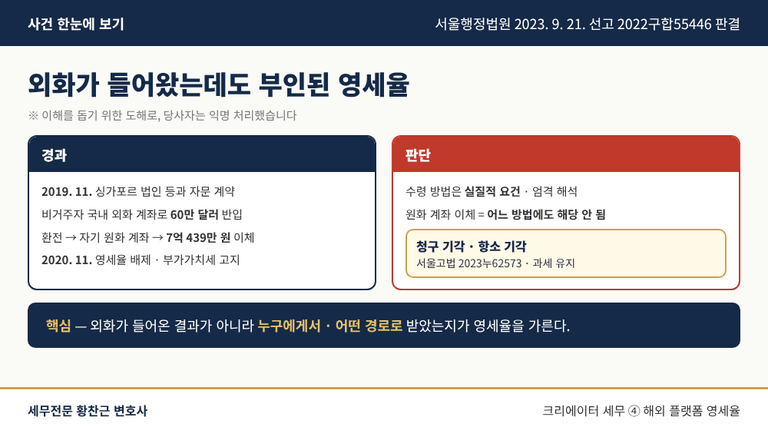
한 컨설팅 회사는 싱가포르 법인 등에 자문을 해 주고, 비거주자가 국내 외화 계좌로 들여온 미화 60만 달러를 원화로 바꿔 자기 원화 계좌에서 이체한 자문료 약 7억 439만 원을 영세율로 신고했습니다. 세무서는 영세율을 배제했고, 다툰 세액은 가산세 포함 약 7,368만 원이었습니다.
법원은 어떻게 판단했나
법원은 대금 수령 방법은 영세율의 실질적 요건이므로 엄격히 해석해야 하고, 비거주자의 원화 계좌에서 원화로 이체받은 것은 어느 방법에도 해당하지 않는다며 청구를 기각했습니다(서울행정법원 2023. 9. 21. 선고 2022구합55446 판결). 항소심도 비과세관행 주장을 배척하고 항소를 기각했습니다(서울고등법원 2024. 10. 2. 선고 2023누62573 판결). 기획재정부 해석과 이를 참조하라는 국세청 회신도 구글 광고수입을 MCN이 외화로 받아 원화로 지급한 경우 영세율이 적용되지 않는다고 보았습니다(기획재정부 부가가치세제과-462, 2022. 10. 13.; 국세청 기준-2021-법무부가-0006, 2022. 10. 17.).
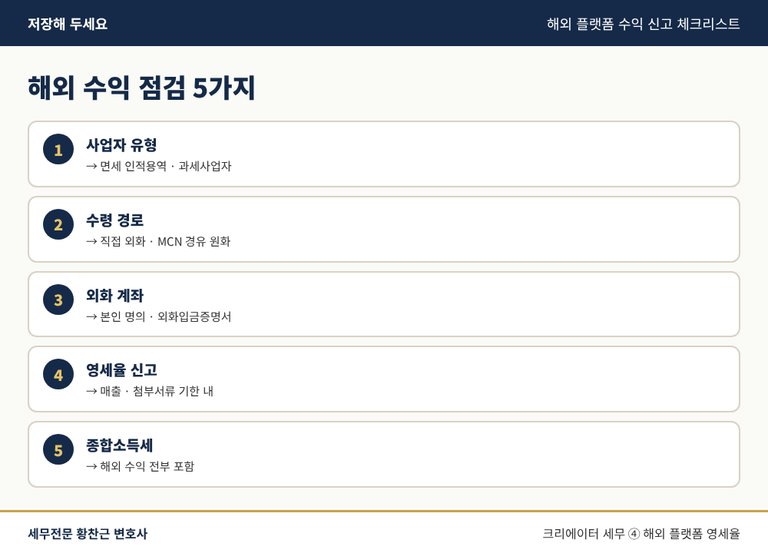
해외 플랫폼 수익 신고 체크리스트
면세 인적용역 사업자인지, 과세사업자인지
플랫폼에서 직접 외화로 받는지, MCN·대행사를 거쳐 원화로 받는지
본인 명의 외화예금 계좌와 외화입금증명서
영세율 매출과 첨부서류를 신고기한 안에 제출했는지
해외 플랫폼 수익 전부를 종합소득세에 포함했는지
영세율은 외화가 들어왔다는 결과가 아니라 누구에게서, 누구 명의 계좌로, 외국환은행을 거쳐 직접 받았는지로 판단합니다.
이 지점부터는 변호사가 필요합니다
영세율 사건은 플랫폼·MCN 계약서와 정산서, 외화 입금과 환전 기록을 시점별로 맞춰 보아야 설명할 수 있습니다.
유튜버·크리에이터의 해외 플랫폼 수익에 대한 영세율 요건과 대금 수령 구조 검토, 영세율 배제·매입세액 환급 거부에 따른 과세예고 대응, 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.