세무공무원은 명백한 탈루 자료, 거래상대방 조사 필요 등 법에 정한 예외가 아니면 같은 세목·같은 과세기간을 다시 조사할 수 없고(국세기본법 제81조의4 제2항), 금지된 재조사에 기초한 과세는 위법합니다(대법원 2006. 6. 2. 선고 2004두12070 판결 등).
이름이 '현지확인'이어도 사업장에서 상당 기간 질문하거나 일정 기간의 장부를 검사하는 등 실질이 세무조사라면 세무조사로 봅니다.
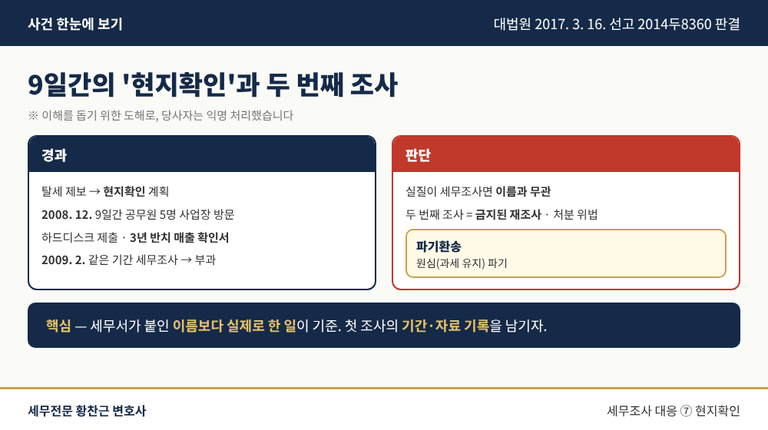
실제 사례 — 9일간의 '현지확인'과 두 번째 조사
어떤 일이 있었나
탈세 제보를 받은 세무공무원 5명이 옥제품 도매업자 O씨의 사업장에서 9일간 '현지확인'을 하며 컴퓨터 하드디스크를 받고 3년 반치 매출액 확인서를 받았습니다. 이후 같은 기간 부가가치세에 대해 세무조사를 다시 실시해 부가가치세를 부과했습니다.
대법원은 어떻게 판단했나
대법원은 첫 번째 조사가 사업장에서 9일간 포괄적으로 질문조사권을 행사하고 과세자료를 확보한 것이어서 세무조사에 해당하므로, 두 번째 조사는 금지된 재조사이고 그에 기초한 부과처분은 위법하다며 원심을 파기했습니다(대법원 2017. 3. 16. 선고 2014두8360 판결).
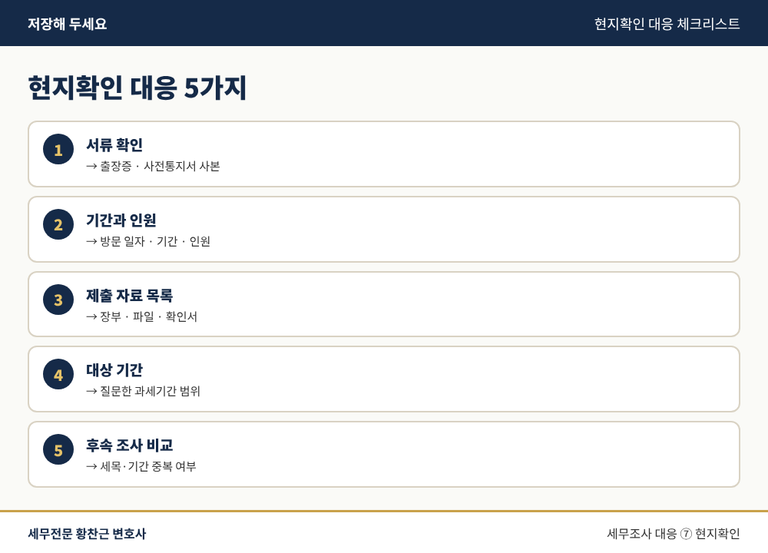
현지확인 대응 체크리스트
현지확인출장증·세무조사 사전통지서 중 무엇을 받았는지 사본 보관
방문 일자, 머문 기간, 나온 공무원 수 기록
장부·컴퓨터 파일·확인서 등 제출 자료 목록 정리
질문과 자료 요구가 어느 과세기간에 걸쳐 있었는지
이후 세무조사의 세목·과세기간이 겹치는지
단순한 사실 확인은 세무조사가 아니므로, 첫 조사 당시 무엇을 얼마나 조사했는지 기록이 결정적입니다.
이 지점부터는 변호사가 필요합니다
중복조사 주장은 과세 전체를 취소시킬 수 있는 절차 쟁점이지만, 첫 조사의 실질과 재조사 예외 사유 해당 여부를 구체적으로 다퉈야 합니다.
현지확인·사실확인 단계의 대응과 기록 정리, 중복조사·절차 위반 검토, 세무조사 결과에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.