세무서장은 납세자가 국세 징수를 피하려고 한 재산 처분에 대해 민법 제406조·제407조를 준용해 사해행위의 취소와 원상회복을 법원에 청구할 수 있습니다(국세징수법 제25조).
이 소송은 취소원인을 안 날부터 1년, 법률행위가 있은 날부터 5년 안에 제기해야 하고(민법 제406조 제2항), 세금이 고지되기 전이라도 그 기초가 되는 법률관계가 있고 곧 납세의무가 성립할 고도의 개연성이 있었다면 보호 대상이 됩니다.
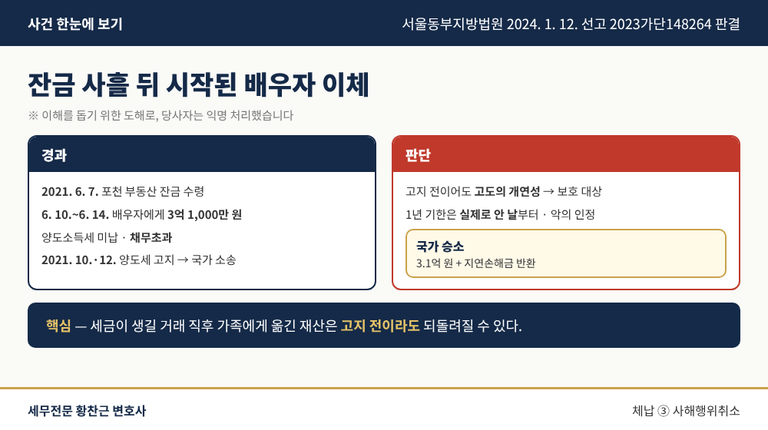
실제 사례 — 잔금 사흘 뒤 시작된 배우자 이체
어떤 일이 있었나
W씨는 2021. 6. 포천 부동산의 잔금을 받은 직후 채무초과 상태에서 배우자에게 모두 3억 1,000만 원을 이체했고, 양도소득세는 내지 않았습니다. 국가는 배우자를 상대로 사해행위취소 소송을 냈습니다.
법원은 어떻게 판단했나
법원은 이체 당시 고지 전이었어도 양도소득세 채권이 성립할 고도의 개연성이 있었고, 제척기간은 세무공무원이 자료를 받아 사해행위를 실제로 안 날부터 진행한다고 보았습니다. 부부가 만든 서류만으로는 채무 변제 주장을 인정하지 않았고, 배우자의 악의도 인정해 3억 1,000만 원과 지연손해금을 국가에 지급하라고 판결했습니다(서울동부지방법원 2024. 1. 12. 선고 2023가단148264 판결).
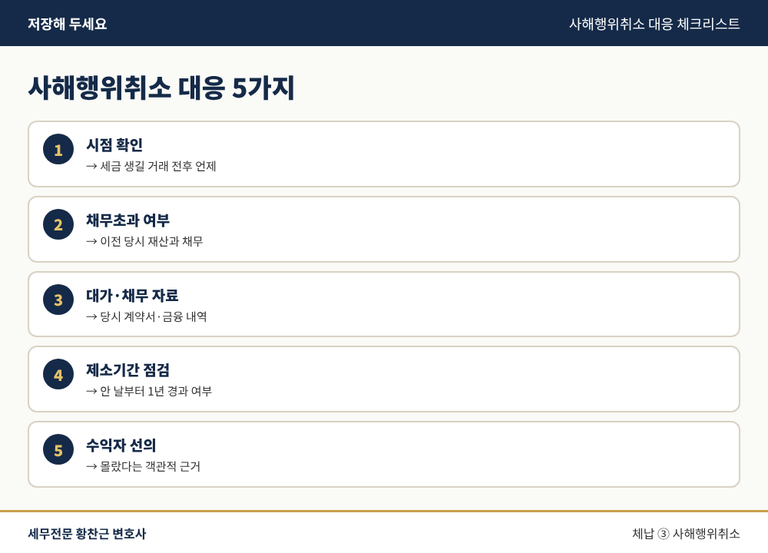
사해행위취소 대응 체크리스트
재산 이전이 세금이 생길 거래 전후 언제 이루어졌는지
이전 당시 적극재산과 채무의 규모(채무초과 여부)
차용·변제라면 당시의 계약서와 금융 거래 내역
국가가 취소원인을 안 날부터 1년이 지났는지
넘겨받은 사람이 사정을 몰랐다는 객관적 근거
가족 사이의 '빌린 돈 상환'이라는 해명은 당시에 만든 객관적인 자료가 없으면 받아들여지기 어렵습니다.
이 지점부터는 변호사가 필요합니다
조세채권 사해행위취소는 민사소송이지만, 전제가 되는 세금과 체납처분 절차까지 함께 봐야 합니다. 피보전채권, 제소기간, 수익자의 선의를 각각 자료로 다퉈야 합니다.
체납 세금과 관련된 국가의 사해행위취소 소송 대응, 가족 간 재산 이전의 대가 관계 정리, 체납 세금 자체에 대한 불복과 분납·징수유예 검토까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.