세무공무원은 세무조사(조세범칙조사 포함) 목적으로 납세자의 장부등을 임의로 보관할 수 없고, 수시조사 사유가 있을 때 임의로 제출된 장부등을 납세자의 동의를 받아 필요한 최소 범위에서만 일시 보관할 수 있습니다(국세기본법 제81조의10 제1항·제2항).
일시 보관하려면 동의서를 받고 보관증을 내줘야 하며, 납세자가 반환을 요청하면 14일 이내에 돌려줘야 합니다. 연장은 납세자보호위원회 심의를 거쳐 한 차례만 가능합니다(같은 조 제3항·제4항).
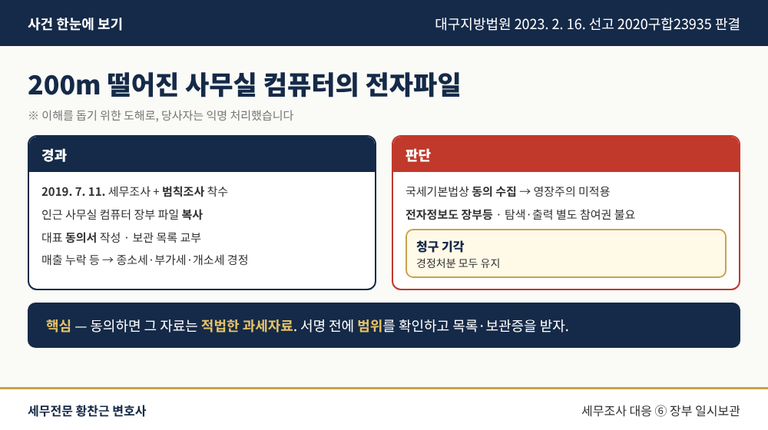
실제 사례 — 200m 떨어진 사무실 컴퓨터의 전자파일
어떤 일이 있었나
대구의 클럽 공동운영자들에 대해 2019년 지방국세청 세무조사와 범칙조사가 함께 진행되었습니다. 조사관은 대표와 함께 인근 사무실로 가 컴퓨터의 장부 파일을 동의를 받아 복사했고, 동의서와 목록을 주고받았습니다. 이후 매출 누락 등으로 종합소득세·부가가치세·개별소비세가 경정되었습니다.
법원은 어떻게 판단했나
법원은 자료가 압수수색이 아니라 국세기본법에 따라 동의를 받아 수집된 것이므로 영장주의가 적용되지 않고, 컴퓨터에 저장된 전자정보도 일시보관 대상인 장부등이며, 동의받은 파일을 탐색·출력할 때 별도의 참여권을 보장할 필요는 없다고 보아 청구를 모두 기각했습니다(대구지방법원 2023. 2. 16. 선고 2020구합23935 판결).
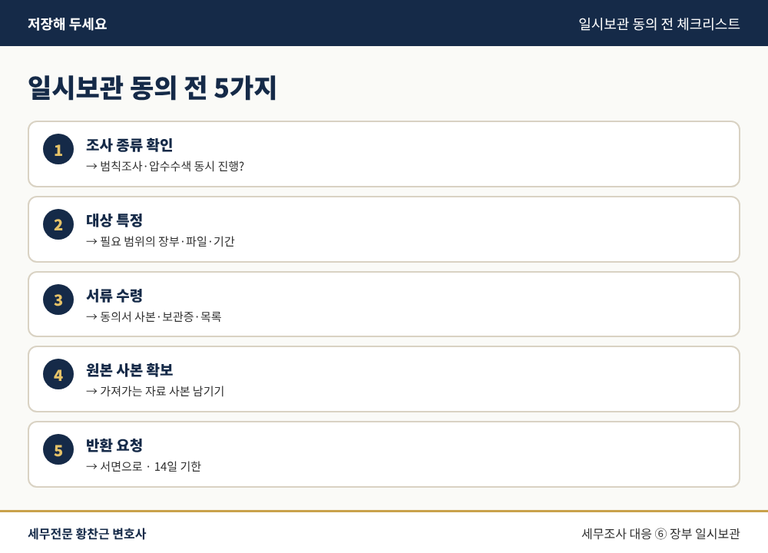
일시보관 동의 전 체크리스트
일반 세무조사인지, 범칙조사·압수수색이 함께 진행되는지
가져갈 장부·파일·기간이 조사 목적에 필요한 범위인지
일시 보관 동의서 사본과 일시 보관증·목록 받아 두기
가져가는 파일과 장부의 사본 미리 남겨 두기
반환 요청은 서면으로, 14일 기한 확인
동의하면 그 범위의 자료는 적법한 과세자료가 되므로, 서명 전에 범위를 확인하고 이의가 있으면 그 자리에서 남겨야 합니다.
이 지점부터는 변호사가 필요합니다
세무조사에 범칙조사나 압수수색이 겹치면 자료 제출과 진술 하나하나가 형사 절차로 이어질 수 있어, 그 단계부터 대응 방식을 정해야 합니다.
세무조사 현장의 장부·전자파일 일시보관 대응, 범칙조사·압수수색이 겹친 사건의 절차 검토, 조사 결과에 대한 과세전적부심사·심판청구·행정소송과 조세범 형사사건까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.