상속 부동산은 상속개시일 현재 시가로 평가하고, 시가를 산정하기 어려울 때만 공시지가 등 보충적 평가방법을 씁니다(상속세 및 증여세법 제60조).
평가기간(상속개시일 전후 6개월)이 지난 뒤의 감정가도 가격변동의 특별한 사정이 없으면 평가심의위원회를 거쳐 시가가 될 수 있습니다(같은 법 시행령 제49조 제1항 단서).
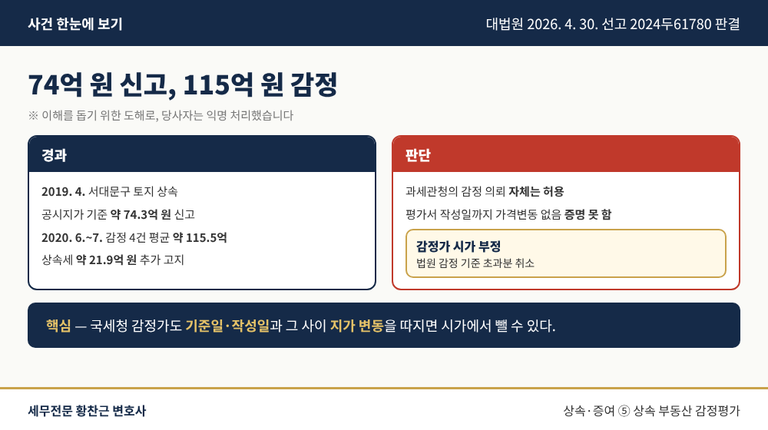
실제 사례 — 74억 원 신고, 115억 원 감정
어떤 일이 있었나
S씨는 상속받은 서울 서대문구 토지를 공시지가 기준 약 74억 원으로 신고했지만, 국세청이 의뢰한 감정 등 네 감정가의 평균 약 115억 원을 시가로 보아 상속세 약 21억 9천만 원이 추가 고지되었습니다.
대법원은 어떻게 판단했나
대법원은 과세관청이 감정을 의뢰하는 것 자체는 허용되지만, 감정가를 시가로 쓰려면 상속개시일부터 감정평가서 작성일까지 가격변동의 특별한 사정이 없다는 점을 과세관청이 증명해야 한다고 보았습니다. 지가 상승을 고려하면 네 감정가 평균은 시가가 아니라며, 법원 감정 기준 정당세액을 넘는 부분을 취소한 원심을 유지했습니다(대법원 2026. 4. 30. 선고 2024두61780 판결).
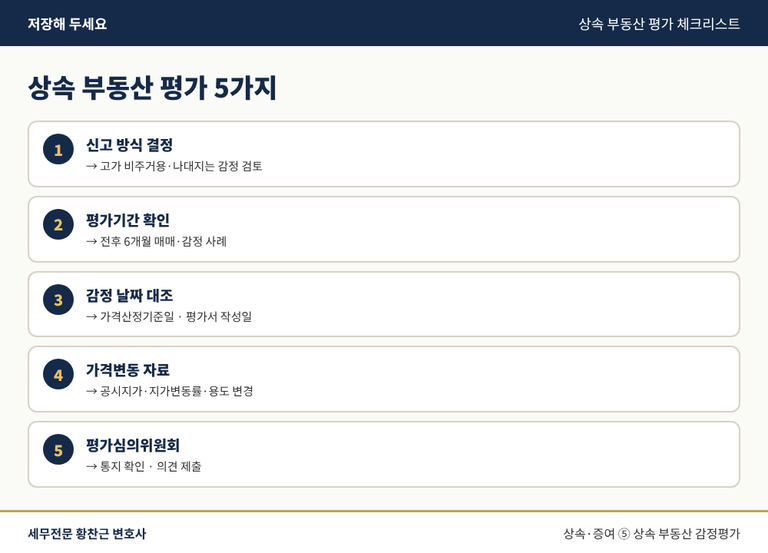
상속 부동산 평가 체크리스트
고가 비주거용 부동산·나대지는 신고 단계 감정 여부 검토
상속개시일 전후 6개월 안의 매매·감정 사례 확인
국세청 감정의 가격산정기준일과 평가서 작성일 대조
공시지가·지역 지가변동률 등 가격변동 자료 정리
평가심의위원회 통지와 의견 제출 기회 챙기기
국세청 감정가도 기준일과 작성일 사이의 가격 변동을 따지면 시가에서 배제될 수 있습니다.
이 지점부터는 변호사가 필요합니다
감정가 상속세 사건은 감정의 내용과 절차, 법원 감정까지 이어지는 다툼이어서 단계마다 무엇을 주장하느냐가 최종 세액을 좌우합니다.
상속·증여 부동산의 신고 단계 평가 전략, 국세청 감정평가와 평가심의위원회 대응, 감정가 상속세에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.