특수관계인에게 시가보다 싸게 양도해 시가와의 차액이 3억 원 이상이거나 시가의 5% 이상이면 양도가액을 시가로 보아 양도소득세를 다시 계산합니다(소득세법 제101조 제1항, 시행령 제167조 제3항·제4항).
시가는 양도일 전후 각 3개월 안의 해당 재산 매매가액·감정가액 등으로 정하고(같은 조 제5항), 싸게 산 특수관계인에게는 증여세가 과세될 수 있습니다(상속세 및 증여세법 제35조).
실제 사례 — 평당 150만 원에 넘긴 땅
어떤 일이 있었나
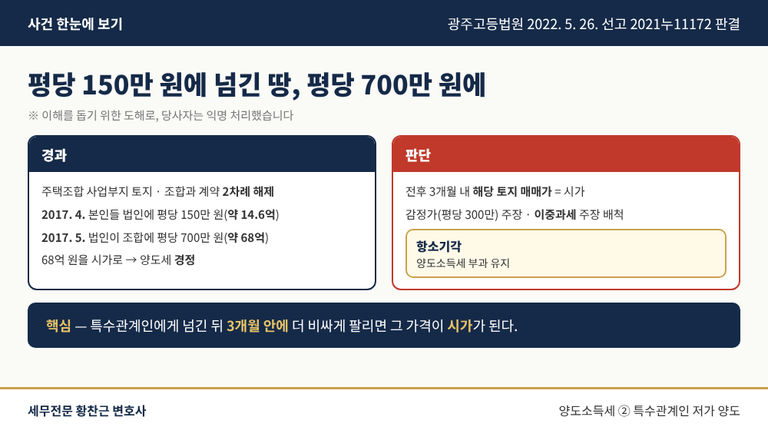
P씨 등은 지역주택조합 사업부지에 있는 토지를 본인들이 각 50% 출자한 법인에 평당 150만 원(약 14억 5,800만 원)에 넘겼고, 그 법인은 두 달도 안 돼 조합에 평당 700만 원(약 68억 400만 원)에 팔았습니다. 세무서는 68억 400만 원을 시가로 보아 양도소득세를 다시 부과했습니다.
항소심은 어떻게 판단했나
법원은 양도일 전후 3개월 안에 해당 토지의 매매사실이 있으면 그 가격이 시가이고, 사업상 꼭 필요한 토지여서 높은 가격이 형성된 것일 뿐 부당한 가격이 아니라고 보았습니다. 감정가(평당 300만 원)를 시가로 보아야 한다는 주장과 법인세와의 이중과세 주장도 받아들이지 않았습니다(광주고등법원 2022. 5. 26. 선고 2021누11172 판결).
특수관계인 거래 체크리스트
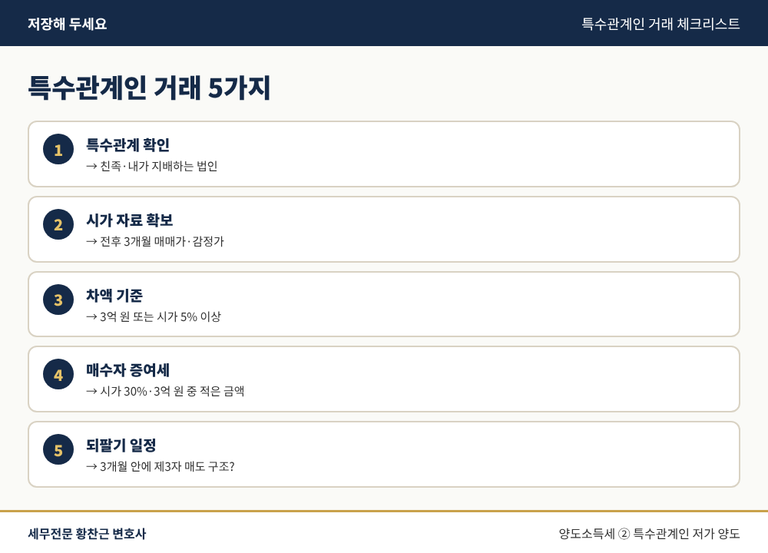
거래 상대방이 친족·내가 지배하는 법인 등 특수관계인인지
양도일 전후 3개월 내 매매가액·감정가액 자료 확보
시가와 거래가액 차이가 3억 원 또는 시가 5% 이상인지
매수자 증여세 기준(시가 30%와 3억 원 중 적은 금액) 확인
넘겨받은 쪽이 3개월 안에 되파는 구조인지 점검
감정가를 받아 두었더라도 같은 재산의 실제 거래가액이 있으면 그 가격이 시가가 될 수 있습니다.
이 지점부터는 변호사가 필요합니다
부당행위계산부인 사건의 핵심은 시가이고, 같은 거래에 양도소득세·증여세·법인세가 함께 걸릴 수 있어 전체 구조를 놓고 대응해야 합니다.
가족·법인과의 부동산 거래 전 시가 검토, 부당행위계산부인과 매수자 증여세에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.