조세 회피 목적으로 남의 명의로 사업하면 2년 이하 징역 또는 2천만 원 이하 벌금, 자기 명의를 빌려주면 1년 이하 징역 또는 1천만 원 이하 벌금입니다(조세범 처벌법 제11조).
세금은 실질과세 원칙에 따라 실제 귀속자에게 부과해야 하고(국세기본법 제14조 제1항), 대표자 상여 처분의 '대표자'도 실제로 회사를 운영한 사람이어야 합니다(대법원 2010. 12. 23. 선고 2008두10461 판결 등).
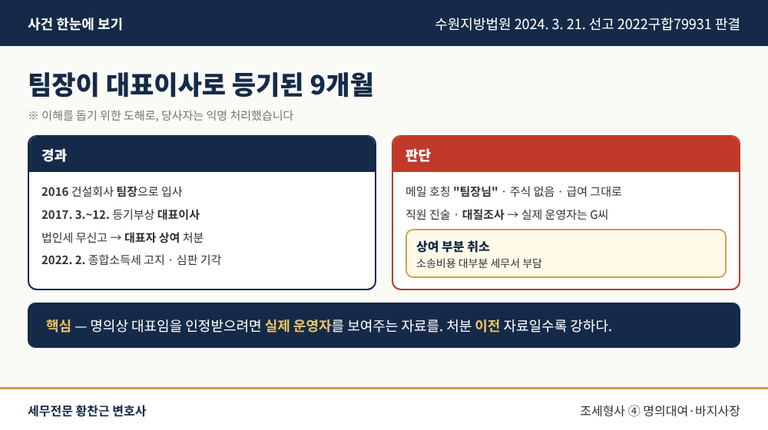
실제 사례 — 팀장이 대표이사로 등기된 9개월
어떤 일이 있었나
건설회사 팀장 M씨는 2017년 약 9개월간 법인등기부에 대표이사로 올라 있었습니다. 회사가 법인세를 신고하지 않자 세무서는 그 기간 소득을 대표자 상여로 처분하고 M씨에게 종합소득세를 고지했습니다.
법원은 어떻게 판단했나
법원은 대표이사 등재 기간에도 업무 메일에서 '팀장님'으로 불렸고, 주식이 없었으며, 급여도 그대로였고, 직원들과 대질조사 진술 모두 실제 운영자를 G씨로 가리킨다는 점에서 M씨가 실제 대표였는지 상당한 의문이 든다며 상여 처분 부분을 취소했습니다(수원지방법원 2024. 3. 21. 선고 2022구합79931 판결).
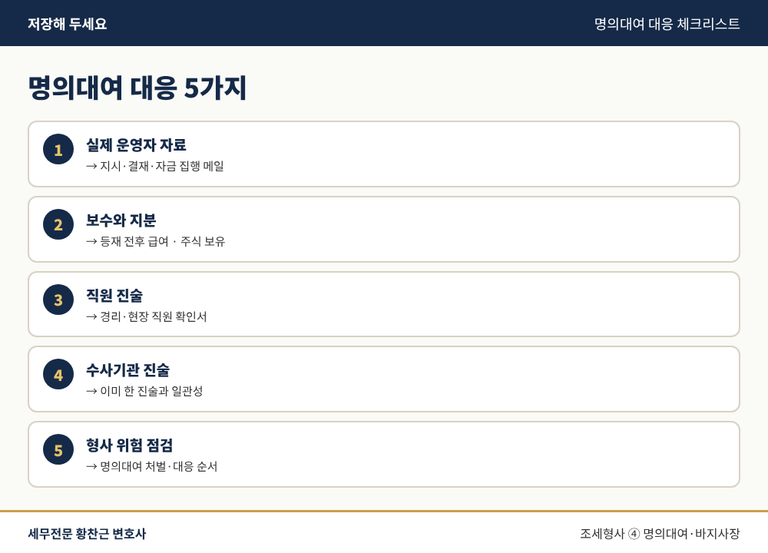
명의대여 대응 체크리스트
업무 지시·결재·자금 집행을 누가 했는지 보여주는 자료
대표이사 등재 전후 급여 변화와 주식 보유 여부
경리·현장 직원의 구체적인 진술과 확인서
고소·진정 사건 등에서 이미 한 진술과의 일관성
명의대여 형사처벌 가능성과 대응 순서 검토
과세처분 이전에 만들어진 자료일수록 신빙성이 높으므로, 실제 운영자에 관한 자료를 서둘러 확보해야 합니다.
이 지점부터는 변호사가 필요합니다
명의대여 사건은 세금 불복과 형사책임이 겹쳐 있어, 실제 운영자를 밝히는 주장과 진술의 범위·순서를 함께 설계해야 합니다.
명의대여로 인한 종합소득세·부가가치세 고지와 대표자 상여 처분 불복, 실제 운영자 입증, 조세범 처벌법상 명의대여 형사사건 대응까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.