
사건 개요
의뢰인은 1999년부터 서울 송파구의 한 건물 1층 전체를 임차해 영업해 온 상가 임차인입니다. 최초 보증금은 1억 원이었고, 2000년에 보증금을 3억 원으로 올리면서 전세금 3억 원으로 전세권변경등기도 마쳤습니다. 이후 25년 동안 계약서를 여러 차례 새로 쓰면서도 보증금은 늘 3억 원으로 적혔습니다.
2024년 건물을 증여받은 새 소유자도 처음에는 보증금 3억 원으로 계약서를 썼습니다. 그런데 증여세 신고 과정에서 "실제로 받은 보증금은 1억 원뿐이고, 3억 원은 임차인의 대출을 위해 서류만 꾸민 것"이라고 주장하며, 반환할 보증금이 약 4,300만 원을 넘지 않는다는 채무부존재확인 소송을 냈습니다. 2억 원을 추가로 건넨 영수증이나 이체기록은 남아 있지 않았습니다.
쟁점
직접 증거 없이 25년 전 2억 원 추가 지급 사실을 증명할 수 있는가
연체 차임 외에 보증금에 대한 부가가치세(간주임대료분)까지 보증금에서 공제되는가
보증금 반환과 전세권등기 말소 중 무엇이 먼저 이행되어야 하는가
대응
반소로 보증금 반환을 청구하면서, 하나의 결정적 증거에 기대지 않고 서로 출처가 다른 자료를 겹쳐 쌓는 방식으로 대응했습니다.
2011년부터 2024년까지 모든 계약서에 들어간 "원시계약에 의하여 기 영수한 임대차보증금 3억 원을 승계하여 영수한 것으로 한다"는 문구
2000년 전세금을 3억 원으로 변경한 등기가 지금까지 유지되어 온 사실
금융거래정보 제출명령으로 확인한, 변경등기 며칠 전 종전 임대인 계좌에 2억 3,385만 원이 입금된 내역
과세정보 제출명령으로 확인한 임대인과 임차인 양쪽의 세무신고 금액과 변경 시점
임대인 측 증인의 법정 진술 중 새 소유자의 주장과 어긋나는 부분
결과
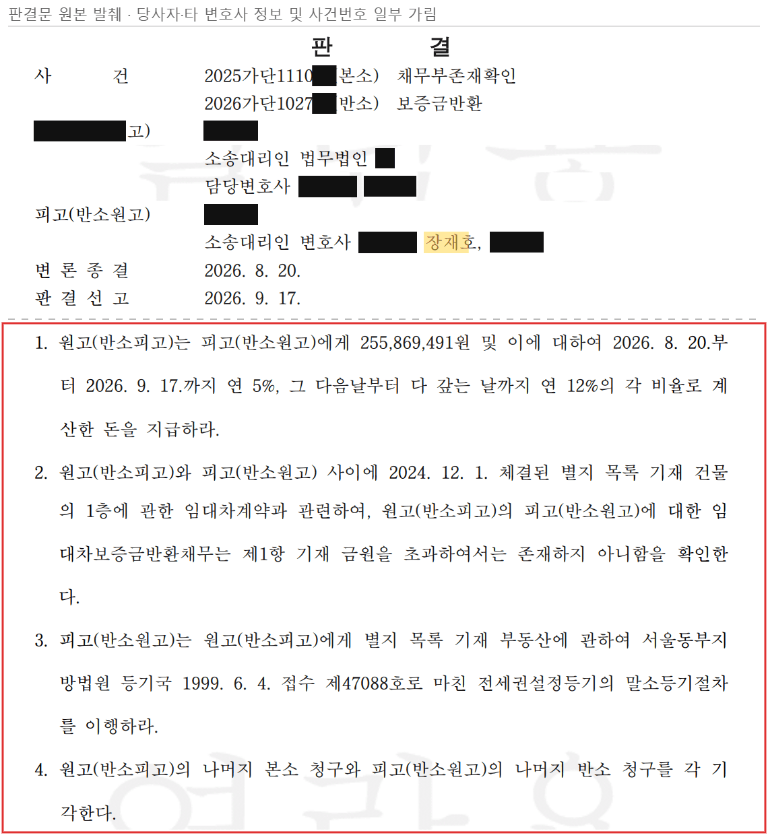
서울동부지방법원 2025가단1110**(본소), 2026가단1027**(반소), 2026. 9. 17. 선고 제1심 판결
법원은 위 사정을 종합해 임대차보증금을 3억 원으로 인정했습니다. 새 소유자가 증여세 신고 과정에서 처음 알게 되었다는 주장도 증인 진술에 비추어 믿기 어렵다고 보았습니다.
연체 차임과 관리비, 인도일까지의 차임, 연체료 합계 약 4,413만 원만 공제하고, 임대인에게 2억 5,586만 원을 반환하라고 명했습니다(반소 청구액 2억 6,190만 원). 가집행도 선고되었습니다.
20년 넘게 보증금 부가가치세를 청구하지도, 세금계산서를 발행하지도 않은 사정을 들어 부가세를 받지 않기로 묵시적으로 합의했다고 보고, 부가세 공제 주장은 받아들이지 않았습니다.
계약서 조항에 따라 전세권 말소가 먼저라는 임대인 측 주장은 받아들여졌고, 지연손해금은 말소서류를 실제로 제공한 날부터 인정되었습니다.
시사점
오래된 보증금은 영수증이 없어도 계약서의 승계 문구, 등기, 계좌 흐름, 세무신고처럼 서로 독립된 자료가 한 방향을 가리키면 인정될 수 있습니다.
금융거래정보나 과세정보 제출명령으로 상대방 쪽에 있는 자료를 법원을 통해 확보하는 것이 중요했습니다.
전세권등기가 함께 있는 임대차는 계약서상 말소와 반환의 선후를 확인하고, 말소서류를 먼저 제공해 두어야 지연이자를 받을 수 있습니다.
※ 위 결과는 제1심 판결 기준이며, 개별 사건의 결과는 사실관계와 증거에 따라 달라질 수 있습니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.