안녕하세요, 검사출신변호사 서원일입니다.
본 블로그 포스팅을 통하여 다양한 형사사건 법률정보와 성공사례를 소개하고 있습니다.
세법을 위반한 행위 중 그 위법성과 반사회성이 중대하여 특별히 형벌로써 다스려야 할 행위를 '조세범'이라고 하며, 조세범은 크게 조세포탈에 관련된 탈세범과 조세행정질서 위반에 관한 조세질서범으로 나눌 수 있습니다. 조세범처벌법위반죄는 국가의 정당한 조세징수권 행사에 심각한 장애를 초래하고 건전한 상거래 질서와 조세정의를 훼손하는 중대한 범죄에 해당합니다.
이번 글에서는 조세범처벌법위반 세금계산서 관련범(조세범처벌법 제10조)에 대하여 특정범죄가중법과 함께 알아보겠습니다. 조세범처벌법위반 사건은 면밀하고 전문적인 검토가 필요한 사건이므로 꼭 변호사의 전문적인 상담과 조력을 받으시기 바랍니다.
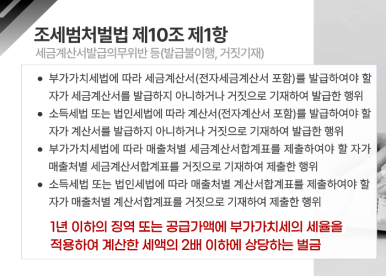
세금계산서 발급의무위반 등 (조세범처벌법 제10조 제1항)
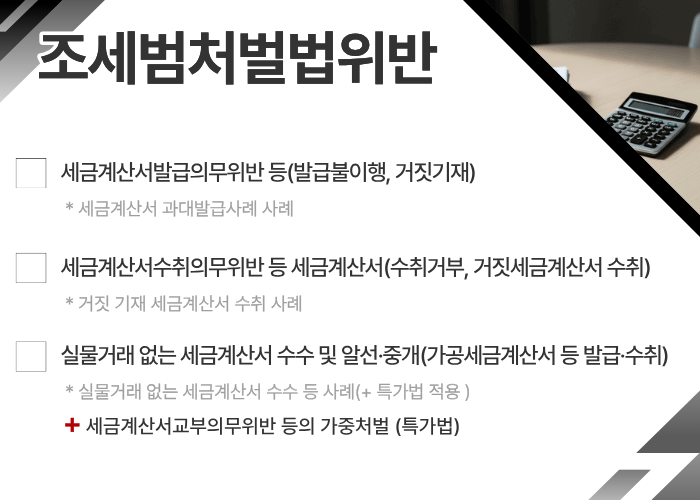
다음 중 어느 하나에 해당하는 행위를 한 자는 1년 이하의 징역 또는 공급가액에 부가가치세의 세율을 적용하여 계산한 세액의 2배 이하에 상당하는 벌금으로 처벌받습니다(조세범처벌법 제10조 제1항).
부가가치세법에 따라 세금계산서(전자세금계산서 포함)를 발급하여야 할 자가 세금계산서를 발급하지 아니하거나 거짓으로 기재하여 발급한 행위
소득세법 또는 법인세법에 따라 계산서(전자계산서 포함)를 발급하여야 할 자가 계산서를 발급하지 아니하거나 거짓으로 기재하여 발급한 행위
부가가치세법에 따라 매출처별 세금계산서합계표를 제출하여야 할 자가 매출처별 세금계산서합계표를 거짓으로 기재하여 제출한 행위
소득세법 또는 법인세법에 따라 매출처별 계산서합계표를 제출하여야 할 자가 매출처별 계산서합계표를 거짓으로 기재하여 제출한 행위
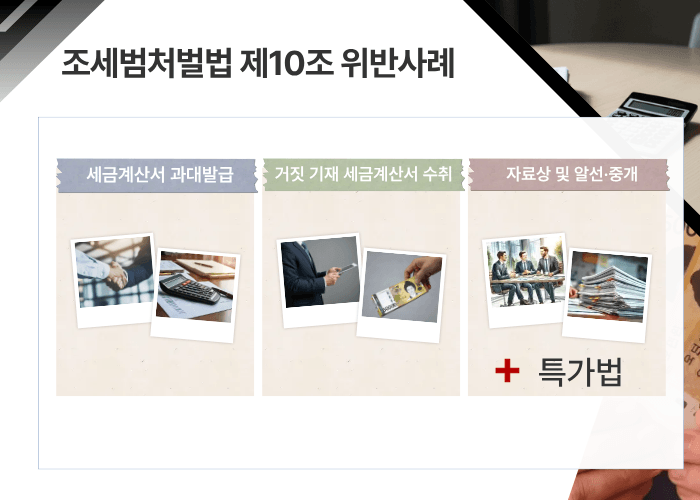
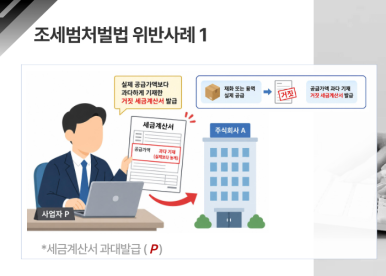
세금계산서 과대발급 사례: 사업자 P는 사무실에서, 실제로는 주식회사 A에 공급한 재화 또는 용역의 공급가액을 과다하게 기재한 거짓 세금계산서를 발급하였습니다(세금계산서 과대발급, 조세범처벌법 제10조 제1항 제1호).
세금계산서 수취의무위반 등 (조세범처벌법 제10조 제2항)
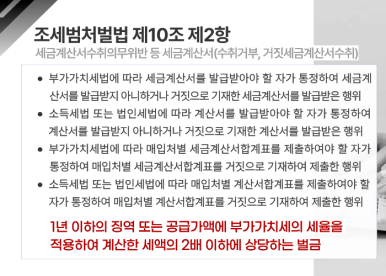
다음 중 어느 하나에 해당하는 행위를 한 자는 1년 이하의 징역 또는 매입금액에 부가가치세의 세율을 적용하여 계산한 세액의 2배 이하에 상당하는 벌금으로 처벌받습니다(조세범처벌법 제10조 제2항).
부가가치세법에 따라 세금계산서를 발급받아야 할 자가 통정하여 세금계산서를 발급받지 아니하거나 거짓으로 기재한 세금계산서를 발급받은 행위
소득세법 또는 법인세법에 따라 계산서를 발급받아야 할 자가 통정하여 계산서를 발급받지 아니하거나 거짓으로 기재한 계산서를 발급받은 행위
부가가치세법에 따라 매입처별 세금계산서합계표를 제출하여야 할 자가 통정하여 매입처별 세금계산서합계표를 거짓으로 기재하여 제출한 행위
소득세법 또는 법인세법에 따라 매입처별 계산서합계표를 제출하여야 할 자가 통정하여 매입처별 계산서합계표를 거짓으로 기재하여 제출한 행위
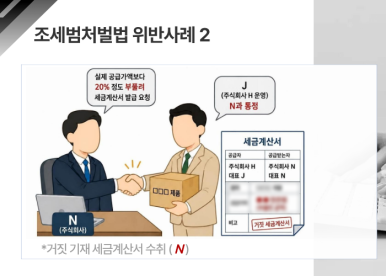
거짓 기재 세금계산서 수취 사례: N은 본인 소유의 주식회사 사무실에서, 주식회사 H로부터 제품을 공급받으면서 주식회사 H를 운영하는 J와 통정하여 실제 공급가액보다 약 20% 부풀려 거짓으로 적힌 세금계산서를 발급받았습니다(거짓 기재 세금계산서 수취, 조세범처벌법 제10조 제2항 제1호).
실물거래 없는 세금계산서 수수 및 알선·중개 (조세범처벌법 제10조 제3항·제4항)
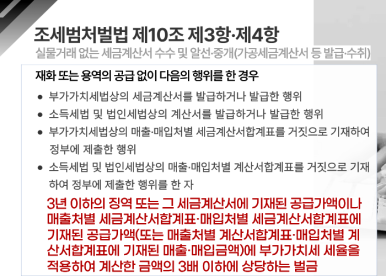
재화 또는 용역의 공급 없이 다음 중 어느 하나에 해당하는 행위를 한 자는 3년 이하의 징역 또는 그 세금계산서에 기재된 공급가액이나 매출처별·매입처별 세금계산서합계표(또는 계산서합계표)에 기재된 공급가액·매출입금액에 부가가치세 세율을 적용하여 계산한 금액의 3배 이하에 상당하는 벌금으로 처벌받습니다(조세범처벌법 제10조 제3항).
부가가치세법상의 세금계산서를 발급하거나 발급받은 행위
소득세법 및 법인세법상의 계산서를 발급하거나 발급받은 행위
부가가치세법상의 매출·매입처별 세금계산서합계표를 거짓으로 기재하여 정부에 제출한 행위
소득세법 및 법인세법상의 매출·매입처별 계산서합계표를 거짓으로 기재하여 정부에 제출한 행위
정상에 따라 징역형과 벌금형이 병과될 수 있으며(조세범처벌법 제10조 제5항), 위와 같은 행위를 알선하거나 중개한 자도 동일하게 처벌됩니다(조세범처벌법 제10조 제4항. 세무사·공인회계사 및 변호사는 가중처벌됩니다).
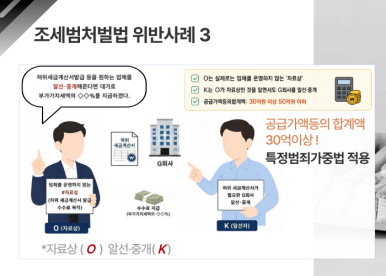
실물거래 없는 세금계산서 수수 알선 사례(특가법 적용): O는 실제로는 업체를 운영하지 않으면서 오직 허위세금계산서 발급 수수료를 받기 위한 이른바 '자료상'으로, K에게 "허위세금계산서 발급 등을 원하는 업체를 알선·중개해주면 대가로 부가가치세액의 일정 비율을 지급하겠다"고 제안하였습니다. K는 O가 자료상임을 알면서도 허위 세금계산서를 필요로 하는 업체(G회사)를 알선하고 O로부터 수수료를 받았습니다(공급가액등의 합계액 30억원 이상 50억원 이하 — 자료상 O는 허위세금계산서 등 발급, 알선자 K는 발급 알선, 특정범죄가중법 제8조의2 제1항 제2호·제2항).
세금계산서 관련 범죄의 가중처벌 (특정범죄가중법 제8조의2)
영리를 목적으로 조세범처벌법 제10조 제3항(허위 세금계산서 수수 등) 및 제4항(알선·중개) 전단의 죄를 범한 사람은 다음과 같이 가중처벌됩니다.
공급가액등의 합계액 50억원 이상: 3년 이상의 유기징역 (특정범죄가중법 제8조의2 제1항 제1호)
공급가액등의 합계액 30억원 이상 50억원 미만: 1년 이상의 유기징역 (특정범죄가중법 제8조의2 제1항 제2호)
또한 이 범죄는 공급가액등의 합계액에 부가가치세의 세율을 적용하여 계산한 세액의 2배 이상 5배 이하의 벌금이 병과됩니다.
공급가액등의 합계액: 세금계산서 및 계산서에 기재된 공급가액이나, 매출처별·매입처별 세금계산서합계표에 기재된 공급가액 또는 매출·매입금액의 합계액을 말합니다.
마치며
조세범처벌법위반범죄 및 세금계산서 관련 범죄에 대한 신속하고 전문적인 법률대응을 원하신다면 검사출신변호사 서원일의 도움을 받으시기 바랍니다. 다수의 사건경험과 성공사례를 바탕으로 고객분들께 도움드리겠습니다. 고객님의 상담내용은 비밀유지의무에 따라 철저하게 보호되고 있음을 안내드립니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.