연간 수입금액이 100억 원 미만인 납세자의 세무조사 기간은 20일 이내이고, 연장은 최초는 관할 세무관서의 장, 2회 이후는 관할 상급 세무관서의 장의 승인을 받아 각각 20일 이내에서 할 수 있습니다(국세기본법 제81조의8 제2항·제3항).
다만 현금거래 누락·차명계좌·이중장부 등 탈루 혐의 조사는 기간 제한을 받지 않고, 자료 제출 지연이나 연기 사유가 있는 납세자의 중지 신청 등으로 조사를 중지한 기간은 조사 기간에 산입하지 않습니다(같은 조 제3항 단서·제4항). 연장할 때는 사유와 기간을, 중지할 때는 사유를 문서로 통지해야 합니다(같은 조 제7항).
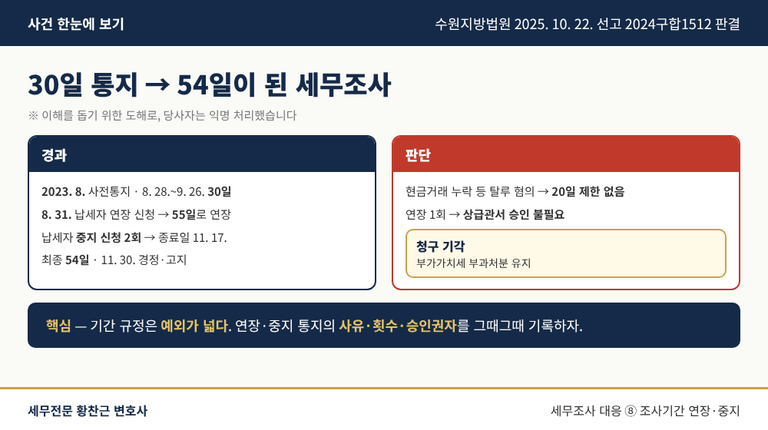
실제 사례 — 30일 통지, 연장 1회와 중지 2회 끝에 54일이 된 조사
어떤 일이 있었나
해외직구 구매대행업자 A씨는 30일 일정의 세무조사 통지를 받은 뒤 소명자료 준비를 이유로 스스로 연장을 신청했고, 이후 두 차례 중지를 신청했습니다. 조사 기간은 54일이 되었고, A씨는 수입금액 100억 원 미만이므로 20일 한도와 상급관서 승인 요건을 어겼다며 부가가치세 부과처분 무효확인을 구했습니다.
법원은 어떻게 판단했나
법원은 현금거래 누락 등 탈루 혐의 조사여서 20일 제한이 적용되지 않고, 연장은 1회뿐이라 세무서장 승인으로 충분하다며 청구를 기각했습니다. 종료일이 더 늦춰진 데에는 A씨 본인의 중지 신청도 있었습니다(수원지방법원 2025. 10. 22. 선고 2024구합1512 판결).
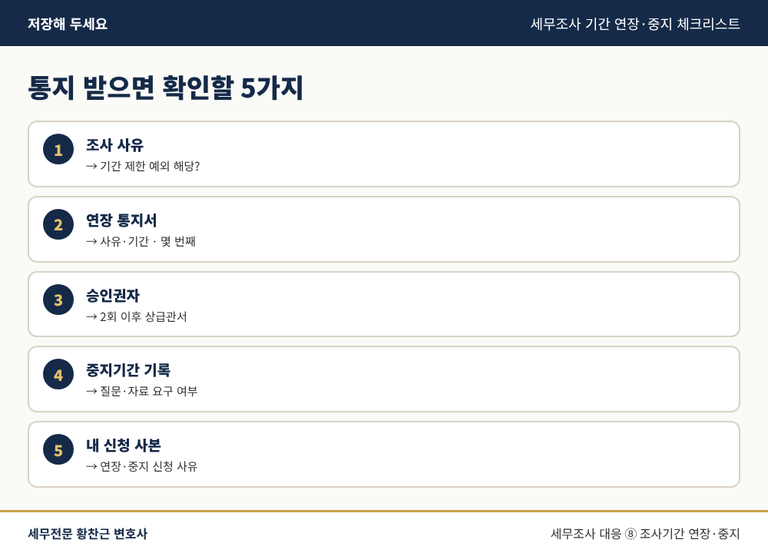
세무조사 기간 연장·중지 대응 체크리스트
조사 사유가 기간 제한 예외(현금거래 누락 등)에 해당하는지
연장 사유와 기간이 문서로 통지됐는지, 몇 번째 연장인지
2회 이후 연장이라면 상급 세무관서 승인이 있었는지
중지기간 중 질문·장부 요구·방문이 있었는지 날짜별 기록
내가 낸 연장·중지 신청서의 사유와 날짜 사본 보관
기간 규정은 예외가 넓고, 납세자가 직접 낸 연장·중지 신청은 나중에 기간을 다툴 근거를 줄이므로 조사 중의 기록이 중요합니다.
이 지점부터는 변호사가 필요합니다
세무조사 기간 다툼은 조사 도중 남긴 기록으로 결론이 나고, 기간 위반만으로 과세 전체를 다투기는 쉽지 않아 과세 내용에 대한 소명도 함께 준비해야 합니다.
세무조사 기간 연장·중지 통지의 요건 검토, 조사 진행 중 절차 위반 여부 기록과 대응, 세무조사 결과에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.