법인이 특수관계인에게서 자산을 시가보다 높은 가액으로 매입하거나 현물출자받아 조세 부담을 부당하게 줄이면 부당행위계산부인이 적용되고(법인세법 제52조, 같은 법 시행령 제88조 제1항 제1호), 시가와의 차액이 3억 원 이상이거나 시가의 5% 이상일 때 적용됩니다(같은 조 제3항).
시가는 일반 거래가격, 감정가액(둘 이상이면 평균), 상속세 및 증여세법상 보충적 평가액 순으로 정하고(같은 법 시행령 제89조 제1항·제2항), 차액은 익금산입 후 귀속자에게 상여 등으로 처분됩니다.
실제 사례 — 7필지 현물출자, 결론이 갈린 이유
어떤 일이 있었나
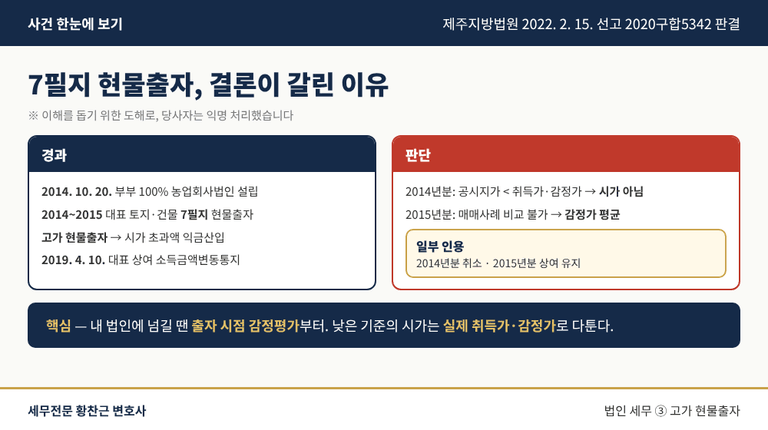
K씨 부부가 100% 지분을 가진 농업회사법인에 K씨가 2014~2015년 토지·건물 7필지를 현물출자하자, 세무서는 고가 현물출자로 보아 시가 초과액을 K씨의 상여로 처분하고 소득금액변동통지를 했습니다.
법원은 어떻게 판단했나
법원은 2014년분은 세무서가 시가로 본 공시지가가 K씨의 실제 취득가와 감정가보다 낮아 시가로 볼 수 없다며 취소했습니다. 반면 2015년분은 K씨의 매매사례가 비교 대상이 되지 않아 감정가 평균을 시가로 보았고, 법인이 그중 한 필지를 출자가액보다 낮게 팔기도 한 점 등을 들어 상여 처분을 유지했습니다(제주지방법원 2022. 2. 15. 선고 2020구합5342 판결).
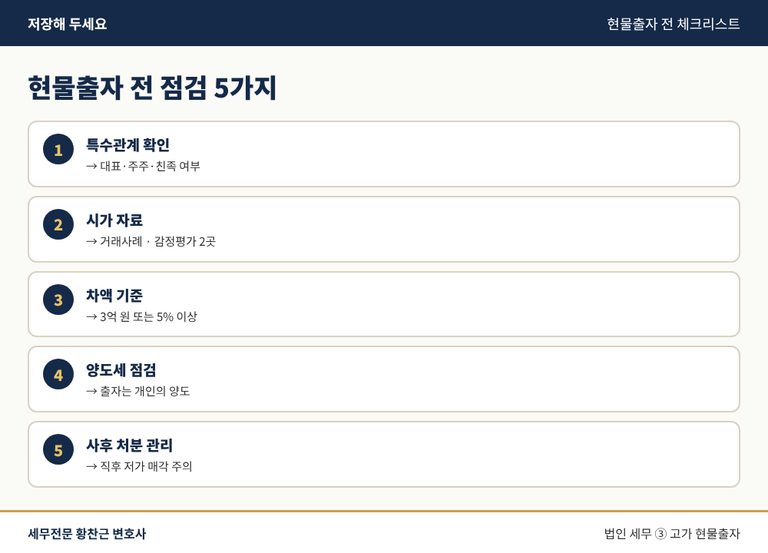
현물출자 전 체크리스트
출자자가 법인의 대표·주주·친족 등 특수관계인인지
출자일 기준 거래사례와 감정평가서 2곳 이상 확보
출자가액과 시가 차이가 3억 원 또는 5% 이상인지
현물출자는 개인의 양도이므로 양도소득세도 함께 검토
출자 직후 낮은 값에 되팔면 고가 출자의 근거가 됨
비교할 거래가 없으면 감정가가 기준이 되므로, 출자 전에 감정평가를 받아 그 범위 안에서 출자가액을 정하는 것이 안전합니다.
이 지점부터는 변호사가 필요합니다
부당행위계산부인은 법인세, 대표 소득세, 양도소득세가 한 거래에 함께 걸리는 사건이어서 시가 자료와 소득처분의 귀속을 함께 다퉈야 합니다.
대표·주주와 법인 사이의 부동산 현물출자·매매 전 시가 검토, 부당행위계산부인과 대표자 상여 소득금액변동통지에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.