가업상속공제는 피상속인이 10년 이상 경영한 중소·중견기업을 상속할 때 최대 600억 원까지 상속세 과세가액에서 빼 주는 제도입니다(상속세 및 증여세법 제18조의2 제1항).
다만 상속개시일부터 5년 안에 정당한 사유 없이 가업용 자산 40% 이상 처분, 가업 미종사, 지분 감소, 고용 90% 미달 중 하나에 해당하면 공제액을 다시 과세가액에 넣어 상속세와 이자상당액을 부과합니다(같은 조 제5항). 1년 이상 휴업하거나 폐업하면 가업 미종사에 해당합니다(같은 법 시행령 제15조 제11항).
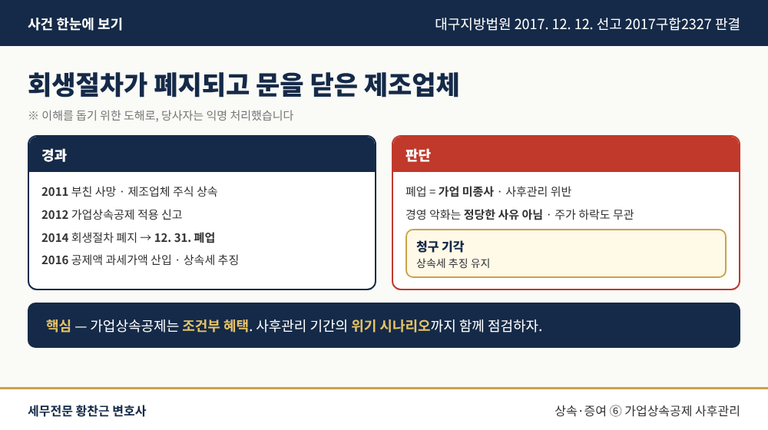
실제 사례 — 회생절차가 폐지되고 문을 닫은 제조업체
어떤 일이 있었나
R씨 남매는 2011년 아버지가 세운 제조업체 주식을 상속받아 가업상속공제를 적용했습니다. 그러나 경영난으로 2014년 회생절차를 밟다가 폐지되어 회사가 폐업했고, 세무서는 공제받은 금액에 대해 상속세를 추징했습니다.
법원은 어떻게 판단했나
법원은 사후관리 기간 안의 폐업은 가업 미종사에 해당하고, 정당한 사유는 시행령이 정한 상속인 사망·국가 등에 증여·병역·질병 등에 한정되므로 경영 악화와 채무 누적은 여기에 해당하지 않으며, 주식 가치 하락도 상속 뒤의 사정이라며 추징을 유지했습니다(대구지방법원 2017. 12. 12. 선고 2017구합2327 판결).
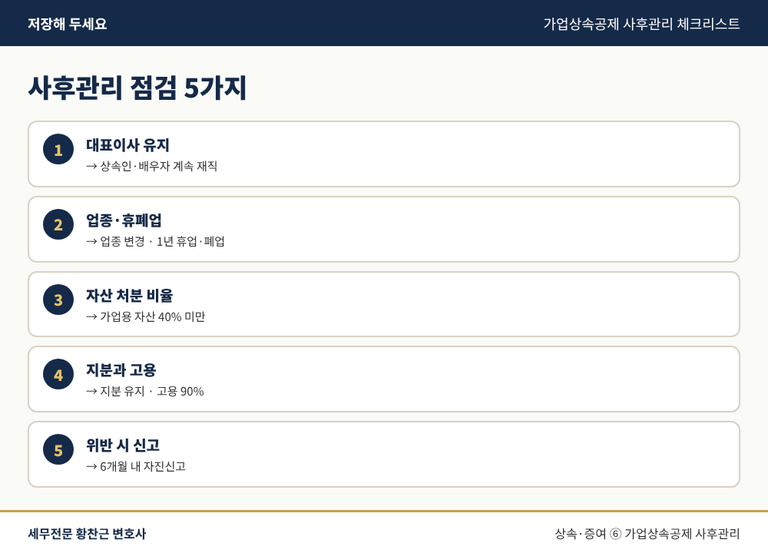
가업상속공제 사후관리 체크리스트
상속인 또는 배우자가 대표이사로 계속 재직하는지
주된 업종 변경, 1년 이상 휴업·폐업 계획은 없는지
가업용 자산 처분이 40%에 이르지 않는지
상속 지분 감소, 정규직 수·총급여 90% 유지 여부
위반 시 사유 발생 달 말일부터 6개월 내 자진신고
사업 재편이나 자산 매각, 구조조정은 실행 전에 사후관리 요건과의 관계부터 점검해야 합니다.
이 지점부터는 변호사가 필요합니다
사후관리 위반 여부와 정당한 사유 해당 여부는 업종 변경의 범위, 대체 취득 여부, 법원 결정에 따른 지분 변동 등 세부 사실에 따라 결론이 달라집니다.
가업상속공제 신청 단계의 요건 검토와 사후관리 기간 중 자산 매각·업종 변경·구조조정 검토, 사후관리 위반 추징에 대한 과세전적부심사·심판청구·행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.