저술가·작곡가 등이 직업상 제공하는 인적용역은 부가가치세가 면제되지만(부가가치세법 제26조 제1항 제15호), 개인이 물적 시설 없이 근로자를 고용하지 않고 독립된 자격으로 공급해야 합니다. 고용 외의 형태로 주된 업무에 타인의 노무를 제공받는 경우도 고용으로 봅니다(같은 법 시행령 제42조 제1호).
공동구매로 물건을 직접 팔면 재화의 공급이어서 일반적으로 과세 대상이고, 사업 개시일부터 20일 안에 사업자등록을 하지 않으면 공급가액의 1%가 가산세로 붙습니다(같은 법 제8조 제1항, 제60조 제1항 제1호).
실제 사례 — '프리랜서'라던 분양상담사, 면세가 부정되다
어떤 일이 있었나
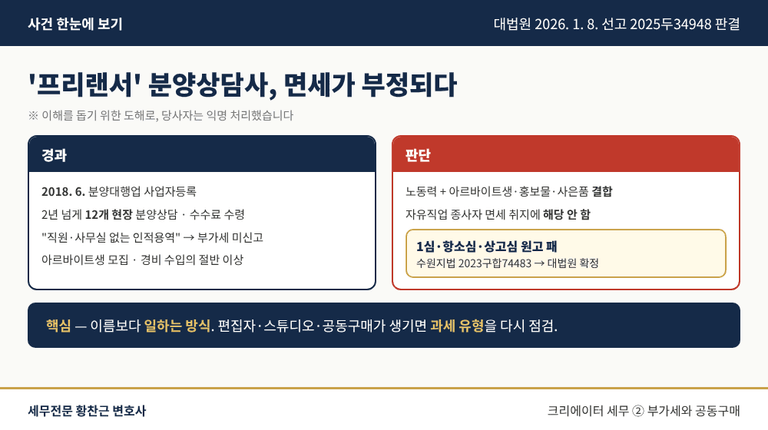
같은 면세 조문을 다툰 사건입니다. E씨는 사무실·직원 없이 일의 성과에 따라 수당을 받는 인적용역이라며 2년 넘게 12곳의 분양 현장에서 받은 수수료에 부가세를 신고하지 않았습니다. 그러나 E씨는 아르바이트생을 모집해 전단지 배포를 맡겼고, 수입의 절반 이상을 광고선전비 등 경비로 썼습니다.
법원은 어떻게 판단했나
법원은 E씨가 자신의 노동력에 아르바이트생·홍보물·사은품 같은 인적·물적 요소를 결합해 부가가치를 만들었다며 면세를 부정했고(수원지방법원 2024. 7. 24. 선고 2023구합74483 판결), 항소와 상고도 기각되었습니다(대법원 2026. 1. 8. 선고 2025두34948 판결).
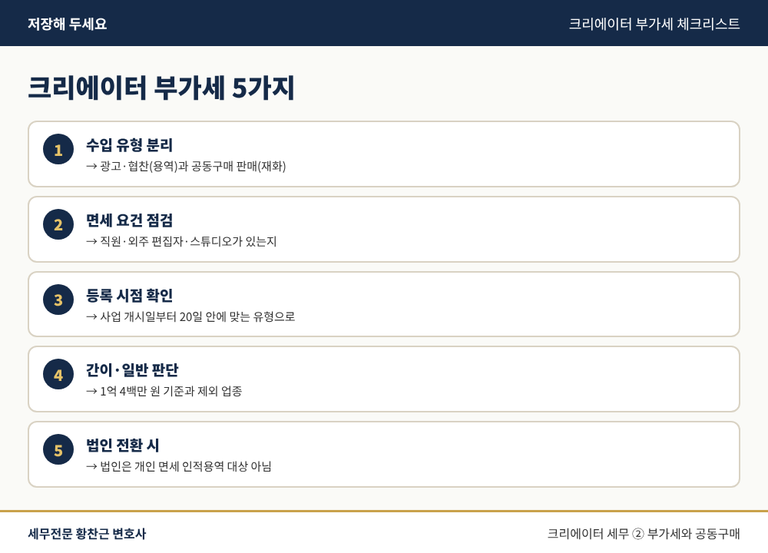
크리에이터 부가세 체크리스트
광고·협찬(용역)과 공동구매 판매(재화)를 나눠 관리
직원·외주 편집자·스튜디오 등 인적·물적 시설 점검
사업 개시일부터 20일 안에 맞는 유형으로 등록
직전 연도 공급대가 1억 4백만 원 간이과세 기준과 제외 업종 확인
법인 전환 시 개인 면세 인적용역이 적용되지 않음에 대비
'혼자 일하는 프리랜서'라는 이름보다 실제로 일하는 방식이 기준입니다. 편집자를 쓰거나 공동구매를 시작하는 시점에 과세 유형을 다시 점검해야 합니다.
이 지점부터는 변호사가 필요합니다
크리에이터의 부가세 문제는 대개 몇 년이 지나 한꺼번에 드러나고, 그때 쟁점은 용역의 성격, 인적·물적 시설의 범위, 외주 인력의 역할 같은 사실관계입니다.
유튜버·인플루언서의 면세·과세 사업자 유형 검토, 협찬·공동구매 수익의 부가가치세 문제, 부가세 부과처분에 대한 심판청구와 행정소송까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.