국세 처분에 대한 행정소송은 심사청구 또는 심판청구와 그 결정을 거쳐야 하고(국세기본법 제56조 제2항), 결정 통지를 받은 날부터 90일 이내에 제기해야 합니다(같은 조 제3항). 이 기간은 불변기간이어서 늦으면 소송이 각하됩니다(같은 조 제6항).
판례는 과세처분 취소소송의 대상을 '정당한 세액의 객관적 존부'로 보아, 납세자는 전심에서 하지 않은 주장도 사실심 변론종결 때까지 할 수 있고 과세관청도 처분의 동일성 범위에서 처분사유를 바꿀 수 있다고 봅니다.
실제 사례 — 항소심에서 추가한 주장, 대법원이 받아들이다
어떤 일이 있었나
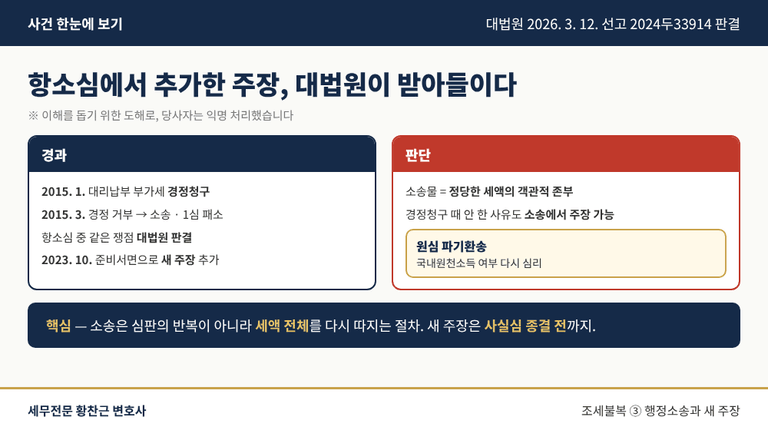
카드사 A사는 해외 카드 브랜드사에 낸 분담금에 대해 대리납부한 부가가치세를 돌려달라며 2015. 1. 29. 경정청구를 했으나 거부되었고, 1심에서도 졌습니다. 항소심 중 같은 쟁점의 대법원 판결이 나오자 A사는 2023. 10. 24. 준비서면으로 원천세 상당액과 국내원천소득이 아닌 분담금은 공급가액에서 빼야 한다는 새 주장을 추가했습니다.
대법원은 어떻게 판단했나
대법원은 납세자도 경정청구 때 내세우지 않은 사유를 소송에서 주장할 수 있다는 법리를 확인하고, 원천세 상당액이 국내원천소득에 대한 것인지 따지지 않은 원심을 파기했습니다(대법원 2026. 3. 12. 선고 2024두33914 판결).
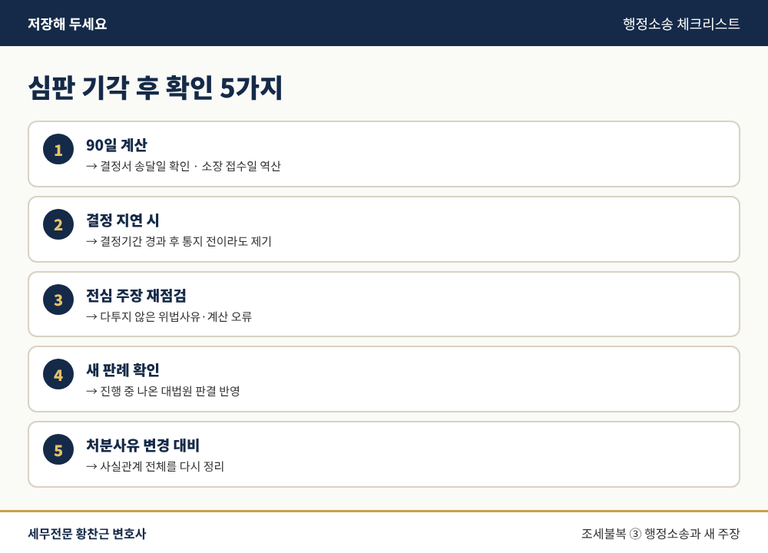
심판 기각 후 체크리스트
결정서 송달일을 확인하고 90일 기한 역산
결정기간이 지났다면 통지 전이라도 소송 가능
심판에서 다투지 않은 위법사유·계산 오류 재점검
진행 중 나온 대법원 판결로 추가할 주장 확인
과세관청의 처분사유 교환·변경에 대비
새 주장은 1심·항소심 변론이 끝나기 전까지만 할 수 있으므로, 소송 초기에 주장과 증거를 다시 설계해야 합니다.
이 지점부터는 변호사가 필요합니다
조세 행정소송은 심판청구서를 옮기는 절차가 아니라 세액 전체를 다시 따지는 절차입니다. 어떤 사유를 새로 추가할지, 과세관청이 바꿔 온 처분사유가 처분의 동일성을 벗어났는지를 다퉈야 합니다.
심판청구 결정서 분석과 행정소송 제기 기한 확인, 소송에서 추가할 위법사유 검토, 조세 행정소송 1심·항소심·상고심 대리까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.