크리에이터의 해외 플랫폼 광고수익도 신고 대상이고(소득세법 제3조 제1항), 협찬받은 물품은 판매가액 등 거래 당시 가액으로 수입에 들어갑니다(같은 법 제24조 제2항, 시행령 제51조 제5항). 사업과 관련해 무상으로 받은 자산도 사업소득 수입금액입니다(같은 법 시행령 제51조 제3항 제4호).
1인 법인 채널이라면 법인 사업과 관련해 들어온 돈은 누구 계좌로 받았든 법인 익금이 될 수 있습니다(법인세법 제15조 제1항).
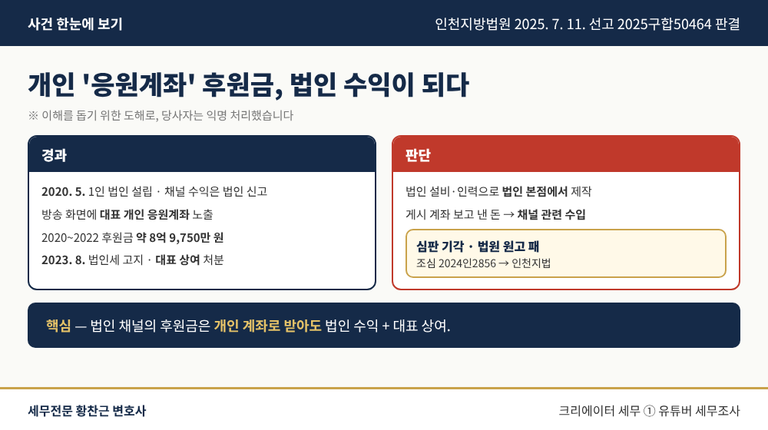
실제 사례 — 화면에 띄운 개인 '응원계좌', 후원금은 법인 수익
어떤 일이 있었나
1인 법인을 세운 유튜버 D씨는 채널 수익은 법인으로 신고하면서, 방송 화면에는 개인 명의 '응원계좌'를 띄웠습니다. 2020~2022년 이 계좌로 들어온 후원금은 약 8억 9,750만 원이었고, 세무서는 이를 법인 수익으로 보아 법인세를 고지하고 D씨에 대한 상여로 처분했습니다.
심판원과 법원은 어떻게 판단했나
조세심판원은 콘텐츠가 법인의 인적·물적 설비로 제작되었다며 청구를 기각했고(조심 2024인2856), 법원도 영상이 법인 설비로 법인 본점에서 제작되었고 후원금은 영상에 게시된 계좌를 보고 보낸 돈이므로 채널을 실질적으로 운영한 법인의 수익이라고 판단했습니다(인천지방법원 2025. 7. 11. 선고 2025구합50464 판결).
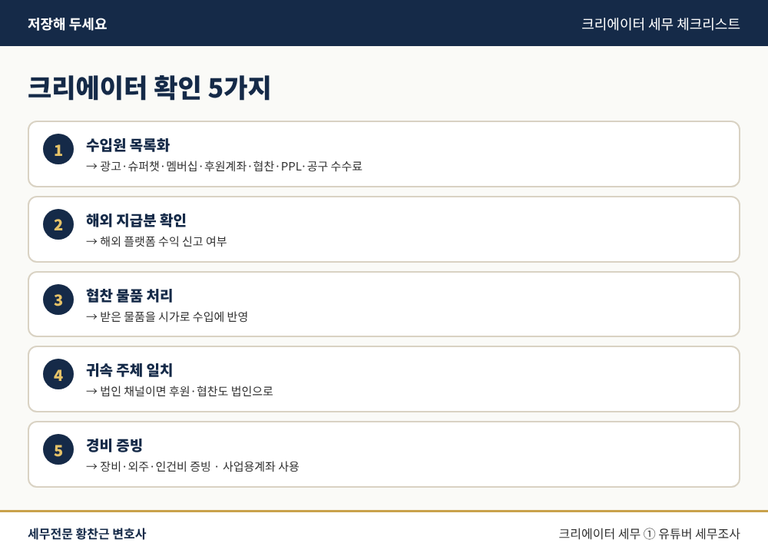
크리에이터 세무 체크리스트
광고수익·슈퍼챗·멤버십·후원계좌·협찬금·PPL·공동구매 수수료 목록화
해외 플랫폼 수익 신고 여부 확인
협찬 물품을 시가로 수입에 반영
법인 채널이면 후원·협찬도 법인으로 받고 신고
장비·외주·인건비 증빙과 사업용계좌 사용
개인 계좌로 받은 후원금은 법인세와 대표 상여에 따른 소득세가 함께 나올 수 있으므로, 수입을 받는 주체부터 한 방향으로 맞춰야 합니다.
이 지점부터는 변호사가 필요합니다
크리에이터 세무조사의 쟁점은 수입의 성격과 귀속인 경우가 많습니다. 후원금이 사업소득인지, 법인 수익인지, 개인 간 증여인지에 따라 세목과 세액, 가산세가 모두 달라집니다.
유튜버·인플루언서 세무조사 대응, 후원금·협찬 수입의 성격과 귀속 정리, 1인 법인 구조 점검과 과세처분 불복까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.