세무조사 중 탈세 혐의가 보이면 조세범칙조사로 전환될 수 있고, 이때부터는 형사 절차의 준비 단계가 됩니다. 혐의자·참고인 심문과 영장에 의한 압수·수색이 가능해지고(조세범 처벌절차법 제8조, 제9조), 결과는 통고처분·고발·무혐의로 이어집니다(같은 법 제13조). 통고처분을 이행하면 같은 사건으로 다시 처벌받지 않지만, 15일 안에 이행하지 않으면 고발됩니다(같은 법 제15조 제3항, 제17조).
사기나 그 밖의 부정한 행위로 조세를 포탈하면 2년 이하 징역 또는 포탈세액 2배 이하 벌금, 포탈세액 5억 원 이상 등이면 3년 이하 징역 등으로 처벌됩니다(조세범 처벌법 제3조).
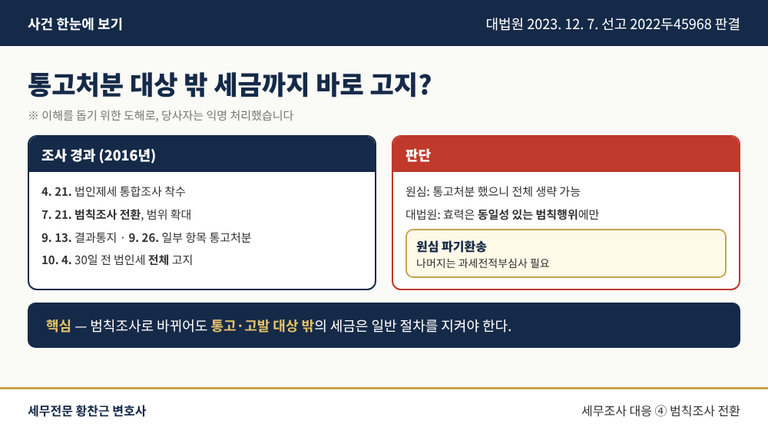
실제 사례 — 통고처분 대상이 아닌 세금까지 바로 고지
어떤 일이 있었나
서울지방국세청은 설비공사업체의 법인세 통합조사를 범칙조사로 전환하고 일부 항목에 통고처분을 했습니다. 세무서는 결과통지 후 30일이 지나기 전에 통고처분과 무관한 항목까지 법인세 전체를 고지했습니다.
법원은 어떻게 판단했나
대법원은 통고처분의 효력은 대상 범칙행위와 동일성이 있는 범위에만 미치므로, 그 밖의 부분은 과세전적부심사를 생략할 수 없다며 원심을 파기했습니다(대법원 2023. 12. 7. 선고 2022두45968 판결).
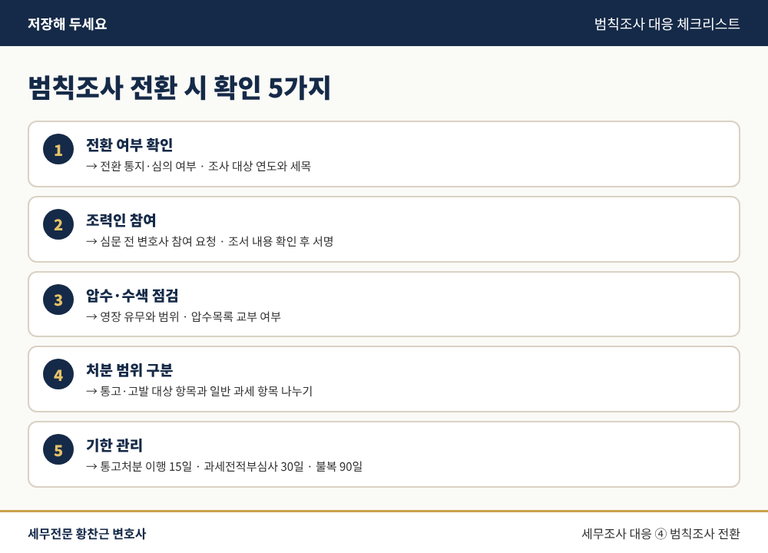
범칙조사 전환 시 체크리스트
전환 통지·심의 여부, 조사 대상 연도와 세목 확인
심문 전 변호사 참여 요청, 조서 확인 후 서명
압수·수색 영장 유무와 범위, 압수목록 교부 확인
통고·고발 대상 항목과 일반 과세 항목 구분
통고처분 15일, 과세전적부심사 30일, 불복 90일 관리
범칙조사에서 한 진술과 압수 자료는 그대로 형사 절차의 증거가 되므로 첫 심문부터 신중해야 합니다.
이 지점부터는 변호사가 필요합니다
범칙조사에서는 '사기나 그 밖의 부정한 행위'와 포탈 고의가 핵심 쟁점이 되고, 그 판단이 제척기간(최대 15년)과 가산세에도 영향을 줍니다. 통고처분 수용 여부는 형사와 조세를 함께 보고 정해야 합니다.
조세범칙조사 입회와 심문 대응, 압수·수색 점검, 통고처분·고발 대응과 관련 과세처분 불복까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.