대법원은 세무조사 때 납세자가 과세요건 사실을 자인한 확인서는, 강제로 작성됐거나 내용이 미비해 입증자료로 삼기 어렵다는 등 특별한 사정이 없는 한 증거가치를 쉽게 부인할 수 없다고 봅니다(대법원 2002. 12. 6. 선고 2001두2560 판결). 확인서에 서명하면 나중에 그 내용을 뒤집는 부담이 납세자에게 넘어옵니다.
납세자는 세무조사(조세범칙조사 포함)에 변호사 등을 참여시킬 수 있고(국세기본법 제81조의5), 조사 결과 통지를 받은 날부터 30일 이내에 과세전적부심사를 청구할 수 있습니다(같은 법 제81조의15).
실제 사례 — 확인서 한 장이 10년 동안 증여세의 근거로
어떤 일이 있었나
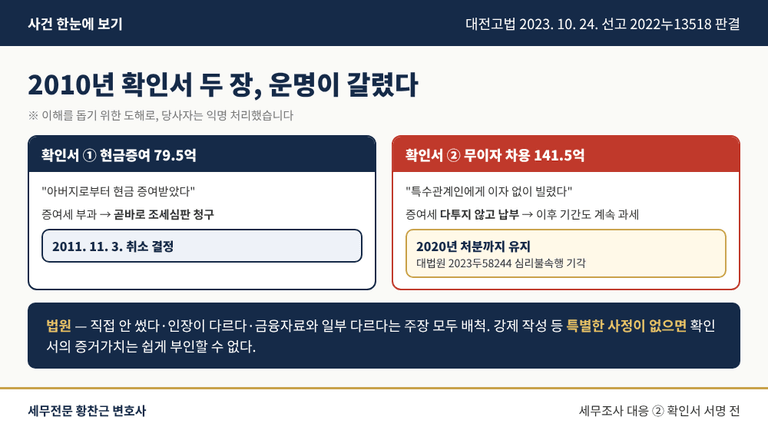
D씨는 2010년 조사에서 "아버지로부터 79.5억 원을 현금 증여받았다", "특수관계인들로부터 141.5억 원을 무이자로 빌렸다"는 확인서 두 장을 써 주었습니다. 현금증여 증여세는 곧바로 다퉈 2011년 취소 결정을 받았지만, 무이자 차용 증여세는 다투지 않았고, 이후 기간에도 같은 확인서를 근거로 2020년까지 증여세가 부과됐습니다.
법원은 어떻게 판단했나
법원은 직접 작성하지 않았다, 인장이 다르다, 금융자료와 일부 다르다는 주장을 모두 배척하고 확인서 내용대로 무상 차용이 증명됐다고 보았습니다(대전고등법원 2023. 10. 24. 선고 2022누13518 판결, 대법원 2024. 2. 8. 선고 2023두58244 판결로 확정).
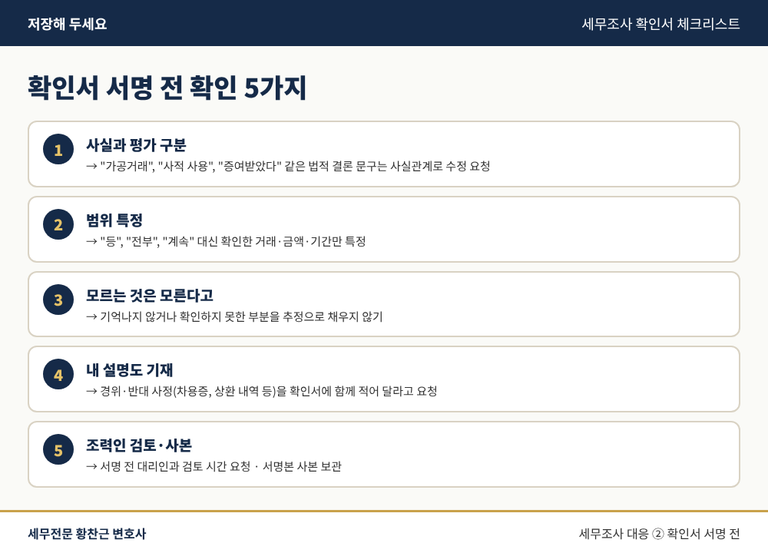
서명 전에 확인할 5가지
"가공거래", "증여받았다" 같은 법적 결론 문구는 사실관계로 수정 요청
"등", "전부", "계속" 대신 확인한 거래·금액·기간만 특정
모르는 것은 추정으로 채우지 않고 모른다고 기재
경위와 반대 사정(차용증, 상환 내역 등)도 함께 기재 요청
서명 전 대리인과 검토할 시간 요청, 서명본 사본 보관
이미 서명한 확인서가 있다면 사본부터 확보하는 것이 대응의 출발점입니다.
이 지점부터는 변호사가 필요합니다
확인서는 과세전적부심사·심판청구·행정소송뿐 아니라 범칙조사로 전환되면 형사 절차에서도 증거가 됩니다. 문구에 따라 과세 범위, 부정행위 인정 여부(부과제척기간 15년), 형사처벌 여부까지 달라질 수 있습니다.
세무조사 입회와 확인서·문답서 검토, 조사 결과에 대한 과세전적부심사·심판청구·행정소송과 조세범칙조사 대응까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.