
이혼을 준비하다 배우자가 친척이나 직원 이름으로 계좌·주식을 갖고 있거나 사업 매출 일부를 신고하지 않은 사실을 알게 되는 경우가 있습니다. 이런 차명재산과 소득 누락은 탈세제보 포상금의 대상이 될 수 있고, 탈루세액 5천만 원 이상에 '중요한 자료'를 제공하면 탈루세액 구간에 따라 20%에서 5%까지의 비율로 최대 40억 원까지 포상금을 받을 수 있습니다(국세기본법 제84조의2, 시행령 제65조의4).
그런데 배우자의 차명재산을 제보해 포상금을 받은 사람이 이혼소송에서는 국세청 조사 자료를 끝내 받지 못한 판결이 있습니다.
실제 사례 — 포상금은 받았지만 재산분할엔 못 쓴 자료
어떤 일이 있었나
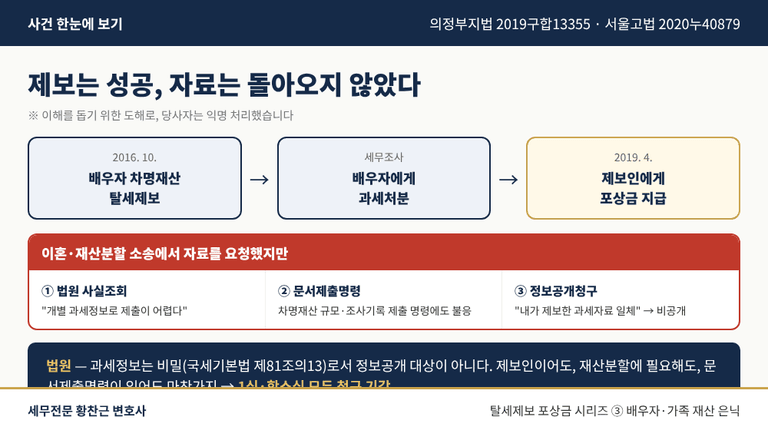
제보인은 2016년 배우자가 차명재산을 보유하며 탈세한다고 제보했고, 세무서는 세무조사 후 과세처분을 하고 2019년 제보인에게 포상금을 지급했습니다. 이후 제보인이 이혼·재산분할 소송을 내고 가정법원의 사실조회와 문서제출명령, 정보공개청구로 차명재산 조사 자료를 요청했지만, 세무서는 모두 "개별 과세정보"라며 거부했습니다.
법원은 어떻게 판단했나
법원은 비공개가 적법하다고 판단했습니다(의정부지방법원 2020. 4. 21. 선고 2019구합13355 판결, 항소기각 서울고등법원 2021. 1. 20. 선고 2020누40879 판결). 과세정보는 세무공무원이 목적 외로 쓸 수 없는 비밀이어서(국세기본법 제81조의13) 정보공개 대상이 아니고, 제보인 본인이 청구하거나 재산분할에 꼭 필요하더라도, 법원의 문서제출명령이 있더라도 공개 대상이 되지 않는다는 것입니다.
그래서 무엇을 준비해야 하나
탈세제보와 재산분할은 별개 절차입니다. 제보로 밝혀진 내용은 제보인에게 돌아오지 않습니다.
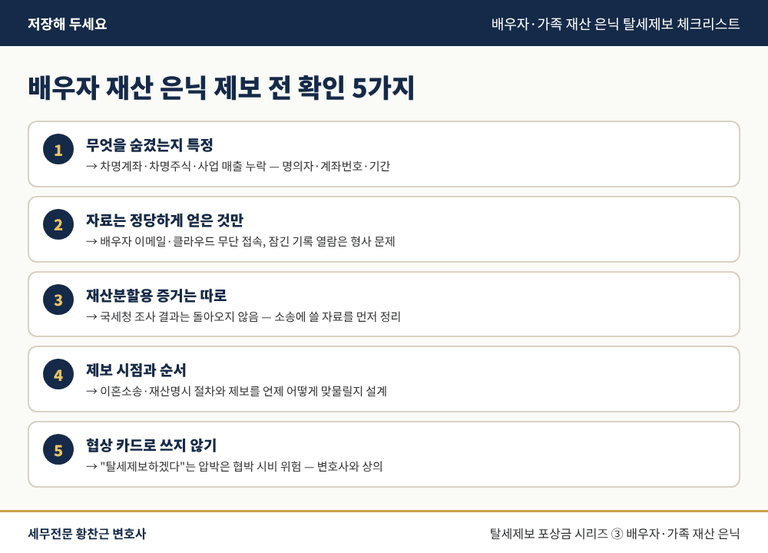
가정법원 재산조회는 '당사자 명의의 재산'을 조회하므로(가사소송법 제48조의3) 차명재산은 바로 드러나지 않습니다. 계좌번호·명의자·자금 흐름 자료를 재산분할 소송용으로 먼저 정리해 두어야 합니다.
주식 등 차명재산은 명의신탁 증여의제로 증여세가 과세될 수 있습니다(상속세 및 증여세법 제45조의2, 토지·건물 제외).
자료 확보, 이것만은 조심하세요
배우자 이메일·클라우드에 허락 없이 접속하면 정보통신망 침입으로 처벌될 수 있습니다(정보통신망법 제48조 제1항, 제71조 제1항 제11호).
잠긴 서류나 전자기록을 열어 보면 비밀침해죄가 될 수 있습니다(형법 제316조).
정당하게 알게 된 정보 중심으로, 확인이 필요한 부분은 계좌번호·자료 위치 같은 '소재 정보'로 특정하는 것이 안전합니다.
재산분할 협상에서 "탈세제보하겠다"고 압박하는 말은 상황에 따라 협박 시비로 번질 수 있습니다.
자료를 어떻게 확보했는지가 제보의 효력과 제보인의 안전을 함께 좌우합니다.
이 지점부터는 변호사가 필요합니다
배우자의 재산 은닉 제보는 탈세제보, 이혼·재산분할 소송, 형사 위험이 한 사건에 겹칩니다. 어떤 자료를 제보에 쓰고 어떤 자료를 재산분할 소송에 쓸지, 제보 시점을 언제로 할지, 가사소송의 재산명시·재산조회 절차와 어떻게 맞물릴지 함께 설계해야 합니다.
배우자·가족의 차명재산 등 탈세제보의 자료 구성부터 포상금 신청, 이혼·재산분할 소송과 연계한 설계까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.