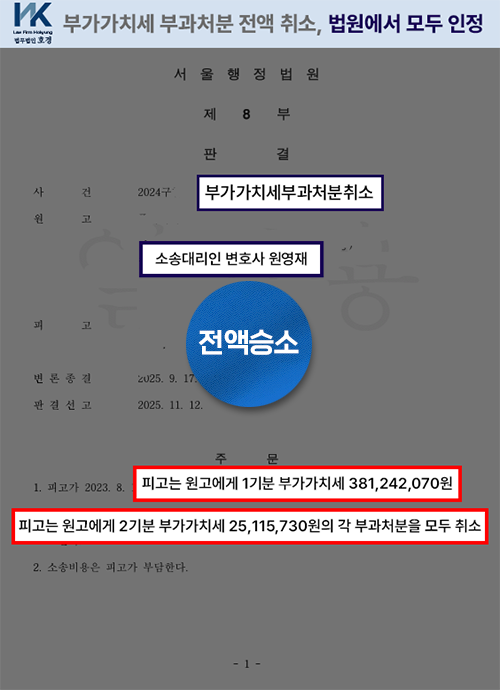
01. 사건 개요
과세관청으로부터 거래처가 ‘자료상’이며 가공거래라는 이유로 약 4억 원 상당의 부가가치세 부과 처분을 받은 금지금(금괴) 도매업체가, 처분의 위법성을 다투고 정당한 세무 지위를 회복하고자 법무법인 호경(원영재 변호사)을 찾은 사안입니다.
02. 쟁점 정리
금지금 매입자 납부 특례 구조에서 해당 거래가 실물거래인지, 가공거래(자료상 거래)인지 여부
'사실과 다른 세금계산서'에 대한 과세관청의 입증책임 완수 여부
03. 호경의 조력
회계·세무 전문성을 바탕으로 금거래 전용계좌를 통한 실질 자금 흐름과 부가가치세 수수 내역을 정밀 입증
비정상적 자금 회수 정황이 없고 세금계산서와 실제 재고 내역이 완벽히 일치함을 소명하여 과세관청의 입증 부족을 논리적으로 반박
04. 법원의 판단 및 결과
법원은 호경의 주장을 그대로 받아들여 과세관청의 입증 부족을 인정하고, 약 4억 원 부가가치세 부과처분 취소(원고 전부 승소) 판결을 내렸습니다.
※ 회계사·세무사 자격을 겸비한 변호사의 정밀한 자금 흐름 분석과 세법상 입증책임 논리를 통해, 과세관청의 무리한 4억 원대 세금 부과를 전액 취소시킨 행정소송 승소 사례입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 호경