상속은 상속인의 의지와 관계없이 피상속인의 사망과 함께 개시됩니다.
주택 상속이 이루어질 경우 일시적으로 다주택자가 되지만 상속주택 특례 규정에 따라 상속주택은 주택 수에 포함되지 않습니다.
즉 상속주택으로 일시적 다주택자의 한해서는 주택 매매시 양도세를 부과하지 않는다는 뜻입니다.
그럼에도 불구하고 일부 상속인들은 상속주택 특례 규정을 적용받지 못해 양도세 폭탄을 맞는 경우가 발생하는데요,
이는 상속주택 특례규정을 제대로 이해하지못해서 생긴 일입니다.
상속전문변호사 법률사무소 카라 유지은 대표변호사와 함께 상속주택 특례규정에 대해 자세히 알아보도록 하겠습니다.
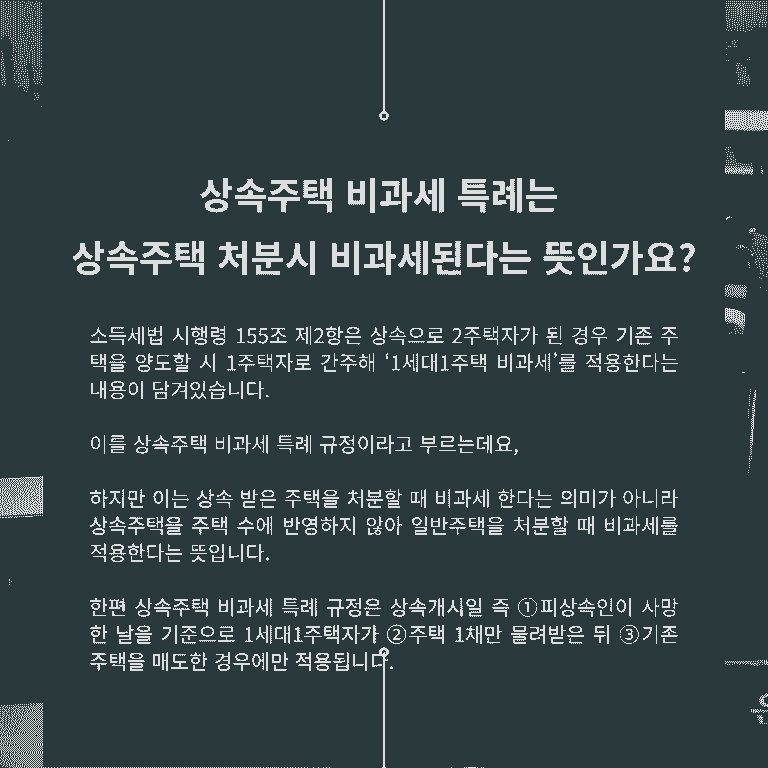
상속주택 비과세 특례는 상속주택 처분시 비과세된다는 뜻인가요?
소득세법 시행령 155조 제2항은 상속으로 2주택자가 된 경우 기존 주택을 양도할 시 1주택자로 간주해 ‘1세대1주택 비과세’를 적용한다는 내용이 담겨있습니다.
이를 상속주택 비과세 특례 규정이라고 부르는데요,
하지만 이는 상속 받은 주택을 처분할 때 비과세 한다는 의미가 아니라 상속주택을 주택 수에 반영하지 않아 일반주택을 처분할 때 비과세를 적용한다는 뜻입니다.
한편 상속주택 비과세 특례 규정은 상속개시일 즉 ①피상속인이 사망한 날을 기준으로 1세대1주택자가 ②주택 1채만 물려받은 뒤 ③기존 주택을 매도한 경우에만 적용됩니다.
상속주택 포함 일시적 1가구 2주택자 주택 양도 후 세금 폭탄 맞은 이유
상속주택으로 인해 일시적으로 1가구 2주택자가 된 경우에는 주택 양도시 비과세가 적용된다고 알고 있지만, 이는 절반만 맞는 말입니다.
주택 처분 순서에 따라 비과세 적용이 될 수도 있고 그렇지 않을 수도 있다는 뜻인데요,
예를 들어 기존 주택을 보유한 상태에서 주택 상속이 이루어졌다면 상속 주택이 아닌 기존 주택을 매도해야 비과세 혜택을 적용받을 수 있습니다.
이는 일시적 3주택자에게도 동일하게 적용됩니다.
일시적 2주택인 상태에서 주택 한 채를 상속받은 3주택자가 기존 주택을 매도하는 경우에도 비과세가 적용된다는 뜻입니다.
또 상속주택을 보유한 상태에서 상속인이 새 주택을 매입했다면 먼저 상속받은 주택을 처분해야 비과세가 적용되고, 만일 상속주택보다 후에 취득한 새 주택을 매도할 경우에는 비과세 적용을 받지 않아 양도소득세를 내야 하므로 주의가 필요합니다.
동거봉양 합가 비과세 특례 규정이란?
동거봉양 합가 특례는 말그대로 부모 소유의 주택이 한 채 있고 자녀 명의의 주택이 있으나 봉양을 위해 세대를 합친 경우 합가 후 10년 이내에 양도하는 주택은 1세대 1주택으로 간주하여 양도소득세 비과세 규정을 적용하는 것을 말합니다.
여기서 말하는 '합가'는 부모·자식 세대가 계속 동거한 게 아니라 세대 분리 후 다시 합친 경우여야 합니다.
이 특례를 적용받을 경우 양도가액 12억 원까지는 양도소득세가 전액 비과세되며, 초과 금액에 대해서도 장기보유특별공제를 최대 80%까지 적용받을 수 있죠.
이 때 상속받은 주택은 동거봉양 합가특례가 적용되지 않고, 당초 본인세대의 주택은 동거봉양합가 특례가 적용됩니다.
이처럼 상속주택 비과세 특례 규정은 취득순서나 특례 요건을 충족하느냐 여부에 따라서 달라질 수 있으므로 상속 개시 전부터 충분한 법률상담을 통해 절세 방안을 고민해볼 필요가 있습니다.
법률사무소 카라 유지은 대표변호사는 이혼/상속전문변호사로 직접 상담합니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.