실물거래 없이 세금계산서를 발급하거나 받으면 3년 이하 징역 또는 세액의 3배 이하 벌금이고, 실제 거래가 있었는데 내용을 거짓으로 적은 경우는 1년 이하 징역 또는 2배 이하 벌금입니다(조세범 처벌법 제10조).
영리 목적의 가공거래 세금계산서 공급가액 합계가 30억 원 이상이면 1년 이상, 50억 원 이상이면 3년 이상의 유기징역이고 세액의 2~5배 벌금을 함께 선고합니다(특정범죄 가중처벌 등에 관한 법률 제8조의2).
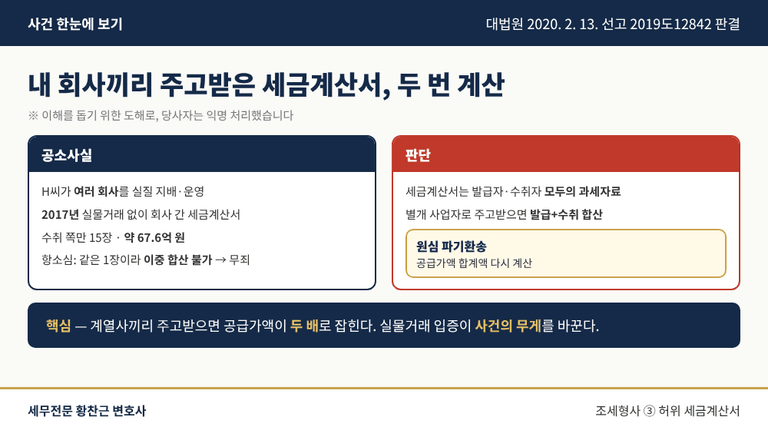
실제 사례 — 내 회사끼리 주고받은 세금계산서, 두 번 계산될까
어떤 일이 있었나
H씨는 자신이 지배하는 회사들 사이에서 실물거래 없이 허위 세금계산서를 주고받았습니다. 항소심은 같은 세금계산서를 발급하고 받은 것이므로 이중으로 합산할 수 없다며 수취 부분 약 67억 5,524만 원을 무죄로 보았습니다.
대법원은 어떻게 판단했나
대법원은 세금계산서가 발급자와 수취자 모두에게 과세자료가 되므로, 한 사람이 별개의 사업자로서 발급하고 받았다면 특가법 공급가액 합계액에 발급과 수취를 모두 합산해야 한다며 원심을 파기했습니다(대법원 2020. 2. 13. 선고 2019도12842 판결).
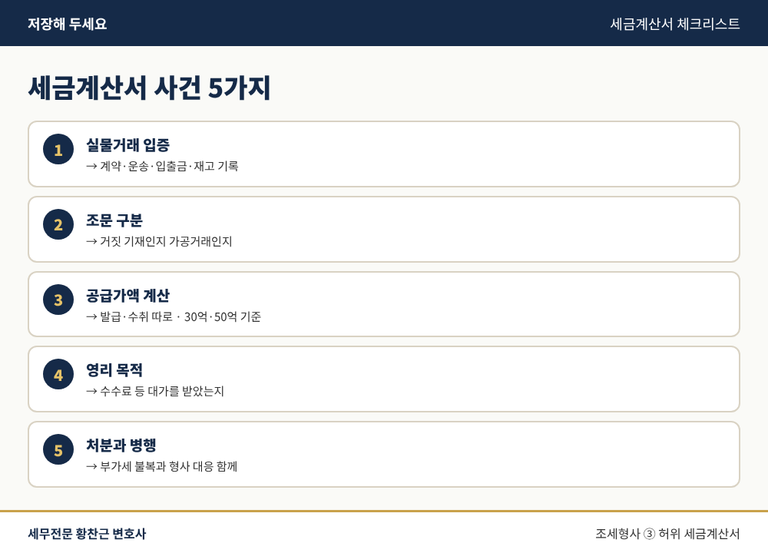
세금계산서 사건 대응 체크리스트
계약서·운송·입출금 기록으로 실물거래 입증
거짓 기재(제10조 제1항·제2항)인지 가공거래(제3항)인지 구분
발급·수취를 각각 따져 30억·50억 원 기준 계산
수수료 등 대가를 받았는지, 영리 목적 검토
매입세액 불공제·가산세 다툼과 형사 대응을 함께 설계
계열사끼리 주고받으면 공급가액이 사실상 두 배로 계산되어 특가법 기준을 생각보다 빨리 넘을 수 있습니다.
이 지점부터는 변호사가 필요합니다
세금계산서 사건은 실물거래가 있었는지, 누구와 거래했는지를 입증하는 싸움입니다. 같은 세금계산서라도 평가에 따라 법정형의 하한이 크게 달라집니다.
세금계산서 관련 세무조사 대응, 실물거래 입증과 공급가액 합계액 재계산, 허위 세금계산서 형사사건 변호와 부가가치세 처분 불복까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.