회사가 늘 직접 사던 원자재를 어느 날부터 총수 자녀가 지배하는 회사를 거쳐 사기 시작합니다. 그 회사는 물건을 보관하지도, 운반하지도 않고 계약서의 이름만 바뀐 채 중간에서 마진만 붙습니다. 이른바 '통행세' 거래입니다. 총수일가 회사를 부당하게 지원하는 일감몰아주기는 공정거래법 위반이자 공익신고 대상인 공익침해행위이고, 과징금이 확정되면 내부 공익신고자는 확정 금액의 30%를 보상금으로 받을 수 있습니다.
이번에 소개할 맥주회사 사건은 공정위가 세 회사에 과징금 합계 107억 3,300만 원을 부과한 사건입니다. 그런데 법원은 지원행위 다섯 가지 중 하나를 인정하지 않았다는 이유로 지원 회사의 과징금 79억 4,700만 원을 전부 취소했고, 공정위는 대법원 확정 후 70억 6,500만 원으로 다시 계산해 부과했습니다.
일감몰아주기는 왜 공익신고 대상인가
공익신고자 보호법 별표의 대상 법률에 공정거래법이 포함되어 있습니다. 공정거래법은 특수관계인이나 다른 회사를 부당하게 지원하는 행위, 특히 거래상 실질적인 역할이 없는 회사를 끼워 넣어 거래하는 통행세를 금지하고(제45조 제1항 제9호), 대기업집단이 총수일가 회사에 부당한 이익을 몰아주는 사익편취도 금지합니다(제47조). 위반 시 공정위는 관련 매출액의 10% 범위에서 과징금을 부과할 수 있습니다(제50조 제2항).
공정위 신고포상금: 부당지원·사익편취는 신고포상금 대상입니다(시행령 제91조 제1항 제7호·제8호). 다만 공익신고 보상금과 같은 원인으로 중복해 받을 수 없습니다.
공익신고 보상금: 내부 공익신고자는 확정 과징금의 30%를 국민권익위원회에 신청할 수 있습니다(공익신고자 보호법 제26조·제26조의2, 시행령 제22조 제1항).
실제 사례 — 맥주회사 일감몰아주기, 과징금 107억 3,300만 원 사건
어떤 일이 있었나
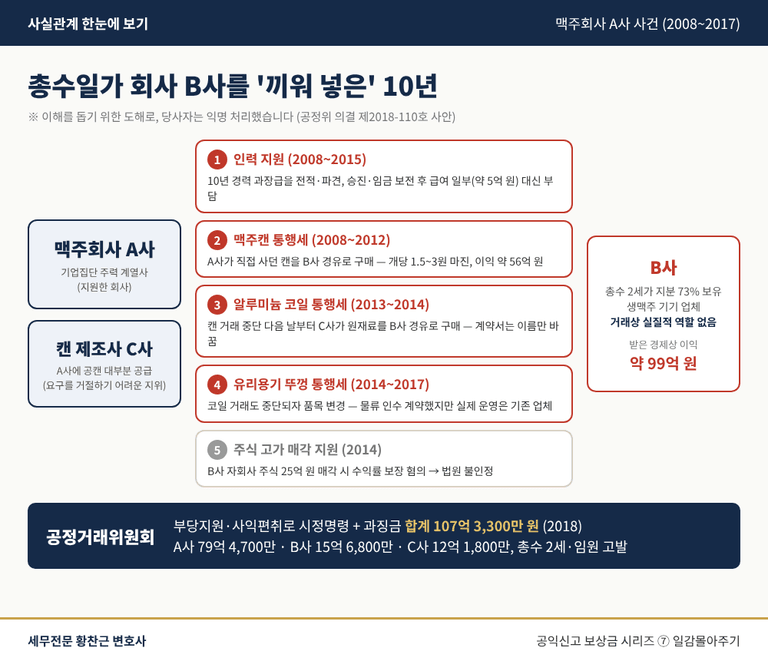
맥주 제조사 A사가 속한 기업집단의 총수 2세는 생맥주 기기 업체 B사의 지분 73%를 사들였고, B사는 2008년 계열회사로 편입됐습니다. 이후 약 10년간 A사는 경력 직원들을 B사로 보내 급여 일부를 대신 냈고, 직접 사던 맥주캔을 B사를 거쳐 사기 시작했습니다. B사는 캔 한 개당 1.5~3원의 마진만 붙여 약 56억 원을 벌었습니다. 캔 거래가 위법 우려로 중단되자 다음 날부터 캔 제조사 C사가 원재료인 알루미늄 코일을 B사를 거쳐 사도록 했고, 그 거래도 중단되자 유리용기 뚜껑으로 품목을 바꿨습니다. 여기에 B사 자회사 주식을 비싸게 팔도록 도왔다는 혐의까지 더해 공정위는 2018년 A사 79억 4,700만 원, B사 15억 6,800만 원, C사 12억 1,800만 원의 과징금을 부과했습니다.
법원은 어떻게 판단했나
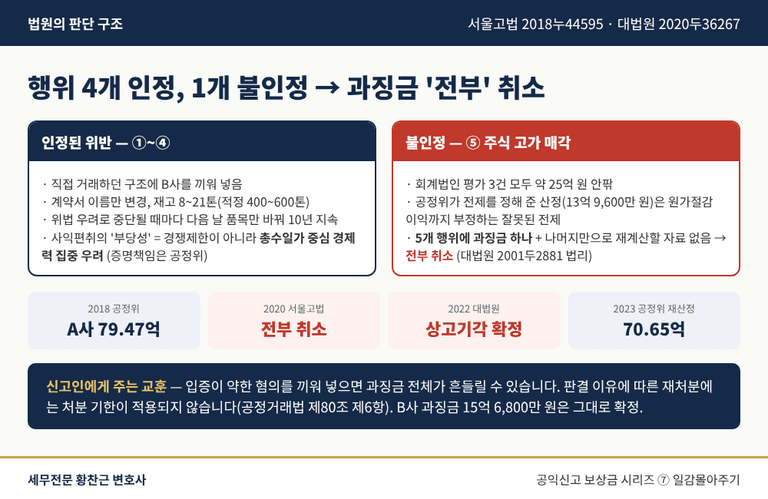
서울고등법원은 인력 지원과 캔·코일·뚜껑 통행세 네 가지를 모두 위반으로 인정했습니다. B사는 거래에서 실질적인 역할이 없었고, 기존 계약서에서 이름만 바꾼 계약서와 적정 재고에 턱없이 못 미치는 재고가 이를 보여줬습니다. 그러나 주식 고가 매각 지원은 공정위의 주식가치 산정 방식이 잘못된 전제에 기초했다며 인정하지 않았습니다.
공정위는 다섯 가지 행위에 하나의 과징금을 매겼는데, 나머지 행위만으로 다시 계산할 자료가 없었습니다. 법원은 이 경우 과징금 전부를 취소할 수밖에 없다는 법리에 따라 A사 과징금 79억 4,700만 원을 전부 취소했고, B사 과징금은 유지했습니다(서울고등법원 2020. 2. 12. 선고 2018누44595 판결). 대법원은 2022. 5. 26. 상고를 모두 기각했습니다(2020두36267). 판결 이유에 따른 재처분에는 처분 기한이 적용되지 않으므로(제80조 제6항), 공정위는 2023년 네 가지 행위만으로 A사에 70억 6,500만 원을 다시 부과했습니다.
보상금은 얼마나 받을 수 있나
2026. 9. 29. 시행령 개정으로 보상금은 확정 금액의 일률 30%이고 지급 한도액은 없습니다. 내부 공익신고로 처분이 이루어졌다고 가정하면 다음과 같습니다.
A사(재산정 70억 6,500만 원 확정 시): 21억 1,950만 원
B사(15억 6,800만 원 확정): 4억 7,040만 원
C사(12억 1,800만 원 확정 시): 3억 6,540만 원
(기계적 적용값이며, 증거의 신빙성·언론 공개 여부·기여도에 따라 감액될 수 있습니다.)
유의할 점은 세 가지입니다. 첫째, 통행세 구조에 끌려 들어간 거래처 직원도 계약관계에 따라 업무를 수행한 사람으로서 내부 공익신고자에 해당할 수 있습니다(법 제2조 제7호). 둘째, 회사마다 과징금 확정 시점이 달라 보상금 신청 기한(확정을 안 날부터 3년, 확정된 날부터 5년)을 따로 따져야 합니다. 셋째, 과징금이 법원에서 취소돼도 재처분된 금액이 확정되면 그 금액을 기준으로 보상금을 신청할 수 있습니다.
이 지점부터는 변호사가 필요합니다
일감몰아주기는 총수일가 회사와 거래했다는 사실만으로 성립하지 않습니다. 그 회사가 실질적인 역할을 했는지, 정상가격과 비교해 얼마나 유리했는지를 숫자와 자료로 보여줘야 하고, 이 사건처럼 행위 하나의 입증이 흔들리면 과징금 전체가 취소될 수 있습니다. 입증이 확실한 행위를 중심으로 신고를 설계하는 단계가 결과를 좌우합니다.
재무·구매 부서의 기밀 자료를 근거로 하는 만큼 영업비밀이나 징계 문제도 함께 검토해야 합니다. 변호사를 통한 비실명 대리신고(공익신고자 보호법 제8조의2)로 신분을 가린 채 신고하고, 보호조치 신청과 과징금 확정 후 보상금 신청까지 절차 전반에서 변호사의 조력이 필요한 이유입니다.
일감몰아주기·부당지원 등 공정거래법 위반 공익신고와 탈세제보, 신고서 작성부터 비실명 대리신고, 보상금 신청까지 함께합니다. 상담은 프로필의 전화상담·방문상담 예약을 이용해 주세요.
본 글은 일반적인 법률 정보 제공을 위한 것으로, 구체적 사건에 대한 법률의견이 아닙니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.