실제 거래가 있었음에도 가공세금계산서 수취로 의심받은 사건
의뢰인은 사업 운영 과정에서 수취한 세금계산서와 관련하여 조세범처벌법 위반 혐의로 조사를 받게 되었습니다.
수사기관은 해당 세금계산서가 실제 거래 없이 발급·수취된 이른바 가공세금계산서인지 여부를 문제 삼았습니다.
즉, 의뢰인이 실제 재화나 용역을 공급받지 않았음에도 허위로 세금계산서를 수취하여 세무상 이익을 얻은 것은 아닌지가 쟁점이 되었습니다.
그러나 의뢰인의 입장은 명확했습니다.
문제 된 세금계산서는 허위로 수취한 것이 아니라, 실제 거래에 따라 발급·수취된 것이었고, 의뢰인은 조세범처벌법을 위반할 고의가 없었습니다.
조세범처벌법 사건에서는 단순히 세금계산서가 문제 되었다는 이유만으로 곧바로 형사책임이 인정되는 것은 아닙니다.
중요한 것은 실제 거래가 있었는지, 세금계산서가 거래관계에 맞게 발급되었는지, 피의자에게 허위 수취의 고의가 있었는지입니다.
조진희 변호사의 대응
법무법인 라운 조진희 변호사는 고발 내용만을 기준으로 사건을 보지 않고, 실제 거래관계와 자료를 중심으로 사건을 검토하였습니다.
가공세금계산서 수취 혐의에서는 수사기관이 거래의 실체를 의심하는 경우가 많습니다.
따라서 단순히 “실제 거래가 있었다”고 주장하는 것만으로는 부족하고, 거래의 존재를 뒷받침할 자료를 체계적으로 정리하는 것이 중요합니다.
이에 조진희 변호사는 다음과 같은 점을 중심으로 대응하였습니다.
첫째, 문제 된 세금계산서가 실제 거래관계에 기초하여 발급·수취된 것이라는 점.
둘째, 의뢰인이 허위 세금계산서를 수취하거나 세금을 부당하게 줄이기 위해 거래를 가장한 것이 아니라는 점.
셋째, 거래의 경위, 대금 지급 여부, 사업상 필요성 등을 종합하면 가공거래로 단정하기 어렵다는 점.
넷째, 조세범처벌법 위반 혐의를 인정하려면 허위 세금계산서 수취에 관한 고의와 객관적 증거가 필요하다는 점.
조진희 변호사는 수사기관이 의심할 수 있는 부분을 미리 정리하고, 실제 거래가 존재하였다는 점과 의뢰인에게 가공수취의 고의가 없었다는 점을 중점적으로 소명하였습니다.
경찰의 판단 및 결과
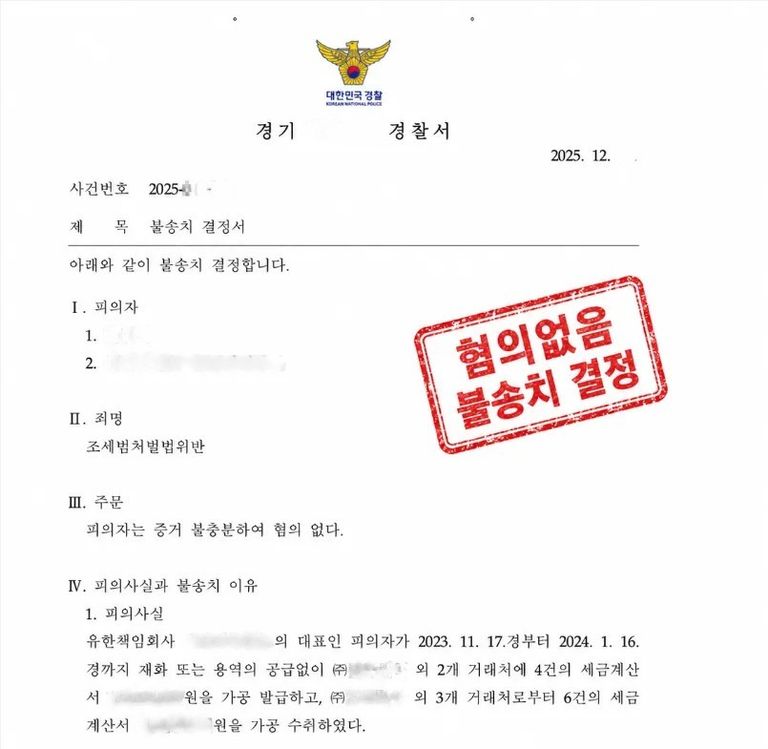
경찰은 고발 내용과 관련 자료를 검토한 결과, 의뢰인이 실제 거래 없이 허위로 세금계산서를 수취하였다고 단정하기 어렵다고 보았습니다.
또한 의뢰인이 조세를 포탈하거나 허위 세금계산서를 수취할 목적으로 거래를 가장하였다고 인정할 만한 증거도 부족하다고 판단하였습니다.
결국 경찰은 의뢰인의 조세범처벌법 위반 혐의에 대해 증거불충분을 이유로 혐의없음 불송치 결정을 하였습니다.
의뢰인은 검찰 송치나 형사재판 단계로 넘어가지 않고, 경찰 수사 단계에서 사건을 마무리할 수 있었습니다.
변호사의 말
가공세금계산서 수취 사건에서는 수사기관이 먼저 “실제 거래가 있었는지”를 의심합니다.
특히 세금계산서, 거래처, 대금 지급 내역, 사업상 필요성 등이 명확히 정리되어 있지 않으면 실제 거래가 있었더라도 가공거래로 오해받을 수 있습니다.
조진희 변호사는 수사기관이 의심하는 지점을 정확히 파악하고, 세금계산서 자체가 아니라 그 배경이 되는 실제 거래관계를 중심으로 사건을 정리하였습니다.
조세범처벌법 사건은 회계·세무 자료가 복잡하게 얽혀 있어, 피의자 입장에서는 억울함을 말로만 설명하기 어렵습니다.
따라서 초기부터 거래자료, 대금 흐름, 거래 경위, 사업상 필요성을 체계적으로 정리하여 수사기관에 설명하는 것이 중요합니다.
법무법인 라운 조진희 변호사는 검사로 근무한 경험을 바탕으로, 수사기관이 조세형사사건에서 어떤 부분을 의심하고 어떤 자료를 확인하는지 고려하여 사건을 검토하고 대응합니다.
가공세금계산서 수취, 허위세금계산서, 조세범처벌법 위반 혐의로 조사를 앞두고 있다면, 사건 초기부터 실제 거래관계와 증거자료를 정리하는 것이 필요합니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.