
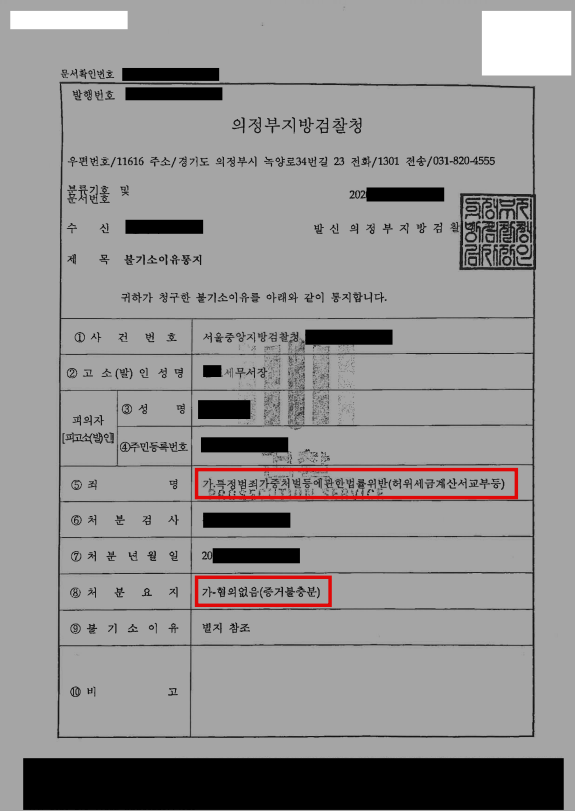
사건 유형: 특경법·허위세금계산서교부
결과: 혐의없음(증거불충분)
사건 배경
의뢰인은 대출을 받게 해주겠다는 말에 속아 인감증명서 등을 전달하였다가, 주범에 의해 자신도 모르게 법인 대표이사로 등재되는 명의도용 피해를 입었습니다. 주범은 의뢰인 몰래 회사를 설립한 뒤 총 108회에 걸쳐 70억 9,187만 원 상당의 허위세금계산서를 발급 및 수취하였습니다. 이로 인해 의뢰인은 특정범죄가중처벌법 위반(허위세금계산서교부등) 혐의로 입건되어 심각한 구속 및 중형 처벌 위기에 처했습니다.
핵심 쟁점
주범과의 공모 관계를 배척하고, 의뢰인이 회사의 실제 운영이나 세금계산서 발급 과정에 전혀 관여하지 않은 단순 명의도용 피해자임을 입증하여 검찰 단계에서 '혐의없음(증거불충분)' 불기소처분을 받는 것이 관건이었습니다.
사건 결과
변호인은 의뢰인이 대출 진행 목적으로 인감증명서를 교부했을 뿐 회사 설립이나 세금계산서 발급에 관여한 적이 없다는 정황을 명확히 정리하여 진술하였습니다.
또한 주범 김O이 대출을 빌미로 의뢰인의 인감증명서를 받아 몰래 명의를 도용해 회사를 설립하고 허위세금계산서를 발급했음을 인정하는 진술을 확보하여 의뢰인의 변명에 부합함을 적극 피력하였습니다.
주범 A씨의 명의도용 및 독단적 범행 자백 진술을 확보하여 공모 관계가 없음을 입증함
의뢰인이 회사의 실제 운영이나 세금계산서 발급·수취 과정에 관여한 증거가 없음을 법리적으로 명확히 소명함
자주 묻는 질문
Q. 대출을 받으려다 서류를 넘겨주어 자신도 모르게 대표이사로 등재되고 70억 원대 허위세금계산서 사건에 입건되었습니다. 정말 무혐의를 받을 수 있나요?
A. 네, 명의가 도용되어 등재되었더라도 실제 회사 운영이나 세금계산서 발급·수취 과정에 공모하거나 직접 가담한 적이 없다면 무혐의 처분을 받을 수 있습니다. 수사 초기부터 명의도용 피해자라는 사실을 체계적으로 소명하는 것이 핵심입니다.
Q. 주범이 본인의 범행을 숨기려고 명의대여자인 저에게 혐의를 뒤집어씌우려 하면 어떻게 대응해야 하나요?
A. 대출 진행 당시 주범과 주고받은 문자메시지, 인감 전달 경위, 계좌 내역, 주범의 실제 사무실 운영 정황 등을 분석해야 합니다. 변호인은 수사 과정에서 주범의 진술 자백을 끌어내거나 주범의 독단적 범행임을 입증하는 증거를 제출하여 공모 관계를 배척합니다.
Q. 수사기관 조사 전이나 초기 단계에서 변호인의 조력이 왜 그토록 결정적인가요?
A. 첫 피의자 신문 조사에서 작성된 진술조서는 향후 검찰 처분과 재판까지 결정적인 영향을 미칩니다. 조사 전 진술 방향을 정립하고, 조사 당일 변호인이 동석하여 불리하거나 오해를 살 수 있는 진술을 바로잡아 주어야 억울한 혐의를 벗을 수 있습니다.
Q. 70억 원이 넘는 허위세금계산서 교부 사건은 특정범죄가중처벌법(특경법)이 적용되어 구속될 위험이 크지 않나요?
A. 맞습니다. 공급가액 합계가 거액인 조세범죄는 특경법이 적용되어 구속 수사 및 무거운 실형 선고 위험이 매우 높은 중범죄입니다. 따라서 입건 직후 조기 대응을 통해 공모 혐의를 벗는 것이 구속을 막는 유일한 방법입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.