
상속 절차를 진행하다 보면 예상치 못한 부분에서 문제가 발생합니다.
그중에서도 많은 분들이 놓치는 것이 바로 보험 해약환급금 처리입니다.
“보험을 해지해서 나온 돈인데 그냥 써도 되는 것 아닌가요?”라는 질문을 자주 받습니다.
하지만 한정승인 절차에서는 이 판단이 매우 위험할 수 있습니다.
단순히 ‘내가 받은 돈’이 아니라 상속재산으로 취급되는 금액인지 여부가 핵심이기 때문입니다.
실제로 해약환급금을 잘못 사용했다가 한정승인이 무효로 판단되어 상속 채무를 전부 떠안게 되는 사례도 적지 않습니다.
법률사무소 카라
이번 글에서는 보험 해약환급금이 왜 문제가 되는지, 어떤 경우에 사용이 위험한지, 그리고 실무적으로 어떻게 처리해야 안전한지까지 구체적으로 설명드리겠습니다.
보험 해약환급금은 ‘내 돈’이 아니라 상속재산입니다.
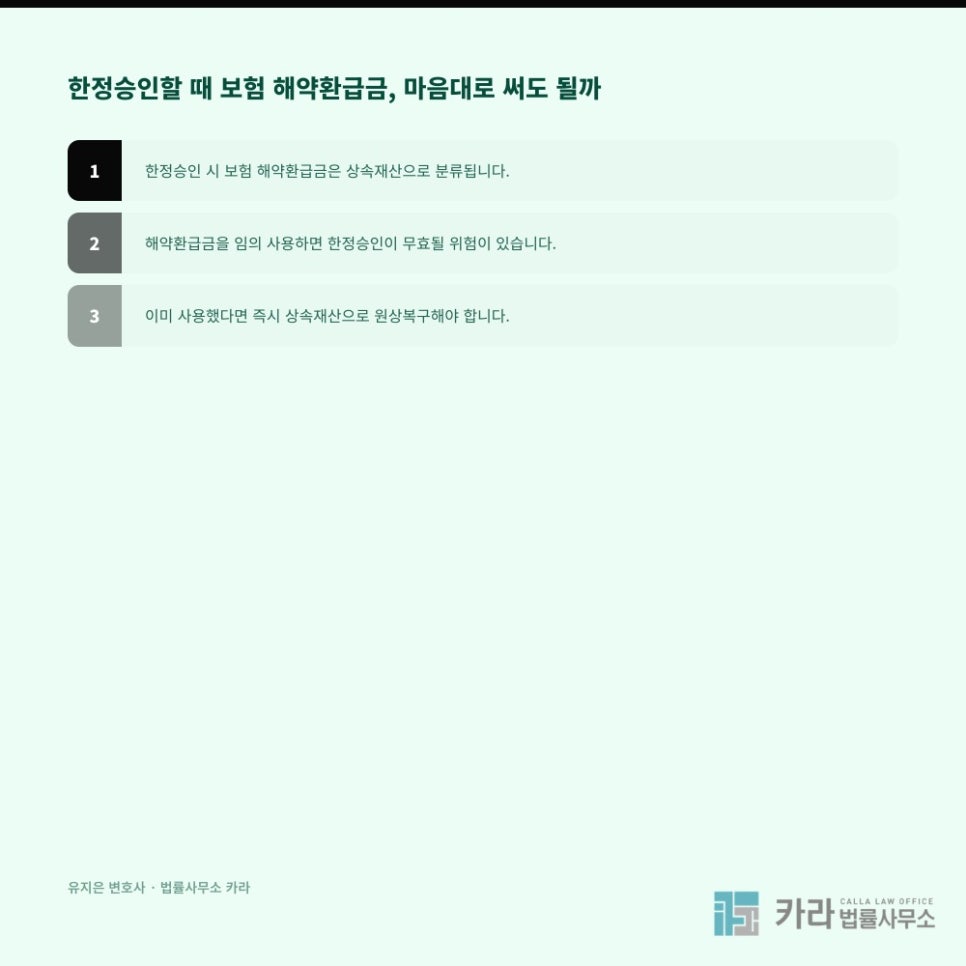
망인이 계약자였던 보험에서 발생한 해약환급금은 원칙적으로 상속재산에 해당합니다.
즉, 상속인이 새롭게 취득한 돈이 아니라 고인의 재산이 형태만 바뀌어 나온 것으로 보는 것입니다.
따라서 이를 임의로 사용하면 단순히 돈을 쓴 것이 아니라 상속재산을 처분한 행위로 평가될 수 있습니다.
한정승인은 상속재산의 범위 내에서만 채무를 변제하는 제도인데, 재산을 임의로 사용하면 법원이나 채권자가 이를 문제 삼을 수 있습니다.
특히 해약환급금을 개인 생활비나 다른 용도로 사용한 경우, 재산 은닉 또는 부정소비로 의심받을 가능성도 있습니다.
따라서 해약환급금이 발생했다면 우선 사용 여부를 고민하기보다, 상속재산으로 정확히 분리해 관리하는 것이 기본 원칙입니다.
마음대로 사용하면 ‘한정승인’이 깨질 수 있습니다.
가장 중요한 부분은 여기입니다.
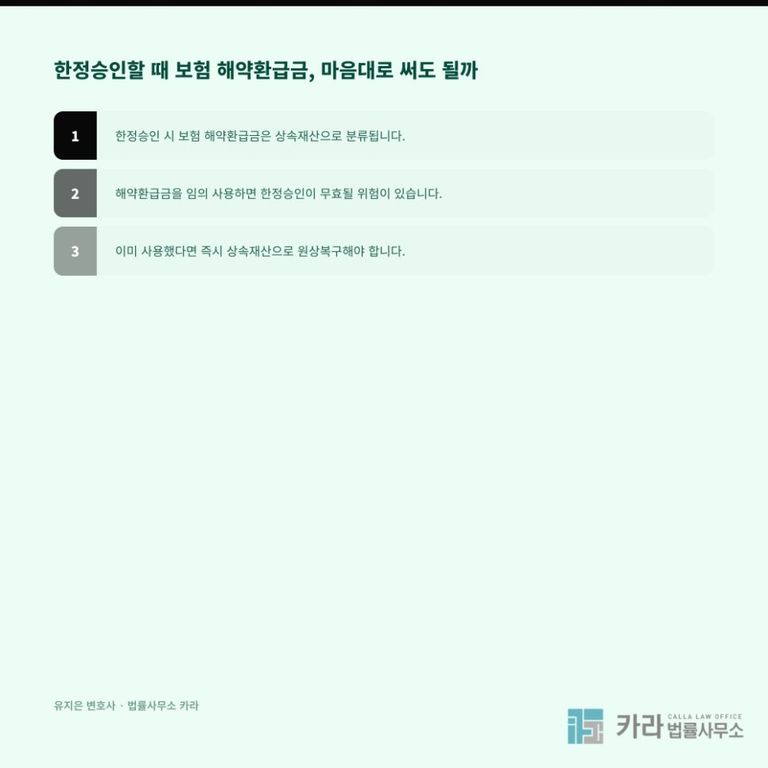
보험 해약환급금을 임의로 사용한 경우, 상황에 따라 한정승인이 단순승인으로 전환될 위험이 있습니다.
단순승인이 되면 상속인은 고인의 채무를 자신의 재산으로까지 모두 책임져야 합니다.
즉, 단순한 실수가 수천만 원, 수억 원의 채무 부담으로 이어질 수 있는겁니다.
특히 법원은 상속인이 재산을 소비한 행위에 대해 “채권자보다 먼저 이익을 취한 것인지”를 중요하게 봅니다.
따라서 해약환급금을 사용했다는 사실 자체보다도, 언제, 어떤 인식 상태에서, 어떤 용도로 사용했는지가 쟁점이 됩니다.
실무에서는 이 부분에서 다툼이 발생하는 경우가 많기 때문에, 처음부터 사용하지 않는 것이 가장 안전한 대응입니다.
이미 사용했다면 어떻게 대응해야 할까
문제는 이미 해약환급금을 사용한 경우입니다.
이 경우에도 무조건 한정승인이 무효가 되는 것은 아니지만, 즉각적인 대응이 매우 중요합니다.
가장 기본적인 방법은 사용한 금액을 다시 상속재산으로 원상복구(환원)하는 것입니다.
그리고 해당 금액과 사용 경위를 상속재산목록에 정확히 기재하고, 실수였다는 점을 소명해야 합니다.
또한 사용 시점에 계약이나 재산 상황을 인지하지 못했다는 점도 함께 정리할 필요가 있습니다.
이 과정에서 대응이 늦어지거나 자료 정리가 부족하면, 채권자 측에서 이를 문제 삼아 한정승인 자체를 다툴 수 있습니다.
결국 중요한 것은 단순히 “돈을 썼다”가 아니라, 그 이후 어떻게 대응했는지입니다.
상황에 따라 결과가 크게 달라질 수 있기 때문에, 빠르게 정리하고 대응 방향을 점검하는 것이 필요합니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.