오늘은 조세 세금 사해행위취소 소송에서 채무초과 상태의 판단기준에 관한 인용 사례를 소개해드리려고 합니다.
- 조세 사해행위취소 소송에서 채무초과 상태의 판단기준의 법리
채권자취소권의 대상인 ‘사해행위’란 채무자가 적극재산을 감소시키거나 소극재산을 증가시킴으로써 채무초과상태에 이르거나 이미 채무초과상태에 있는 것을 심화시킴으로써 채권자를 해하는 행위를 말합니다.
그리고 사해행위취소의 소에서 채무자가 그와 같이 채무초과상태에 있는지 여부는 사해행위 당시를 기준으로 판단하여야 합니다.
- 사실관계
A와 B는 혼인신고를 마친 법률상 부부로 A 명의의 이 사건 부동산에서 공동으로 사업하였습니다.
A와 B는 20##. 4. 10. 협의이혼을 전제로 이 사건 부동산을 처분하여 일정 금액을 A와 B가 갖는 것으로 재산분할합의를 하였습니다.
이 후 A는 20##. 8. 26. C에게 이 사건 부동산을 매도하는 계약을 체결하였고 소유권을 이전하였으며 그때까지 매매대금을 모두 지급받았습니다.
A는 20##. 8. 26.부터 20##. 9. 29.까지 네 차례에 걸쳐 B에게 이 사건 부동산의 매매대금에서 일부를 지급하였습니다.
이 후 A와 B는 20##. 11. 3. 협의이혼 신고를 하였습니다.
- 사해행위 발생시기에 관한 법리를 주장하여 원심판결을 변경
원심은 협의이혼 신고일인 20##. 11. 3.을 기준으로 하여 A의채무초과상태 여부를 판단하였습니다. 이에 따라 A의 소극재산이 20##. 11. 3. 기준으로 적극재산을 초과하여 이미 채무초과 상태에 있었다고 인정하고 A와 B의 재산분할이 사해행위에 해당한다고 판단하였습니다.
그러나 상고를 통해 사해행위 발생 시기에 관한 법리를 주장한 결과, 대법원은 원심과 다른 판결을 내렸습니다.
대법원은, 이 사건 지급의 원인이 된재산분할합의가 사해행위로서 취소의 대상이 되기 위해서는 우선 재산분할합의 당시인 20##. 4. 10.을 기준으로 재산분할합의로 인하여 A에게 채무초과 상태가 유발되거나 심화되었음이 인정되어야 한다고 판단하였습니다.
그리고 협의이혼 신고일인 20##. 11. 3.을 기준으로 재산분할이 상당한 정도를 벗어나는 과대한 것이라는 사정이 인정되어야 하는 점을 부가 설명하였습니다.
즉, 위와 같은 사정이 모두 인정되는 경우 이 사건 지급 금액 중 상당한 정도의 재산분할의 액수를 벗어나는 부분에 한하여 사해행위로서 취소를 명할 수 있다고 판단하였습니다.
그리하여 대법원은 금액 지급의 원인이 된 재산분할계약에 관한 사해행위취소및 원상회복청구 부분을 파기하고, 이 부분 사건을 다시 심리․판단하도록 원심법원에 환송하였습니다.
이처럼 사해행위 성립 시기 주장만으로도 판결의 결과가 달라질 수 있으므로, 조세세금사해행위 취소 소송 중이시라면 항변사항을 다각도로 살펴보셔야 합니다. 이러한 주장을 하기 위하여는 다양하고 풍부한 경험을 겪은 조세전문변호사를 선임하실 것을 권유드립니다.
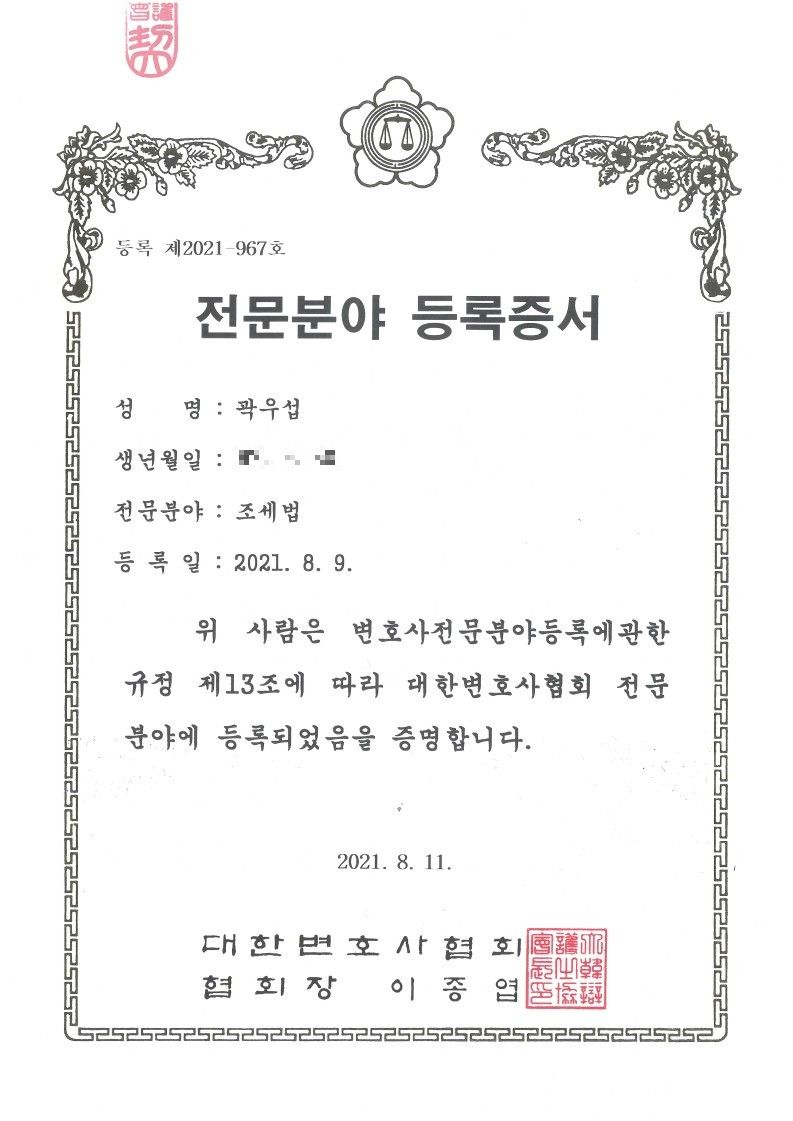
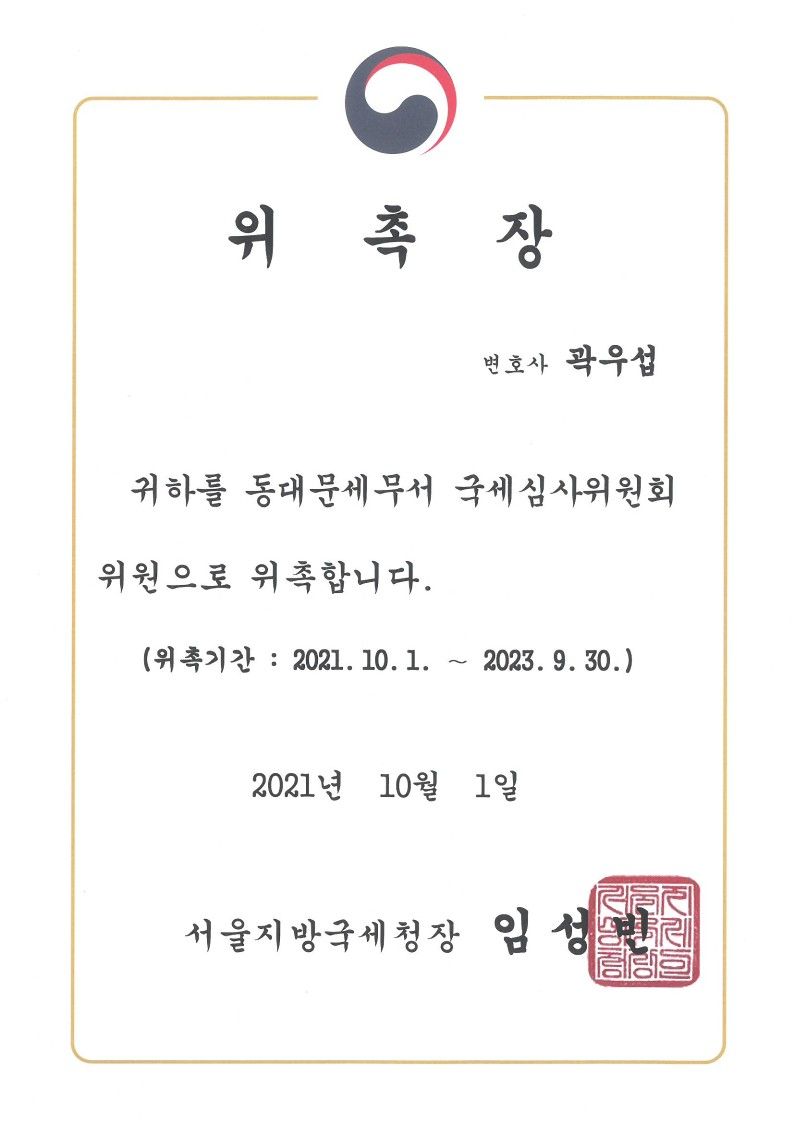
저는 대한변호사협회 등록 조세법 전문 변호사로서, 수년간 과세전적부심사, 심사청구, 심판청구, 이의신청, 조세소송을 수행하였으며, 다수의 사건에서 승소 및 무죄판결을 이끌어낸 바 있습니다.
도움이 필요하시다면 법률사무소 천강으로 연락주시면 친절히 상담해드리도록 하겠습니다.
서울, 인천 경기뿐만 아니라 부산, 대구, 대전, 광주, 울산, 강원, 제주 등
세금전문변호사, 조세전문변호사가 필요한 곳이라면 어디든 달려갑니다.
대한변호사협회 등록 조세법 전문 변호사 곽우섭 드림
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.