
사건 요약
직접 지은 다세대 건물에서 여러 세대를 임대해 온 의뢰인은, 보증금을 돌려줄 의사나 능력 없이 수천만 원에서 1억 원대의 보증금을 받아 편취했다는 사기 혐의로 임차인들에게서 세 건의 고소를 당했습니다. 계약 종료 뒤에도 보증금이 반환되지 않았고, 계약 전부터 여러 세대를 공동담보로 한 근저당이 있었으며, 임차권등기명령에 이어 임의경매까지 개시된 상태였습니다.
핵심 쟁점
계약 당시 보증금을 반환할 능력과 의사가 있었는지
보증금 미반환이 사기인지, 민사상 채무불이행인지
변호인의 대응
건축 자금 조달·집행 내역과 대출 거래내역 등으로 건축자금이 실제 사업에 쓰였고, 담보대출 이자를 수년간 연체 없이 갚아 왔으며, 경매 전까지 신용이 우수하고 다른 채무가 없었다는 점을 보였습니다.
계좌 거래내역으로 새 보증금이 대부분 이전 임차인 반환에 쓰였고 개인 용도 사용이 없다는 점을 소명했습니다.
전세 수요 급감과 보증보험 기준 강화로 새 임차인을 구하기 어려웠고, 그 사이 대출 시도·매수인 유치·관리비 대납 등으로 해결을 모색한 사정을 설명했습니다.
결과
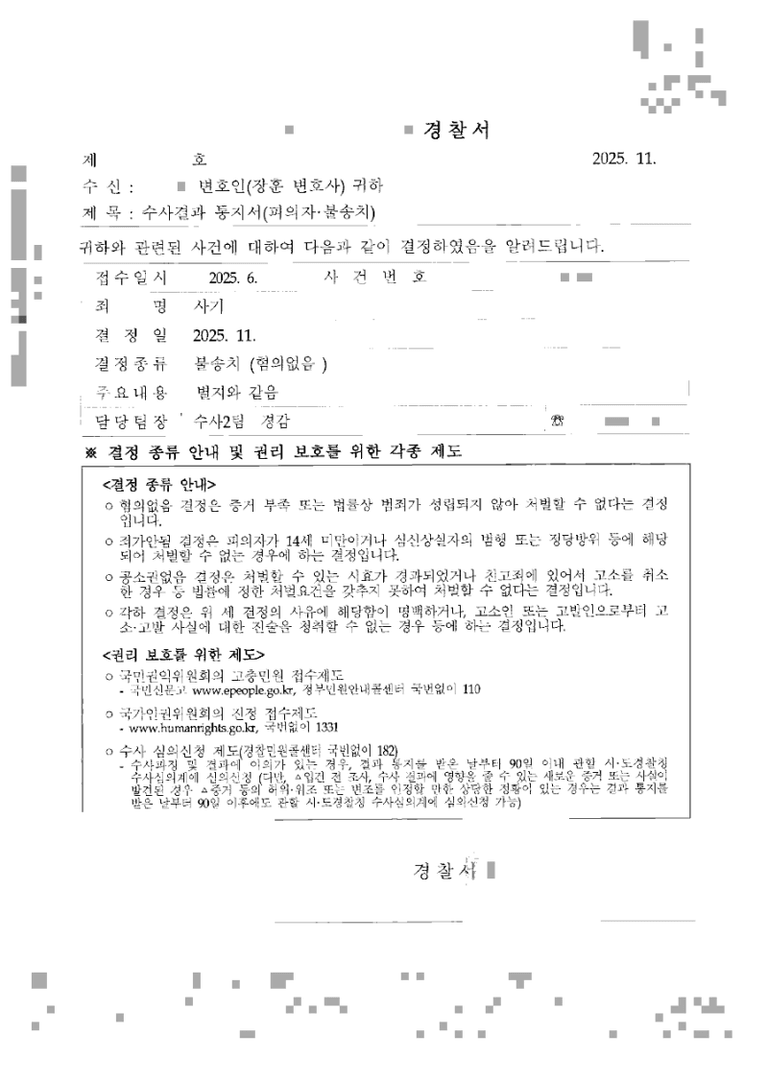
경찰은 세 건 모두 불송치(혐의없음) 결정을 했습니다. 계약 당시 반환할 수 있다는 합리적 전망이 있었다는 점, 일부 고소인은 갱신 거절이나 반환 요구 없이 계약이 묵시적으로 갱신된 점 등을 들었고, 한 결정에서는 형사상 사기보다 민사상 채무불이행 성격이 강하다고 보았습니다.
비슷한 상황이라면
보증금 사기 고소에서는 계약 당시의 재정 상태와 대출 상환 이력이 핵심 자료입니다.
받은 보증금의 사용처를 계좌 내역으로 정리해 두세요.
반환이 늦어진 외부 사정과 해결 노력도 기록으로 남겨 두는 것이 좋습니다.
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.