사건 요약
제조업체 그룹을 경영하던 의뢰인은 회사 부도 뒤 계열사 간 수백억 원대 허위 세금계산서 수수, 수십억 원대 관세 부정환급, 수입가격 조작 혐의로 특가법위반(관세·허위세금계산서교부등)과 대외무역법위반으로 기소되었습니다. 조사 단계 임직원 진술, 별도 행정소송의 가공거래 판단, 성분분석 결과 등 불리한 자료가 많았습니다.
핵심 쟁점
과세관청 조사 단계 임직원 진술의 임의성과 증거능력
'전략재고' 목록과 성분분석 결과가 실물 부존재를 입증하는지
실물이 오간 실제 거래였는지
변호인의 대응
압박 속 진술이었다는 법정 증언을 들어 진술조서의 임의성을 다툼
재고 목록이 직원의 주관적 분류였고 성분분석 대상이 애초 다른 용도의 물품이었다는 점 제시
작업지시서와 대금 지급 내역으로 가공 공정과 실거래를 입증
결과
1심은 의뢰인 등 피고인 모두에게 무죄를 선고하고 판결 요지 공시를 명했으며, 항소심도 검사의 항소를 기각해 무죄가 유지되었습니다.
비슷한 상황이라면
행정소송 판단과 형사재판 결론은 증명 기준이 달라 다르게 나올 수 있습니다.
조사 단계 진술이 어떤 분위기에서 나왔는지 기록과 증언으로 확인해 볼 필요가 있습니다.
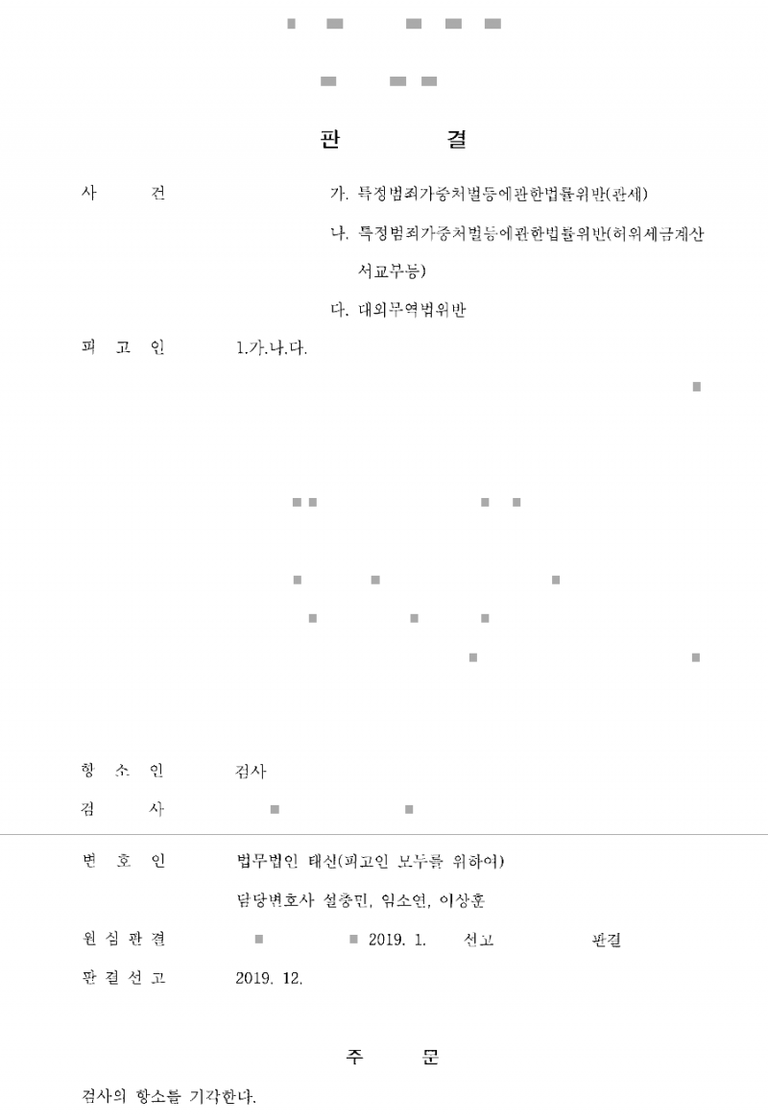
처분서·판결문
개인정보를 가린 실제 처분서·판결문입니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.
법무법인 태신