같은 팀 재선임, 확인하셨습니까
"작년에 문제없이 끝났으니 올해도 같은 회계법인, 같은 팀으로 재선임하면 되는 것 아닌가요?"
결재함에 갱신 서류가 올라와 있고 담당 명단도 작년과 같습니다. 이 질문을 받을 때마다 먼저 확인하는 것이 있습니다. 같은 팀인지가 아니라, 같은 이사가 몇 개 사업연도째 감사업무를 맡고 있는지입니다.
재선임은 이사별 연속 수행 기간을 확인한 뒤에 결정하시기 바랍니다. 그 기준이 외부감사법 제9조 제5항에 있습니다.
4개 사업연도와 6개 사업연도의 기준
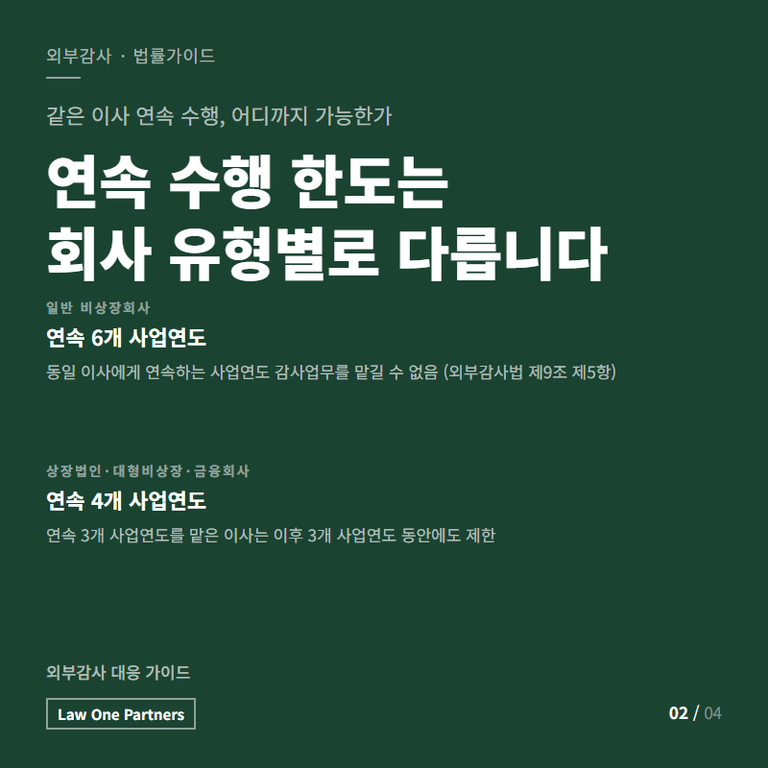
외부감사법 제9조 제5항은 회계법인인 감사인이 동일한 이사에게 회사의 연속하는 사업연도에 대한 감사업무를 하게 할 수 없다고 정하고 있습니다. 여기서 이사는 공인회계사법 제26조 제1항에 따른 이사를 말합니다.
기간은 회사 유형에 따라 갈립니다. 일반 비상장회사는 연속 6개 사업연도, 주권상장법인·대형비상장주식회사·금융회사는 연속 4개 사업연도가 기준입니다. 상장법인 등에는 단서도 있습니다. 연속하는 3개 사업연도 감사업무를 한 이사에게는 그 다음 연속하는 3개 사업연도의 모든 기간 동안 해당 회사의 감사업무를 하게 할 수 없습니다.
연속 여부는 사업연도별 담당 이사 이력으로 확인해야 합니다. 감사인 법인이 같다는 사실만으로는 판단할 수 없습니다.
위반 시의 제재도 확인해 두어야 합니다. 개정 전 외부감사법이 적용된 사건에서 법원은, 회계법인 소속 공인회계사가 연속하는 사업연도의 감사업무를 수행한 사실을 인정하고 이를 이유로 한 감리결과조치를 적법하다고 판단했습니다. 당시 법은 감사인 또는 소속 공인회계사에 대해 감사업무 제한 조치 등을 할 수 있도록 정하고 있었고, 법원은 회계법인과 소속 공인회계사가 별개의 책임주체이므로 회계법인에 대한 제재가 있어도 소속 공인회계사에 대한 제재가 가능하다고 보았습니다. 이 판단은 현행 제9조 제5항이 아니라 개정 전 조문에 관한 것이므로, 현행 법에서의 구체적 제재 유형과 수위는 별도로 확인하셔야 합니다.
이사 범위, 법상 지위를 확인하십시오
현장에서 가장 많이 갈리는 지점은 이사가 누구인가입니다. 공인회계사법 제26조 제1항은 회계법인에 3명 이상의 공인회계사인 이사를 두도록 정하고, 같은 조 제5항은 사원이 공인회계사여야 하고 3명 이상이어야 한다고 정합니다. 이사와 사원은 구별해서 보아야 합니다.
회계법인 내부에서 이사 직함으로 불리는 사람이 곧 이 조항의 이사인지는 별개의 문제입니다. 법원은 공인회계사법상 소속 공인회계사의 범위를 해당 회계법인에 재직하여 규범적·형식적으로 소속된 사람으로 판단한 바 있습니다. 이사에 대한 직접 판시는 아니지만, 이 법리를 적용하면 제9조 제5항의 이사도 법인의 정관과 등기부에 등재된 이사를 뜻하는 것으로 해석됩니다. 다만 이 쟁점을 직접 다룬 대법원 판단은 확인된 바 없어, 구체적인 사실관계에 따라 달리 판단될 수 있습니다.
업무수행이사라는 용어도 혼동의 원인입니다. 업무수행이사는 회계감사기준에서 쓰는 개념이고, 실제 판결에서도 업무수행이사인 공인회계사가 감사의 주책임자로 확인됩니다. 법원은 감사계약서, 감사조서 기재, 관련자 진술, 최종 의사결정 지위 등을 종합해 감사보고서 담당이사의 지위를 인정한 바 있습니다. 그러나 업무수행이사라는 용어를 정의한 법령 조문은 확인되지 않습니다. 공인회계사법 제34조 제2항은 회계법인이 감사 또는 증명에 관한 업무를 할 때 그 업무를 총괄하고 책임을 지는 이사를 지정하도록 정하고 있지만, 이 지정 이사와 제9조 제5항의 이사가 같은 사람인지는 사안별로 확인이 필요합니다.
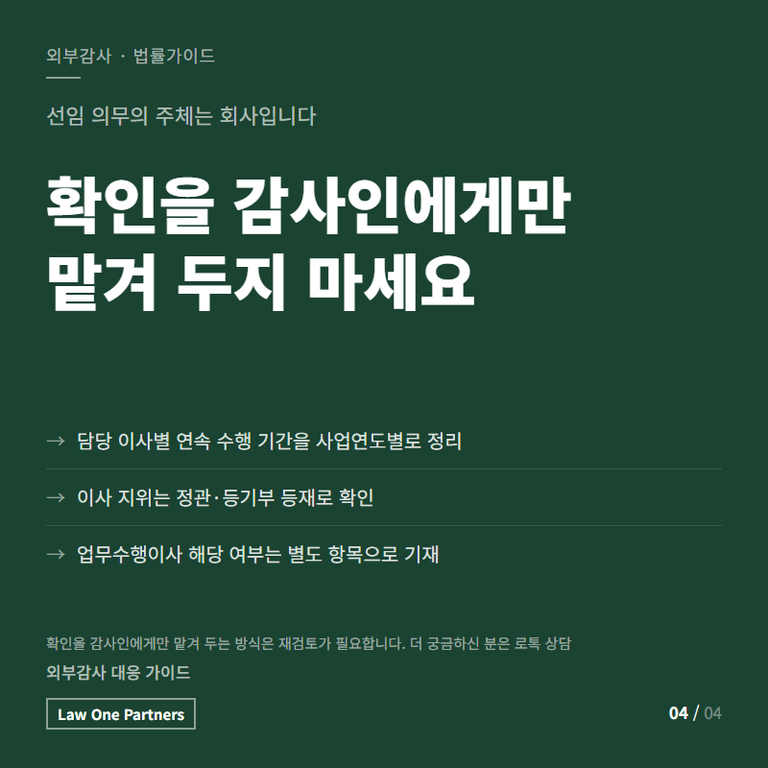
선임은 회사 책임, 확인은 서면으로
감사인 선임 의무의 주체는 회사입니다. 외부감사법 제10조 제1항은 회사가 매 사업연도 개시일부터 45일 이내에 해당 사업연도의 감사인을 선임하도록 정하고, 제13조 제1항은 감사인이 공인회계사법 제21조 또는 제33조를 위반한 경우 회사가 지체 없이 감사계약을 해지하고 해지 후 2개월 이내에 새 감사인을 선임하도록 정합니다. 이 조항은 연속 감사 제한 위반을 직접 다루지는 않지만, 감사인 요건 관리에 회사의 역할이 놓여 있음을 간접적으로 보여줍니다. 선임 의무의 주체가 회사이므로, 확인을 감사인에게만 맡겨 두는 방식은 재검토할 필요가 있습니다.
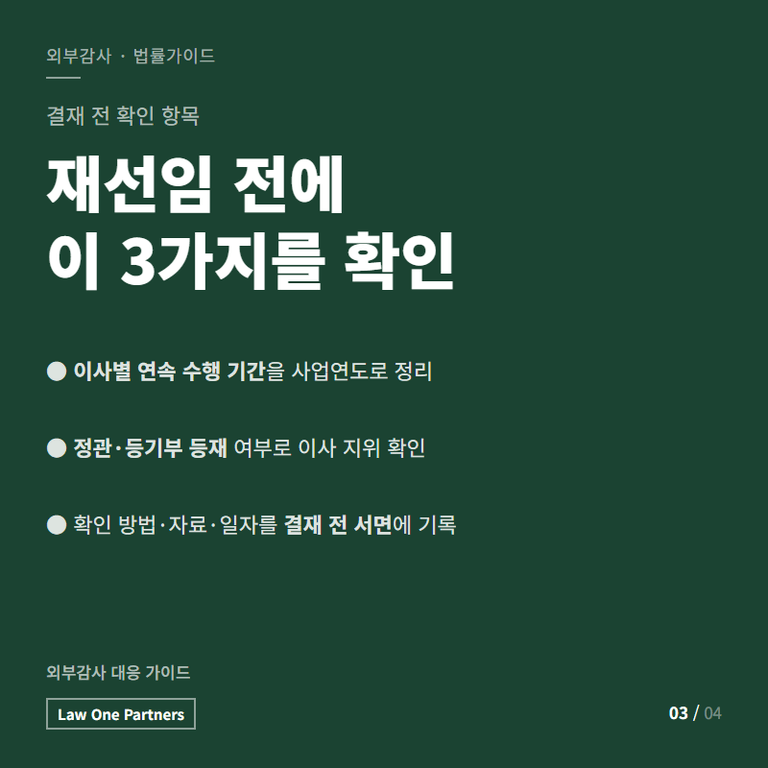
재선임 결재 전에는 담당 이사별 연속 수행 기간을 사업연도 단위로 정리하고, 그 이사의 법적 지위를 정관·등기부 등재 여부로 확인하십시오. 업무수행이사에 해당하는지는 별도 항목으로 구분해 적어 두시기 바랍니다.
확인한 방법과 자료, 확인한 날짜는 재선임 결재 이전 일자로 서면에 남겨 두어야 합니다. 위반이 감사계약의 효력에 미치는 영향은 이 글에서 다루지 않은 별도 검토 영역입니다.
이사 구성이 복잡하다면
감사인의 이사 구성이 해마다 바뀌거나 회계법인 내부 직함 체계가 복잡한 경우에는 사안에 따라 판단이 달라질 수 있습니다. 재선임을 확정하기 전 단계에서 법률 전문가의 검토를 받으시면 확인 누락으로 인한 추가 리스크를 사전에 줄일 수 있습니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.