사건 유형: 조세범처벌법위반
결과: 벌금형
사건 배경
의뢰인께서는 허위 세금계산서 발급·수취와 관련한 조세범처벌법위반 혐의로 기소되어, 1심에서 징역 4개월에 집행유예 1년이라는 중한 형을 선고받으셨습니다. 의뢰인은 사업체 대표로서 해당 범행을 모두 인정하고 있었으나, 집행유예라 하더라도 징역형이 선고될 경우 경영 활동과 사회적 신용에 심각한 타격을 입을 수밖에 없는 상황이었습니다. 이에 의뢰인께서는 법무법인 프런티어에 항소심 변호를 의뢰하셨습니다.
핵심 쟁점
이 사건의 핵심 쟁점은 1심 형량(징역 4개월, 집행유예 1년)이 범행의 가담 정도와 사후 정황에 비추어 과중한지 여부였습니다. 즉, 실형에 준하는 중형을 선고할 만큼 피고인의 책임이 중한 사안인지가 문제되었습니다.
사건 결과
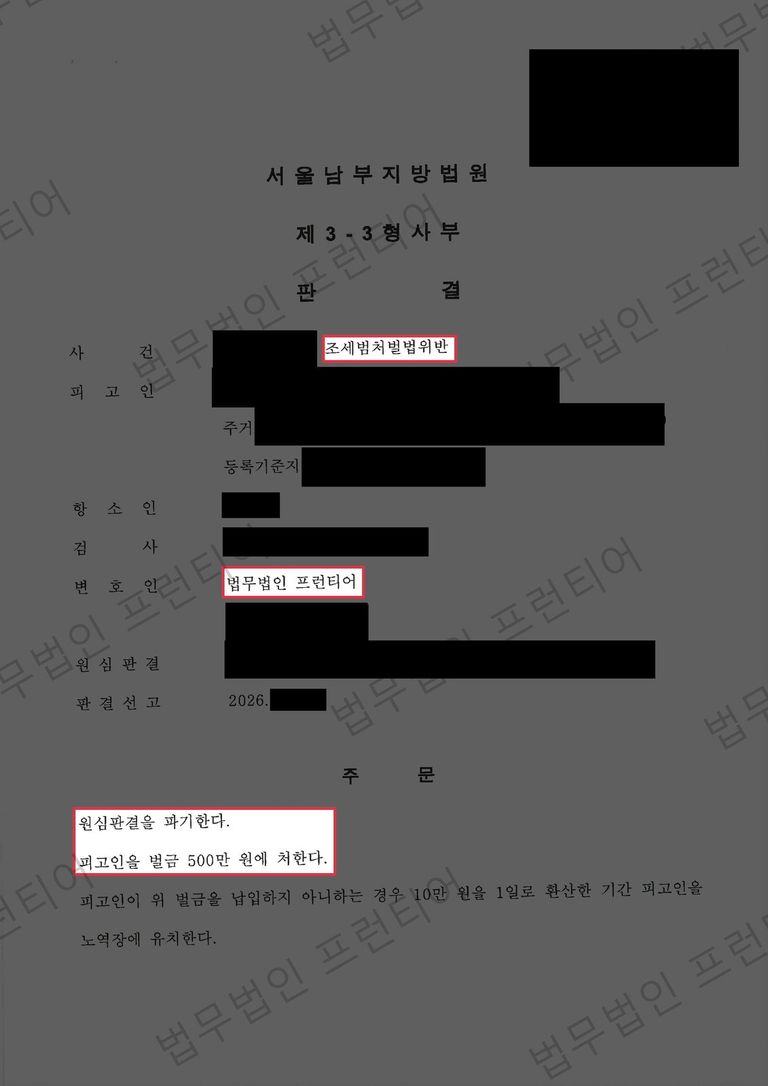
법무법인 프런티어 변호사는 의뢰인이 이 사건 범행에서 주도적 역할을 한 것이 아니라는 점을 기록과 정황을 통해 적극적으로 소명하였습니다. 또한 범행으로 인해 문제가 된 세금을 의뢰인이 모두 성실히 수정 납부하였다는 사실을 자료로 제출하여, 실질적인 피해 회복이 이루어졌음을 입증하였습니다. 아울러 의뢰인이 범행을 모두 인정하고 깊이 반성하고 있다는 점, 범행의 동기와 경위에 비추어 재범 가능성이 낮다는 점을 양형 자료로 제시하였습니다. 그 결과 재판부는 원심의 징역형 집행유예가 과중하다고 판단하여 원심판결을 파기하고, 벌금 500만 원으로 형을 대폭 낮추는 판결을 이끌어낼 수 있었습니다.
항소심 재판부는 원심판결을 파기하고 피고인에게 벌금 500만 원을 선고하였습니다. 이는 징역형의 집행유예에서 벌금형으로 형종 자체가 변경된 것으로, 의뢰인께서는 전과 기록상 징역형의 부담과 집행유예 기간 중 재범 시 실형 집행 위험에서 벗어나실 수 있었습니다.
조세범처벌법위반 등 경제범죄로 기소되어 실형 또는 집행유예를 선고받으신 경우라도, 범행 가담 정도와 사후 수습 노력을 적극적으로 소명하면 항소심에서 형종이 변경될 가능성이 있습니다. 특히 수정 세금 납부와 같은 구체적인 피해 회복 조치는 재판부의 판단에 큰 영향을 미칠 수 있습니다. 이와 유사한 상황에 처해 계신다면, 조세범죄 사건 경험이 풍부한 법무법인 프런티어와 상담하여 항소 전략을 구체적으로 세워보시기를 권해드립니다.
자주 묻는 질문
Q. 1심에서 집행유예를 선고받았는데 항소심에서 형이 더 가벼워질 수 있나요?
A. 네, 이 사례처럼 범행 가담 정도, 반성 태도, 사후 피해 회복 노력 등을 적극적으로 소명하면 항소심에서 징역형 집행유예가 벌금형으로 변경되는 등 형이 가벼워질 수 있습니다. 다만 사안마다 구체적 사정이 다르므로 전문가와의 상담이 필요합니다.
Q. 세금을 사후에 수정 납부하면 양형에 실제로 도움이 되나요?
A. 네, 이번 사례에서도 수정 세금을 모두 납부한 점이 양형에 유리하게 작용하였습니다. 사후적으로 피해를 회복하려는 노력은 재판부가 형을 정할 때 중요한 참작 사유가 될 수 있습니다.
Q. 조세범죄 사건에서 변호사의 역할이 왜 중요한가요?
A. 조세범죄는 엄벌 원칙이 강조되는 범죄이지만, 가담 정도와 사후 정황에 따라 양형 편차가 큽니다. 법무법인 프런티어 변호사는 기록을 면밀히 검토하여 의뢰인에게 유리한 양형 자료를 체계적으로 준비하고 제출함으로써 실질적인 형량 감경을 이끌어낼 수 있습니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.