투자서류에 제가 직접 서명했습니다. 그래도 증권사에 책임을 물을 수 있을까요?
금융투자 손실 상담에서 자주 받는 질문입니다.
이번 사건의 의뢰인은 약 3억 원을 1등급 초고위험 사모펀드에 투자했습니다. 그러나 부동산 매각이 지연되면서 만기가 지나도 투자금을 돌려받지 못했습니다.
증권사 측에서는 투자자가 관련 서류에 직접 서명했고, 투자 위험도 확인했다는 점을 문제 삼았습니다.
하지만 서명이 있다는 사실과 금융기관이 설명의무를 제대로 이행했다는 것은 별개의 문제입니다.
1. 고령 투자자에게 초고위험 상품을 권유해도 되는 상황이었을까
이 사건에서 중요했던 것은 단순히 투자손실이 발생했다는 사실이 아니었습니다.
변호인은 먼저 의뢰인의 실제 투자경험과 기존에 가입했던 금융상품의 위험도를 확인했습니다. 일부 투자경험이 있었다고 하더라도, 원금 전액 손실 가능성이 있는 복잡한 사모펀드의 위험을 충분히 이해할 정도였는지는 별도로 살펴야 했습니다.
또한 투자 당시 의뢰인의 재산상태와 투자목적, 최신 투자자정보를 금융기관이 제대로 확인했는지도 검토했습니다.
2. 서명을 받았는지가 아니라, 무엇을 설명했는지가 중요합니다.
문제가 된 상품은 부동산을 매각해야 투자금을 회수할 수 있는 구조였습니다.
따라서 부동산 매각이 늦어지면 만기가 지나더라도 자금이 장기간 묶일 수 있었고, 중도환매에도 제한이 있었습니다.
변호인은 이러한 위험을 의뢰인이 실제로 이해할 수 있을 정도로 충분히 설명받았는지를 집중적으로 다퉜습니다.
단순히 상품설명서와 확인서에 서명을 받았다는 사실만으로는 충분하지 않다는 점을 강조했습니다.
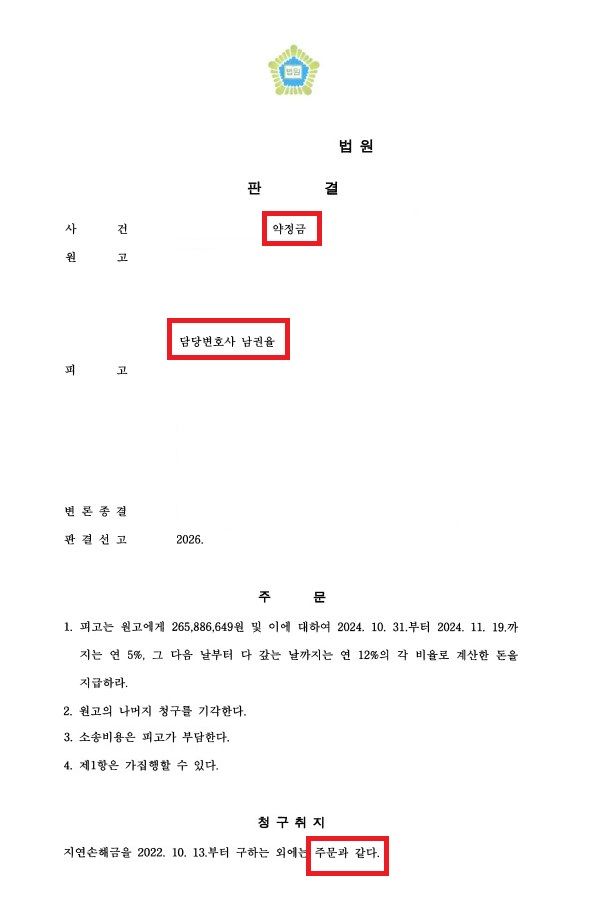
3. 법원, 과실상계 없이 265,886,649원 전액 인정
의뢰인의 투자원금은 304,500,000원이었고, 이미 지급받은 수익금은 38,613,351원이었습니다.
법원은 금융기관의 적합성 원칙 위반과 설명의무 위반을 인정하고, 이를 제외한 265,886,649원의 손해액 전액을 인정했습니다.
특히 의미가 있었던 것은 투자자의 과실을 이유로 손해액을 추가로 감액하지 않았다는 점입니다.
즉, 금융기관의 책임은 인정하면서도 “투자자도 서류를 제대로 살펴보지 않았다”는 이유로 배상액을 줄이는 결과가 나오지 않았습니다.
4. “내가 서명했으니 어쩔 수 없다”고 단정할 필요는 없습니다
투자상품에는 본질적으로 손실 위험이 있기 때문에 손실이 발생했다고 해서 언제나 금융기관에 책임을 물을 수 있는 것은 아닙니다.
그러나 다음은 별도의 문제입니다.
그 상품을 해당 투자자에게 권유하는 것이 적절했는지, 핵심 위험을 실제로 이해할 수 있도록 설명했는지.
사모펀드나 고위험 금융상품으로 손실을 입었다면 투자성향 확인서의 작성 시점, 투자 당시의 재산상태와 목적, 과거 투자경험, 실제 상담 내용과 설명자료 등을 함께 살펴볼 필요가 있습니다.
이번 사건은 투자자의 서명만으로 금융기관의 책임이 사라지는 것은 아니라는 점을 확인하고, 2억 6천여만 원의 실질 손해액 전액을 인정받은 사례입니다.
글을 나가며
서명했다는 이유만으로 책임까지 모두 투자자에게 돌아가는 것은 아닙니다. 문제는 그 서명에 이르기까지 금융기관이 해야 할 설명과 확인을 제대로 했는지입니다
복잡한 금융분쟁일수록 결과만 보아서는 답을 찾기 어렵습니다. 투자에 이르게 된 경위부터 다시 살펴야 합니다.
그 과정에서 놓친 부분이 있었는지 차분히 확인할 수 있도록, 국보가 당신 곁에서 함께하겠습니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.