1. 사건의 개요
의뢰인들은 컨설팅 용역을 수행하고 대금을 정산받은 법인들입니다. 거래 상대방은 부가가치세 명목으로 지급한 금액이 착오로 송금된 돈이라며 의뢰인들을 상대로 부당이득반환청구 소송을 제기하였습니다.
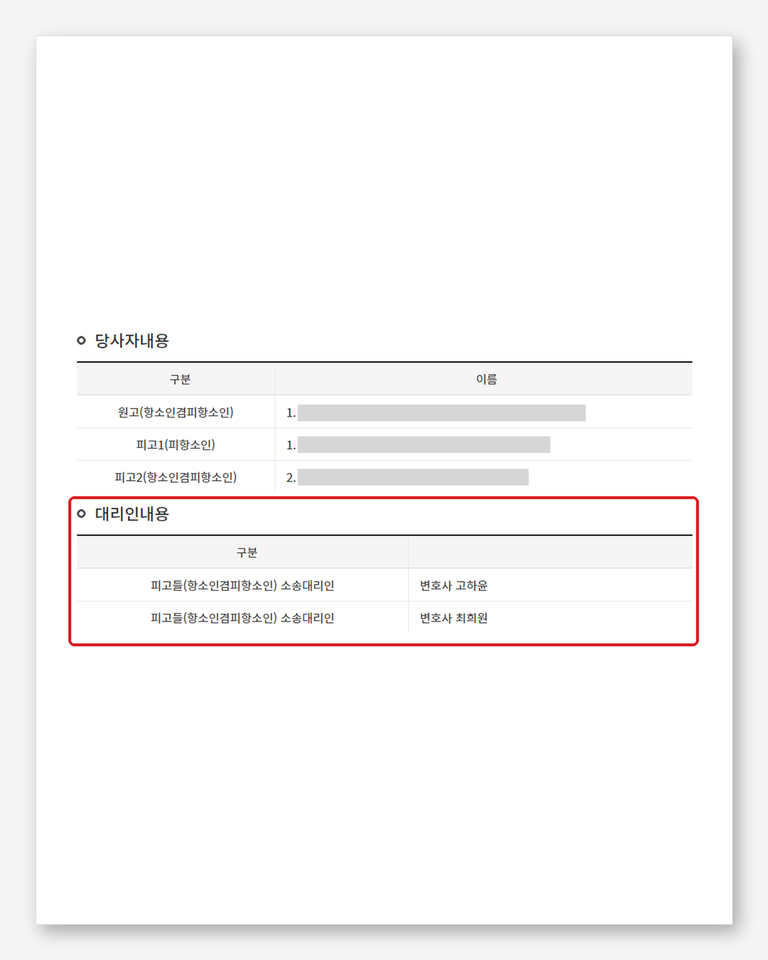
1심에서는 한 피고에 대한 청구가 기각되었으나, 다른 피고는 원고의 주장을 다투지 못해 자백간주에 따라 패소하였습니다. 이후 원고는 청구가 기각된 부분에 대하여 항소하였고, 패소한 피고도 판결에 불복하였습니다. 피고들 모두의 항소심 소송대리인으로서 기존 승소 결과를 지키는 동시에 패소한 부분을 뒤집기 위한 대응을 진행하였습니다.
2. 주요 쟁점
핵심은 약정한 용역대금에 부가가치세가 포함되어 있었는지, 별도로 지급하기로 하였는지였습니다. 원고는 실제 업무를 수행한 인력과의 계약 및 보험 가입 내역을 근거로 고용관계를 주장하면서, 부가가치세를 추가로 지급할 의무가 없었다고 다투었습니다.
또한, 1심에서 자백간주로 패소한 피고에 대해서는 항소심에서 원고의 청구를 실질적으로 다투어 반환의무가 없다는 점을 밝혀야 했습니다.
3. 고하윤 변호사의 조력
원고가 작성한 정산표, 세금계산서와 실제 지급 내역을 대조하여 부가가치세 별도 지급약정의 근거를 제시하였습니다. 정산표에 공급가액과 부가가치세가 구분되어 있고, 원고가 그 기준에 따라 공급가액을 먼저 지급한 뒤 환급받은 세액을 추가 지급하였다는 점을 구체적으로 설명하였습니다.
아울러 개별 수행인력과 체결한 계약은 피고 법인들과의 용역·정산 관계와 구별되어야 한다는 점을 논증하였습니다. 정산표의 작성 경위와 거래관계에 관한 원고의 종전 주장도 검토하여, 착오 지급이라는 주장이 객관적인 거래 경위와 맞지 않는다는 점을 지적하였습니다.
특히, 다른 피고의 1심 패소는 자백간주에 따른 결과임을 짚고, 이를 원고 주장의 실체적 타당성이 인정된 근거로 삼을 수 없다고 반박하였습니다. 피고들이 수령한 금원은 약정에 따른 용역대금이라는 점을 중심으로 각각의 반환청구에 대응하였습니다.
4. 사건의 결과
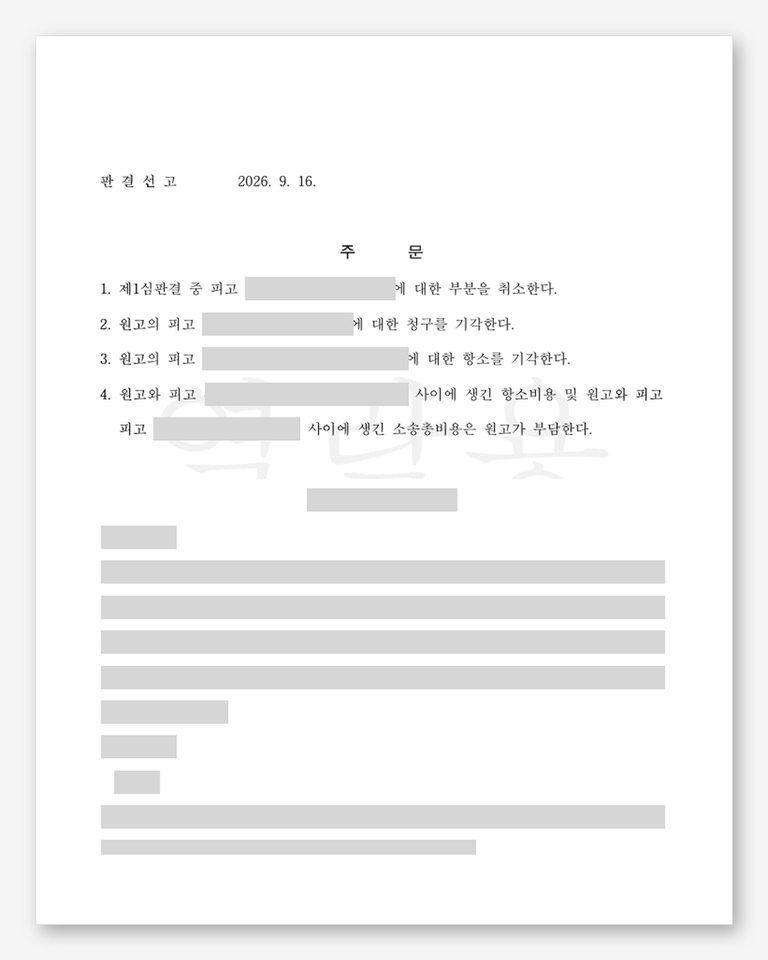
항소심 법원은 부가가치세를 별도로 지급하기로 한 약정을 인정하고, 문제 된 금원이 약정한 용역대금의 일부이므로 부당이득에 해당하지 않는다고 판단하였습니다. 이에 1심에서 승소한 피고에 대해서는 원고의 항소를 기각하였습니다. 자백간주로 패소했던 다른 피고에 대해서는 1심 판결을 취소하고 원고의 청구를 기각하였습니다.
항소심부터 피고들을 대리하여 기존 승소를 유지하고 패소한 부분까지 뒤집음으로써, 피고들 모두에 대한 원고의 청구가 전부 기각되는 결과를 얻었습니다.
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.