"아버지가 돌아가신 지 몇 년이 지났는데, 형이 생전에 상당한 액수의 부동산을 증여받았다는 사실을 이제야 알았습니다. 지금이라도 유류분을 청구할 수 있을까요?"

이처럼 간혹 상속절차를 모두 마친 뒤 뒤늦게 다른 상속인에 대한 생전증여를 알게 되는 경우가 있는데 이때 중요한 것은 증여가 언제 이루어졌는지뿐만 아니라, 유류분권리자가 그 사실을 언제 알았는지입니다.
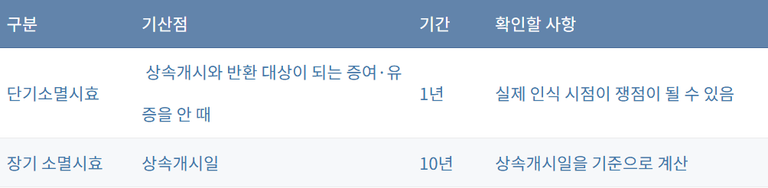
민법 제1117조에 따르면 유류분반환청구권은 상속의 개시와 반환하여야 할 증여 또는 유증을 한 사실을 안 때부터 1년, 또는 상속이 개시된 때부터 10년이 지나면 소멸시효가 완성됩니다.
여기서 중요한 것은 단순히 "증여가 있었다는 사실을 들었다"는 것만으로 곧바로 1년이 시작된다고 단정할 수 없다는 점입니다.
대법원은 '반환하여야 할 증여 또는 유증을 한 사실을 안 때'란 증여 또는 유증이 있었다는 사실뿐만 아니라 그것이 반환하여야 할 것임을 안 때를 의미한다고 보고 있습니다. (대법원 2006. 11. 10. 선고 2006다46346 판결)
오늘의 핵심내용 3가지
ⓐ 유류분 청구는 안 날부터 1년, 상속개시부터 10년
ⓑ 핵심은 증여 사실을 언제 알았는지
ⓒ 증여재산은 상속개시 당시 가액으로 평가
사례|7년 전 증여를 뒤늦게 알게 된 경우
아버지는 3년 전 사망했으며 상속인은 형과 동생 두 형제였고, 아버지 사망 당시 남아 있던 재산은 매우 적은 재산이었습니다.
두 사람은 당시 확인된 재산을 법정상속분에 따라 나누고 상속절차를 마쳤는데 약 2년 뒤 동생은 우연한 계기로 아버지가 생전에 형에게 상당한 가액의 부동산을 증여했다는 사실을 처음 알게 되었습니다.
등기부등본을 확인해 보니 해당 부동산의 증여등기는 아버지가 사망하기 약 7년 전에 이루어져 있었고 동생으로서는 이 증여 때문에 자신의 유류분이 침해되어 유류분부족이 발생했다고 판단되었습니다.

이 사건에서 아버지가 사망한 지는 3년밖에 지나지 않았으므로 상속개시일부터 10년의 기간은 아직 지나지 않은 상태였습니다.
따라서 중요한 문제는 동생이 반환 대상이 될 수 있는 증여의 존재를 언제 구체적으로 인식했는지였습니다.
'언제 알았는지'는 어떻게 판단할까요?
유류분 사건에서는 당사자 사이에 "이미 예전부터 증여 사실을 알고 있었다" 또는 "최근에야 처음 알았다"는 주장이 엇갈리는 경우가 있습니다.
대법원은 유류분 침해액이나 구체적인 반환 범위까지 정확하게 계산할 수 있어야 하는 것은 아니며, 증여 사실과 그것이 반환하여야 할 것임을 인식한 때를 기준으로 판단하고 있습니다.
따라서 등기부등본을 확인한 날짜는 이러한 인식 시점을 판단하는 중요한 자료 중 하나가 될 수 있습니다.
다만 등기부등본을 확인한 날이 언제나 곧바로 소멸시효의 기산점이 되는 것은 아닙니다.
실제 기산점은 이전에 증여 사실을 알고 있었는지, 증여의 내용과 규모를 어느 정도 인식하고 있었는지 등 구체적인 사정을 종합하여 판단해야 합니다.
특히 피상속인이 거의 전 재산을 증여했고 유류분권리자가 그 사실을 알고 있었다면, 특별한 사정이 없는 한 해당 증여가 반환 대상이 될 수 있다는 점까지 알고 있었다고 판단될 가능성도 있습니다. (대법원 2001. 9. 14. 선고 2000다66430, 66447 판결)
7년 전 증여도 유류분 계산에 들어갈까요?
이 사례에서는 두 형제가 공동상속인이라는 점도 중요합니다.
공동상속인이 피상속인으로부터 받은 생전증여가 특별수익에 해당하는 경우에는 상속개시 1년 이전에 이루어진 증여라고 하더라도 유류분 산정을 위한 기초재산에 포함될 수 있습니다.
대법원 역시 공동상속인의 특별수익에 대해서는 민법 제1114조의 제한이 적용되지 않는다고 판시한 바 있습니다. (대법원 2021. 7. 15. 선고 2016다210498 판결)

따라서 이 사례에서도 형이 7년 전에 증여받은 부동산이 동생의 유류분을 침해하는 정도의 특별수익에 해당한다면 유류분 산정에 포함될 수 있습니다.
※다만 구체적인 유류분 산정 여부와 범위는 증여의 성격과 경위, 상속재산의 구성 등 개별 사정에 따라 달라질 수 있습니다.
증여재산은 어느 시점의 가격으로 계산할까요?
유류분을 계산할 때 증여재산의 가액은 원칙적으로 상속개시 당시를 기준으로 평가합니다.
대법원도 증여받은 재산의 시가는 상속개시 당시를 기준으로 산정해야 한다고 판시하고 있습니다.(대법원 2022. 2. 10. 선고 2020다250783 판결)
따라서 형이 증여받은 부동산을 아버지가 사망할 때까지 그대로 보유하고 있었다면, 7년 전 증여 당시의 가격이 아니라 아버지가 사망한 당시의 시가를 기준으로 유류분을 계산합니다.
반면 증여받은 부동산을 상속개시 전에 처분했다면 계산 방법이 달라질 수 있습니다.
대법원은 이러한 경우 처분 당시 가액을 기준으로 상속개시까지의 물가변동률을 반영하는 방법으로 가액을 산정해야 한다고 판시하고 있습니다. (대법원 2023. 5. 18. 선고 2019다222867 판결)
※두 기간은 각각 확인해야 하므로 유류분 문제가 발생했다면 상속개시일과 증여 사실을 인식한 시점을 함께 확인하는 것이 좋습니다.
FAQ
Q1. 증여 사실을 건너서 전해들었는데 이때부터 1년이 시작되나요?
단순히 증여에 관한 이야기를 들었다는 사정만으로 기산점이 정해진다고 단정하기는 어렵습니다.
대법원은 증여 사실뿐만 아니라 그것이 반환하여야 할 것임을 인식한 때를 기준으로 보고 있어 언제, 어떤 경위로 증여 사실을 알게 되었고 그 내용을 어느 정도 인식했는지를 구체적으로 살펴봐야 합니다.
Q2. 상속개시 후 10년이 지나면 유류분을 청구하기 어려운가요?
민법 제1117조는 상속이 개시된 때부터 10년이 경과하면 유류분반환청구권의 소멸시효가 완성되는 것으로 규정하고 있습니다.
따라서 유류분 침해 가능성을 알게 되었다면 기간이 얼마나 남았는지 먼저 확인하고 기간 내 적절한 방법으로 권리를 행사하는 것이 중요합니다.
Q3. 공동상속인이 오래전에 받은 증여도 포함되나요?
공동상속인이 받은 생전증여가 특별수익에 해당한다면, 상속개시 1년보다 앞선 증여도 유류분 산정의 기초재산에 포함될 수 있습니다.
따라서 단순히 "오래전에 받은 증여이므로 유류분과 관계없다"고 판단하기보다는 증여의 성격과 경위 등을 함께 검토해야 합니다.
유류분반환청구에서는 '증여가 몇 년 전에 이루어졌는가'만큼이나 '유류분권리자가 언제 그 사실을 알았는가'가 중요합니다.
실제 사건에서는 증여 사실을 인식한 시점, 해당 증여가 특별수익에 해당하는지, 유류분 부족액이 실제로 발생했는지 등에 따라 결론이 달라질 수 있습니다.
따라서 상속이 끝난 뒤 뒤늦게 생전증여를 발견했다면 먼저 상속개시일과 증여 사실을 알게 된 시점, 그리고 그 증여로 인하여 자신의 유류분이 침해되는 것인지에 대해서 확인하는 것이 매우 중요합니다.
글: 상속전문변호사 박정식
로톡의 모든 콘텐츠는 저작권법의 보호를 받습니다.
콘텐츠 내용에 대한 무단 복제 및 전재를 금지하며, 위반 시 민형사상 책임을 질 수 있습니다.